黃金交易提醒:金價強勢反彈超1%!美元走軟與國債收益率齊跌雙輪驅動,聚焦沃什講話
2026-10-16 07:47:35
週四(10月15日)現貨黃金大幅上漲逾1.6%,報收每盎司4170.58美元,成功結束連續三個交易日的跌勢,並從上一日觸及的一週低點4073.30美元強勢回升。12月期金同步收漲1.5%,結算價報每盎司4170.10美元。這是在美元指數回落0.5%、美國10年期國債收益率跌至三週低點的宏觀背景下完成的。儘管美國最新通脹數據整體偏強,市場對美聯儲本月加息的預期卻迅速降温,黃金作為無收益資產的持有成本壓力減輕,成為推動價格上行的核心動力。週五(10月16日)亞市早盤,現貨黃金震盪微跌,目前交投於4158美元/盎司。
美國9月生產者物價指數創下四年半以來最大漲幅,商品和服務成本同步抬升,顯示通脹壓力正從能源領域向更廣泛經濟環節擴散。此前公佈的消費者物價指數也因汽油價格飆升而加快上漲,一度讓市場對美聯儲10月加息的押注大幅上升。然而,舊金山聯儲主席戴利與美聯儲負責監管事務的副主席鮑曼相繼釋放謹慎信號,明確表示可能無需立即採取加息行動,這迅速扭轉了市場情緒。芝商所FedWatch工具顯示,交易員目前預計美聯儲本月晚些時候加息的概率僅約29%,維持利率不變的概率則升至73%左右。
Zaner Metals副總裁兼高級金屬策略師彼得·格蘭特指出,市場在很大程度上已消化了PPI數據可能高於預期的現實,並開始意識到財政狀況對美聯儲形成了現實約束。進一步大幅加息將給經濟帶來沉重負擔,因此利率路徑更可能保持克制。利率上升本會提高持有無收益黃金的機會成本,但當加息預期降温、國債收益率同步下行時,黃金的相對吸引力便重新凸顯。投資者目前正密切關注美聯儲主席沃什將於週五在國際貨幣基金組織年會上發表的講話,希望從中捕捉更多政策線索。在會議進入靜默期前,這或成為短期內影響金價波動的重要變量。
與金價上漲形成鮮明對照的是美元的回落。衡量美元兑一籃子貨幣的美元指數從18個月高點回落至101.98附近,儘管通脹與零售銷售數據整體強勁,市場卻將注意力轉向人工智能相關企業的債務負擔與證券拋售。芯片股等科技板塊的調整推動資金湧入美國國債尋求避險,從而壓低了債券收益率。10年期美債收益率尾盤下跌逾10個基點至5.089%,觸及9月下旬以來最低水平;30年期與兩年期收益率也同步走低。嘉信理財固定收益研究與策略主管科林·馬丁認為,儘管零售銷售與PPI標題數據強勁,但深入分析後其通脹持續性與對經濟增長的拖累可能被高估,同時人工智能增長放緩與股市潛在風險進一步支撐了避險買盤。
這種“利空美元”的敍事正在市場中擴散。Monex USA交易主管胡安·佩雷斯表示,當前高水平且快速上升的通脹被市場視為不可持續,疊加地緣政治不確定性與股市前景偏悲觀,在過去四周美元大幅走強後,交易員更傾向於看空美元。經濟停滯對交易員的影響似乎已超過短期通脹數據的衝擊。
倫敦LMAX集團市場策略師喬爾·克魯格進一步指出,如果美債收益率難以繼續上行而美元反彈持續吸引賣盤,將證明市場已基本消化通脹消息,風險天平正在重新向風險資產傾斜。黃金作為傳統避險與對沖美元走弱的資產,自然從中受益。
在宏觀數據與貨幣政策預期之外,地緣政治風險也在悄然升温。也門胡塞武裝再次警告沙特阿拉伯領空與機場“不安全”,並強調其軍事行動屬於防禦性質,將持續至沙特停止相關襲擊與封鎖。
與此同時,烏克蘭方面恢復對俄羅斯煉油廠的襲擊。澤連斯基明確表示,此前由特朗普宣佈但遭俄羅斯無視的能源停火安排已不再被遵守,只有在獲得更多美國製造的“愛國者”攔截導彈後,烏克蘭才可能考慮停止相關攻擊。
俄羅斯總統普京則淡化這些襲擊的影響,稱其“並未造成特別嚴重的後果”。烏克蘭與華盛頓之間圍繞情報共享、衞星通信系統使用限制等問題的裂痕也在加深,進一步增加了全球局勢的不確定性。
這些事件雖未直接引爆大規模市場恐慌,卻持續為避險資產提供背景支撐。黃金在歷史上往往在地緣緊張與政策不確定性交織時表現出韌性,當前美元走軟與收益率下行的組合,更放大了其吸引力。
綜合當前市場格局,金價反彈的核心邏輯清晰:美元走軟降低了以美元計價的黃金成本,國債收益率下行減輕了機會成本壓力,美聯儲官員的謹慎表態則有效抑制了加息預期的升温。儘管通脹數據偏強,市場卻更關注財政約束、經濟增長放緩風險以及人工智能領域債務問題帶來的避險需求。地緣政治的持續擾動則為金價提供了額外的情緒支撐。
展望後市,投資者需密切跟蹤美聯儲主席北京時間週五11:30的講話、後續通脹與就業數據,以及地緣局勢的演變。若美元繼續承壓、收益率維持低位,金價有望進一步鞏固在4100美元上方的反彈成果,甚至測試更高區間。反之,若通脹數據持續超預期或美聯儲官員釋放更強硬信號,短期回調壓力仍可能出現。
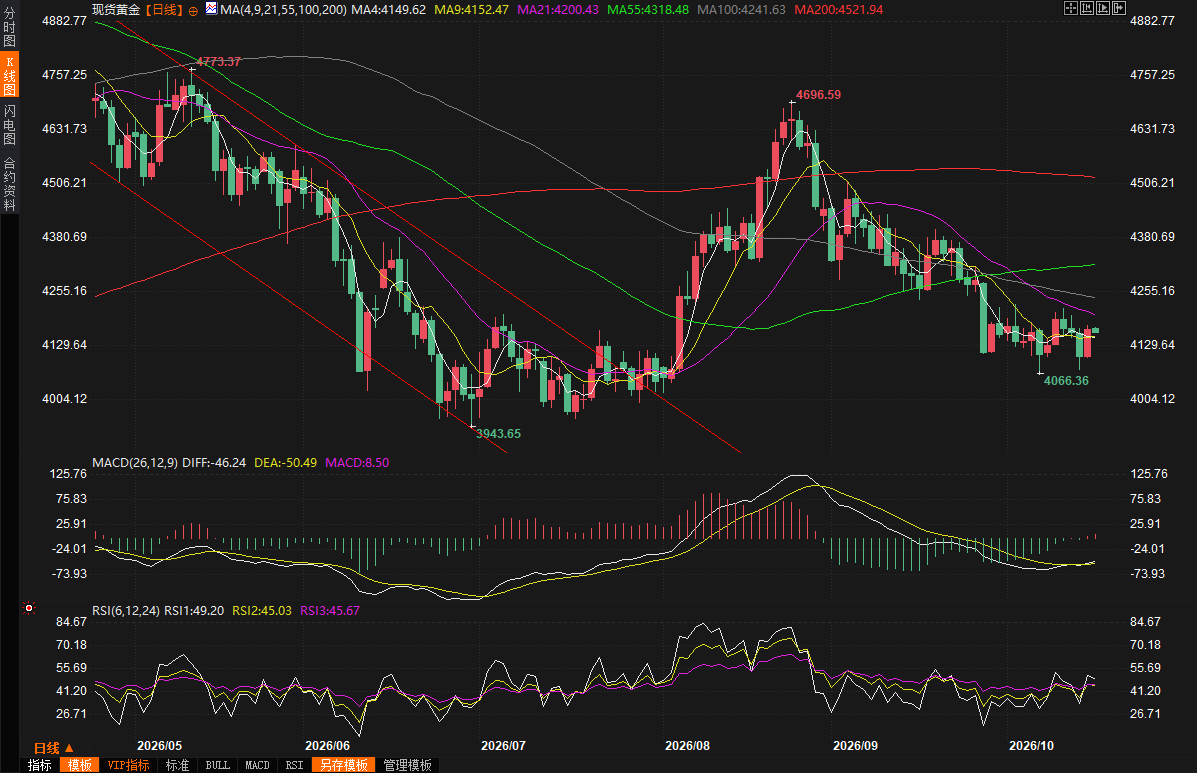
(現貨黃金日線圖,)
北京時間07:46,現貨黃金現報4157.42美元/盎司。
通脹數據強勁難改市場預期,美聯儲官員表態成關鍵轉折
美國9月生產者物價指數創下四年半以來最大漲幅,商品和服務成本同步抬升,顯示通脹壓力正從能源領域向更廣泛經濟環節擴散。此前公佈的消費者物價指數也因汽油價格飆升而加快上漲,一度讓市場對美聯儲10月加息的押注大幅上升。然而,舊金山聯儲主席戴利與美聯儲負責監管事務的副主席鮑曼相繼釋放謹慎信號,明確表示可能無需立即採取加息行動,這迅速扭轉了市場情緒。芝商所FedWatch工具顯示,交易員目前預計美聯儲本月晚些時候加息的概率僅約29%,維持利率不變的概率則升至73%左右。
Zaner Metals副總裁兼高級金屬策略師彼得·格蘭特指出,市場在很大程度上已消化了PPI數據可能高於預期的現實,並開始意識到財政狀況對美聯儲形成了現實約束。進一步大幅加息將給經濟帶來沉重負擔,因此利率路徑更可能保持克制。利率上升本會提高持有無收益黃金的機會成本,但當加息預期降温、國債收益率同步下行時,黃金的相對吸引力便重新凸顯。投資者目前正密切關注美聯儲主席沃什將於週五在國際貨幣基金組織年會上發表的講話,希望從中捕捉更多政策線索。在會議進入靜默期前,這或成為短期內影響金價波動的重要變量。
美元自18個月高位回落,避險情緒與AI債務擔憂形成共振
與金價上漲形成鮮明對照的是美元的回落。衡量美元兑一籃子貨幣的美元指數從18個月高點回落至101.98附近,儘管通脹與零售銷售數據整體強勁,市場卻將注意力轉向人工智能相關企業的債務負擔與證券拋售。芯片股等科技板塊的調整推動資金湧入美國國債尋求避險,從而壓低了債券收益率。10年期美債收益率尾盤下跌逾10個基點至5.089%,觸及9月下旬以來最低水平;30年期與兩年期收益率也同步走低。嘉信理財固定收益研究與策略主管科林·馬丁認為,儘管零售銷售與PPI標題數據強勁,但深入分析後其通脹持續性與對經濟增長的拖累可能被高估,同時人工智能增長放緩與股市潛在風險進一步支撐了避險買盤。
這種“利空美元”的敍事正在市場中擴散。Monex USA交易主管胡安·佩雷斯表示,當前高水平且快速上升的通脹被市場視為不可持續,疊加地緣政治不確定性與股市前景偏悲觀,在過去四周美元大幅走強後,交易員更傾向於看空美元。經濟停滯對交易員的影響似乎已超過短期通脹數據的衝擊。
倫敦LMAX集團市場策略師喬爾·克魯格進一步指出,如果美債收益率難以繼續上行而美元反彈持續吸引賣盤,將證明市場已基本消化通脹消息,風險天平正在重新向風險資產傾斜。黃金作為傳統避險與對沖美元走弱的資產,自然從中受益。
地緣政治暗流湧動,避險需求為金價提供額外支撐
在宏觀數據與貨幣政策預期之外,地緣政治風險也在悄然升温。也門胡塞武裝再次警告沙特阿拉伯領空與機場“不安全”,並強調其軍事行動屬於防禦性質,將持續至沙特停止相關襲擊與封鎖。
與此同時,烏克蘭方面恢復對俄羅斯煉油廠的襲擊。澤連斯基明確表示,此前由特朗普宣佈但遭俄羅斯無視的能源停火安排已不再被遵守,只有在獲得更多美國製造的“愛國者”攔截導彈後,烏克蘭才可能考慮停止相關攻擊。
俄羅斯總統普京則淡化這些襲擊的影響,稱其“並未造成特別嚴重的後果”。烏克蘭與華盛頓之間圍繞情報共享、衞星通信系統使用限制等問題的裂痕也在加深,進一步增加了全球局勢的不確定性。
這些事件雖未直接引爆大規模市場恐慌,卻持續為避險資產提供背景支撐。黃金在歷史上往往在地緣緊張與政策不確定性交織時表現出韌性,當前美元走軟與收益率下行的組合,更放大了其吸引力。
綜合來看,金價短期動能仍偏向多頭,但需警惕政策與數據擾動
綜合當前市場格局,金價反彈的核心邏輯清晰:美元走軟降低了以美元計價的黃金成本,國債收益率下行減輕了機會成本壓力,美聯儲官員的謹慎表態則有效抑制了加息預期的升温。儘管通脹數據偏強,市場卻更關注財政約束、經濟增長放緩風險以及人工智能領域債務問題帶來的避險需求。地緣政治的持續擾動則為金價提供了額外的情緒支撐。
展望後市,投資者需密切跟蹤美聯儲主席北京時間週五11:30的講話、後續通脹與就業數據,以及地緣局勢的演變。若美元繼續承壓、收益率維持低位,金價有望進一步鞏固在4100美元上方的反彈成果,甚至測試更高區間。反之,若通脹數據持續超預期或美聯儲官員釋放更強硬信號,短期回調壓力仍可能出現。
(現貨黃金日線圖,)
北京時間07:46,現貨黃金現報4157.42美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。