158關口按兵不動!植田和男釋放鷹派信號,日元風暴要來了?
2026-10-19 13:25:42
週一(10月19日)亞洲時段,美元兑日元窄幅波動,當前交投於158附近,日內幾乎持平。
與此同時,日本央行行長植田和男的最新講話為日債收益率與日元走勢增添了新的政策註腳。
日本央行行長植田和男週一(10月19日)表示,央行削減國債購買的基本立場沒有改變,並拒絕預先設定何時可能在國債市場採取緊急操作。他在同一場講話中強調錨定潛在通脹在2%附近的重要性,並表示央行將在決定是否干預前全面審視市場狀況。他特別指出兩個考量因素:長期利率是否快速上升,以及債市功能是否出現不穩定跡象。
植田表示,央行削減國債購買的基本立場沒有改變。
他拒絕預先説明央行何時可能以緊急操作介入國債市場,表示任何決定都將全面權衡市場狀況,例如長期利率快速上升或市場功能出現不穩定跡象。
這一表態的核心是:植田不承諾在特定收益率水平提供兜底,但表明若拋售變得無序,央行將採取行動。超長期日本國債——曲線中對任何測試最為敏感的部分——將是檢驗這一承諾的首個窗口。
植田特別指出兩個考量因素:長期利率是否快速上升,以及債市功能是否出現不穩定跡象。
這一區分的含義是:央行不會對收益率的穩步重定價作出反應,而只會對真正無序的條件進行干預。
這一框架為日本國債市場提供了一個清晰的邊界——穩定的重定價是市場正常運作的一部分,而快速的、失序的拋售才是干預的對象。
植田闡述了政策收緊時短端與長端利率的互動方式。若央行提高短期政策利率,長期利率可能隨之穩步上升。但若政策利率未適當調整,市場對通脹超調的擔憂可能推高長期收益率。
植田實際上主張,精心校準的加息是日本國債市場的穩定力量,而非威脅。通過適當執行政策以實現2%的通脹目標,央行可以幫助穩定日本國債。
他補充説,金融條件仍然寬鬆,提醒市場政策仍在支持增長,即使央行近期已加息。
這些評論回應了日本央行退出多年超寬鬆政策過程中一直存在的張力。央行一直在逐步縮減國債購買,同時提高利率,使投資者對長期收益率無序波動的風險保持警惕。
通過拒絕設定緊急購買的觸發條件,植田保持了央行的選項開放,同時表明干預將保留給真正無序的條件,而非穩步的重定價。
這些評論也強化了他此前講話的鷹派基調,將進一步加息框定為與市場穩定相一致。日本央行政策利率為1.25%,下次決策將於10月30日公佈。
日元在植田講話期間變動不大,表明市場認為這些債市評論基本確認了現有預期。
對日本國債而言,植田的信息具有兩面性:他不提供任何特定收益率水平的兜底,但表明若拋售變得無序,央行將採取行動。
超長期日本國債是最可能首先測試這一承諾的部分。植田關於“落後於利率曲線將推高收益率”的論點,強化了10月30日會議前的鷹派框架。
全球債券投資者將密切關注,鑑於日本在全球收益率和資本流動中的角色。
植田和男表示,日本央行削減國債購買的基本立場不變,拒絕預設緊急操作的時點,並列出兩大考量:長期利率是否快速上升,以及債市功能是否出現不穩定跡象。他主張精心校準的加息是日本國債市場的穩定力量,而非威脅,適當的政策執行可以幫助穩定日本國債。這些評論回應了央行退出超寬鬆政策的張力,通過拒絕設定緊急購買的觸發條件,植田保持了選項開放,同時表明干預將保留給真正無序的條件。他的鷹派基調強化了10月30日會議前的政策預期。日元變動不大,表明市場認為評論基本確認了現有預期。對日本國債而言,植田不提供特定收益率水平的兜底,但承諾在無序拋售時行動,超長期國債將是首個檢驗窗口。全球債券投資者將密切關注,鑑於日本在全球收益率和資本流動中的角色。
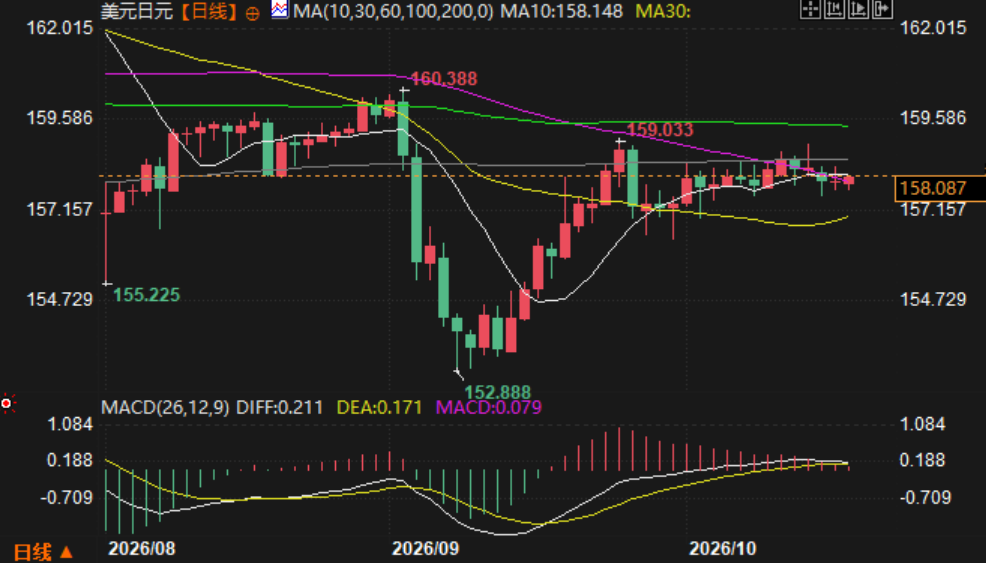
(美元兑日元日線圖,)
北京時間13:25,美元兑日元報158.13/14。
與此同時,日本央行行長植田和男的最新講話為日債收益率與日元走勢增添了新的政策註腳。
日本央行行長植田和男週一(10月19日)表示,央行削減國債購買的基本立場沒有改變,並拒絕預先設定何時可能在國債市場採取緊急操作。他在同一場講話中強調錨定潛在通脹在2%附近的重要性,並表示央行將在決定是否干預前全面審視市場狀況。他特別指出兩個考量因素:長期利率是否快速上升,以及債市功能是否出現不穩定跡象。
核心立場:國債縮減計劃不變,拒絕預設干預時點
植田表示,央行削減國債購買的基本立場沒有改變。
他拒絕預先説明央行何時可能以緊急操作介入國債市場,表示任何決定都將全面權衡市場狀況,例如長期利率快速上升或市場功能出現不穩定跡象。
這一表態的核心是:植田不承諾在特定收益率水平提供兜底,但表明若拋售變得無序,央行將採取行動。超長期日本國債——曲線中對任何測試最為敏感的部分——將是檢驗這一承諾的首個窗口。
兩大考量:利率上升速度與市場功能穩定性
植田特別指出兩個考量因素:長期利率是否快速上升,以及債市功能是否出現不穩定跡象。
這一區分的含義是:央行不會對收益率的穩步重定價作出反應,而只會對真正無序的條件進行干預。
這一框架為日本國債市場提供了一個清晰的邊界——穩定的重定價是市場正常運作的一部分,而快速的、失序的拋售才是干預的對象。
利率互動邏輯:適當加息是債市的穩定力量
植田闡述了政策收緊時短端與長端利率的互動方式。若央行提高短期政策利率,長期利率可能隨之穩步上升。但若政策利率未適當調整,市場對通脹超調的擔憂可能推高長期收益率。
植田實際上主張,精心校準的加息是日本國債市場的穩定力量,而非威脅。通過適當執行政策以實現2%的通脹目標,央行可以幫助穩定日本國債。
他補充説,金融條件仍然寬鬆,提醒市場政策仍在支持增長,即使央行近期已加息。
政策背景:退出超寬鬆政策的張力
這些評論回應了日本央行退出多年超寬鬆政策過程中一直存在的張力。央行一直在逐步縮減國債購買,同時提高利率,使投資者對長期收益率無序波動的風險保持警惕。
通過拒絕設定緊急購買的觸發條件,植田保持了央行的選項開放,同時表明干預將保留給真正無序的條件,而非穩步的重定價。
這些評論也強化了他此前講話的鷹派基調,將進一步加息框定為與市場穩定相一致。日本央行政策利率為1.25%,下次決策將於10月30日公佈。
市場反應:日元變動不大,確認現有預期
日元在植田講話期間變動不大,表明市場認為這些債市評論基本確認了現有預期。
對日本國債而言,植田的信息具有兩面性:他不提供任何特定收益率水平的兜底,但表明若拋售變得無序,央行將採取行動。
超長期日本國債是最可能首先測試這一承諾的部分。植田關於“落後於利率曲線將推高收益率”的論點,強化了10月30日會議前的鷹派框架。
全球債券投資者將密切關注,鑑於日本在全球收益率和資本流動中的角色。
總結
植田和男表示,日本央行削減國債購買的基本立場不變,拒絕預設緊急操作的時點,並列出兩大考量:長期利率是否快速上升,以及債市功能是否出現不穩定跡象。他主張精心校準的加息是日本國債市場的穩定力量,而非威脅,適當的政策執行可以幫助穩定日本國債。這些評論回應了央行退出超寬鬆政策的張力,通過拒絕設定緊急購買的觸發條件,植田保持了選項開放,同時表明干預將保留給真正無序的條件。他的鷹派基調強化了10月30日會議前的政策預期。日元變動不大,表明市場認為評論基本確認了現有預期。對日本國債而言,植田不提供特定收益率水平的兜底,但承諾在無序拋售時行動,超長期國債將是首個檢驗窗口。全球債券投資者將密切關注,鑑於日本在全球收益率和資本流動中的角色。
(美元兑日元日線圖,)
北京時間13:25,美元兑日元報158.13/14。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。