美联储加息预期放缓,美元指数延续高位震荡
2026-10-19 14:23:01
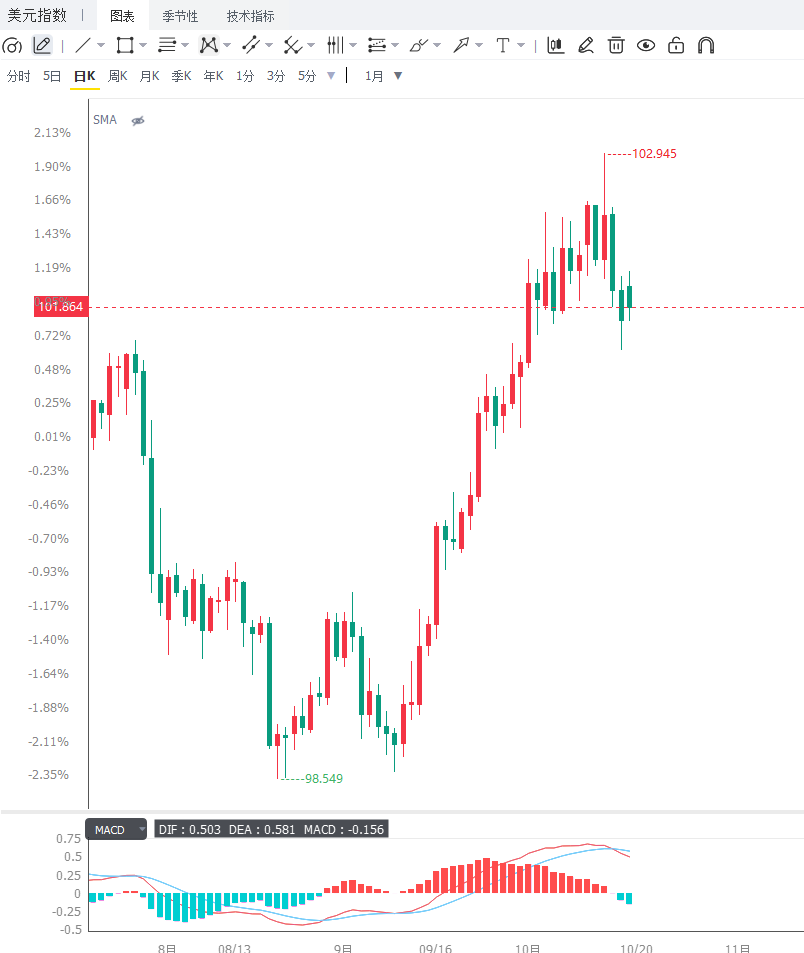
美元指数周一亚市交投于101.80至101.85区间,较上周五收盘101.84基本持平,早盘一度上探102.01后迅速回落,日内振幅约25点。美元在多重因素交织下呈现高位震荡格局,多空双方均保持谨慎。法国社会动荡为美元提供短期避险支撑。法国10年期国债收益率升至近4.85%,接近本月早些时候触及的逾20年高点5%,融资成本已高于希腊、意大利等曾深陷欧债危机的国家。截至2026年第二季度,法国公共债务已达3.6万亿欧元,相当于GDP的119%,财政赤字率预计为5.4%,远超欧盟3%的上限。抗议浪潮已蔓延至葡萄牙、意大利、西班牙等欧洲国家,市场对欧元区主权债务风险的担忧再度升温。避险情绪下,美元从周五触及的两周低点反弹。
然而,美元的避险光环正被AI板块的融资担忧所削弱。近期部分AI相关企业的高收益债券跌至面值的约80%,引发市场对AI基建融资承接能力的质疑。OCBC策略师指出,AI已成为美国增长、风险资产、收益率和美元的重要支柱,但这种支撑"是把双刃剑"——若投资周期降温,同样的支撑可能逆转,使美元即使在避险环境下也面临压力。当冲击以美国为中心时,美债的避险需求会推动收益率下行,同时疲弱的美国资产回报会降低美元的相对吸引力,形成"避险情绪升温+美债收益率下行+美元走软"的罕见组合。
美联储政策预期方面,主席沃什上周五在IMF曼谷年会的"不预判"表态持续发酵。市场对10月28日议息会议维持利率不变的概率升至83.9%,加息25个基点概率仅16.1%。但12月会议加息预期依然强烈——加息25个基点概率达77.3%,加息50个基点概率14.5%。这意味着紧缩周期并未终结,只是推迟执行时点,美元整体仍获中长期支撑。
从技术面来看,美元指数日线运行于20日指数移动平均线上方,保持短线偏多的结构性倾向。RSI约57,处于50中性线上方,显示上涨动能持续而非超买状态。上方阻力依次为102.01、102.40至102.50、103.00。下方支撑依次为101.65、101.40、101.00。若有效跌破101.65,短线多头结构可能被削弱,美元或将进一步回踩101.40至101.00区域;若重新站稳102.00上方,则有望再次挑战102.40至102.50阻力区。
编辑总结
美元指数短期处于"法国动荡与中东地缘避险支撑"与"AI融资担忧削弱美元光环"的博弈之中。沃什的模糊表态为美元上行动能带来压制,但12月加息风险仍存,美元整体仍获中长期支撑。接下来需重点关注10月28日美联储利率决议、法国债券市场走势、AI板块债务表现,以及美国零售销售与PPI数据。
然而,美元的避险光环正被AI板块的融资担忧所削弱。近期部分AI相关企业的高收益债券跌至面值的约80%,引发市场对AI基建融资承接能力的质疑。OCBC策略师指出,AI已成为美国增长、风险资产、收益率和美元的重要支柱,但这种支撑"是把双刃剑"——若投资周期降温,同样的支撑可能逆转,使美元即使在避险环境下也面临压力。当冲击以美国为中心时,美债的避险需求会推动收益率下行,同时疲弱的美国资产回报会降低美元的相对吸引力,形成"避险情绪升温+美债收益率下行+美元走软"的罕见组合。
美联储政策预期方面,主席沃什上周五在IMF曼谷年会的"不预判"表态持续发酵。市场对10月28日议息会议维持利率不变的概率升至83.9%,加息25个基点概率仅16.1%。但12月会议加息预期依然强烈——加息25个基点概率达77.3%,加息50个基点概率14.5%。这意味着紧缩周期并未终结,只是推迟执行时点,美元整体仍获中长期支撑。
从技术面来看,美元指数日线运行于20日指数移动平均线上方,保持短线偏多的结构性倾向。RSI约57,处于50中性线上方,显示上涨动能持续而非超买状态。上方阻力依次为102.01、102.40至102.50、103.00。下方支撑依次为101.65、101.40、101.00。若有效跌破101.65,短线多头结构可能被削弱,美元或将进一步回踩101.40至101.00区域;若重新站稳102.00上方,则有望再次挑战102.40至102.50阻力区。
编辑总结
美元指数短期处于"法国动荡与中东地缘避险支撑"与"AI融资担忧削弱美元光环"的博弈之中。沃什的模糊表态为美元上行动能带来压制,但12月加息风险仍存,美元整体仍获中长期支撑。接下来需重点关注10月28日美联储利率决议、法国债券市场走势、AI板块债务表现,以及美国零售销售与PPI数据。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。