滯脹敍事與加息預期拉扯,黃金陷入多空博弈
2026-10-19 17:57:09
當前黃金價格正處在兩股強大宏觀力量的對沖博弈之中即利率和油價,一個是經濟增長,美債信用,交易衝擊相關的美債收益率,一個是能源價格,他導致的能源衝擊,通脹變化,以及美元相對強弱。
中東地緣衝突、煉油瓶頸推高能源價格,成本沿着產業鏈持續向下傳導,食品通脹預計再度提速,通脹的頑固性不斷超出市場預期。
然而居高不下的通脹反過來倒逼美聯儲維持貨幣緊縮,市場預期美聯儲10月大概率暫停加息,但12月仍存在重啓加息的可能性。
作為無息資產,黃金一邊獲得抗通脹與避險邏輯支撐,一邊承受高實際利率的壓制,短期金價大概率維持寬幅震盪,兩大力量的邊際變化將決定金價後續方向。
美聯儲政策預期,仍是決定金價走勢最核心的定價變量。
最新數據顯示,美國9月CPI同比上漲3.7%,較8月3.4%進一步抬升,剔除食品能源的核心CPI同比升至2.6%;PPI環比暴漲1.3%,創下四年最大單月漲幅,上游批發端的成本壓力存在持續向終端消費者轉嫁的風險。美國通脹已經連續五年高於美聯儲2%的政策目標。
面對超預期的通脹,美聯儲官員觀點出現明顯分歧。
市場定價顯示,10月議息會議維持利率不變概率高達83%,多數官員傾向暫時觀望,等待更多經濟數據;
但克利夫蘭聯儲主席哈馬克發出偏鷹警告,指出通脹正在廣譜擴散,企業已經將高成本納入定價規劃,若通脹預期惡化,年底甚至存在加息50個基點的選項。當前市場目光已經跳過10月,重點定價12月加息可能性,機構同時預判2027年還有額外加息。
從黃金定價邏輯看,加息預期抬升會推高美債名義收益率,帶動實際利率上行,對金價形成利空;
但持續高於目標的通脹數據,又強化黃金的通脹保值屬性,兩股力量持續拉扯。美聯儲褐皮書同時提示,美國部分地區經濟放緩、招聘走弱,低收入羣體壓縮消費,經濟走弱帶來的避險需求,又為金價提供額外支撐。
能源供給瓶頸疊加中東地緣風險,成為本輪通脹上行的源頭衝擊,同時給黃金帶來雙向影響。
伊朗衝突與霍爾木茲海峽擾動推動油價大幅走高,布倫特原油一度觸及110美元/桶,WTI原油衝高至101美元/桶。市場核心矛盾並非原油運輸中斷,而是全球煉油產能受限,成品油庫存大幅低於五年季節性均值。即便美國達成俄柴油供應協議,短期也難以明顯壓低成品油價格。
高油價直接推升居民生活成本,密歇根消費者信心指數跌至歷史次低位,能源衝擊還會持續向食品等下游行業傳導。
高能源成本拖累美國經濟增長,市場開始交易滯脹敍事,而滯脹環境歷來是黃金的友好宏觀場景;中東衝突尚無明確收尾方案,局勢升級的尾部風險持續為黃金提供避險溢價。
但另一面,油價推升整體通脹,會強化美聯儲緊縮動機,推高加息預期,反過來壓制金價。
食品通脹接力上漲,進一步印證通脹並非短期一次性擾動,凸顯通脹黏性。
近幾個月食品CPI表面保持平穩,但平靜期即將結束。柴油漲價抬升運輸成本、包裝原材料關税持續存在,疊加厄爾尼諾氣候災害威脅多國農業生產,多重因素將逐步釋放漲價壓力。
農業專家預判,明年美國食品通脹將上行至3.5%-4%。
9月PPI數據顯示,食品批發價格結束連續三個月下跌,環比反彈,生鮮肉類、果蔬價格率先出現漲價跡象。
本輪玉米播種階段就已經承擔伊朗衝突帶來的能源與化肥成本,玉米漲價的影響或將延續至2027年初;而本次強厄爾尼諾對農作物的衝擊,漲價效應預計到2027年年中才會充分顯現。
對美聯儲而言,食品通脹不可忽視,一旦食品價格出現廣譜上漲,將迫使央行繼續維持緊縮政策。
對於黃金市場,食品通脹是通脹黏性的有力佐證,削弱市場“通脹快速回落至2%”的樂觀預期,支撐黃金保值配置需求;但通脹粘性越強,美聯儲高利率維持時間越久,拉長高實際利率週期,持續壓制金價。
綜合來看,能源、食品兩大供給側衝擊持續推升物價,為黃金構築抗通脹、避險的底層支撐;
但頑固的通脹倒逼美聯儲保留進一步加息選項,高實際利率構成金價最主要的壓制力量。
接下來黃金行情本質上就是實際利率與通脹預期之間的賽跑。
若通脹持續擴散,美聯儲被迫實施更多加息,實際利率進一步走高,金價將承壓;
倘若能源供給衝擊延續,美國經濟明顯走弱,滯脹敍事主導市場,金價則存在上行空間。
後續交易需要重點跟蹤三大核心變量:12月美聯儲加息概率、原油與成品油庫存變化、美國PCE通脹數據以及中東局勢演變。
技術面:金價面臨上方頭肩頂頸線壓制,而下方則有雙底形態的做多力量支撐。
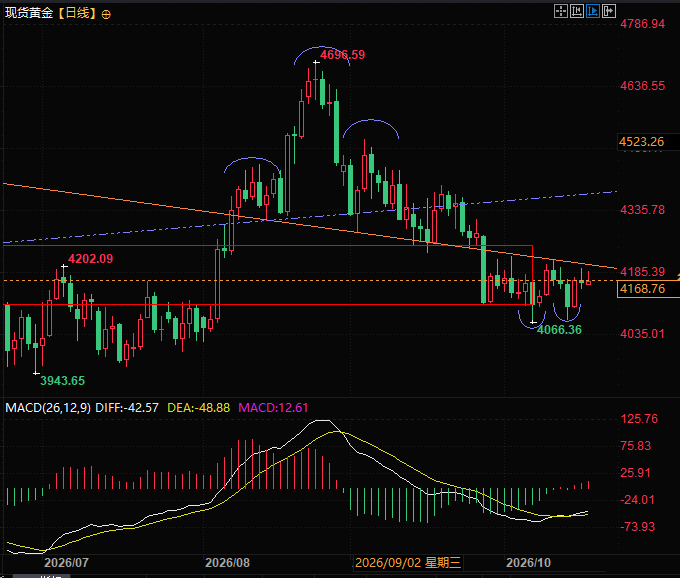
(現貨黃金日線圖,來源:易匯通)
北京時間17:55,現貨黃金現報4168美元/盎司。
中東地緣衝突、煉油瓶頸推高能源價格,成本沿着產業鏈持續向下傳導,食品通脹預計再度提速,通脹的頑固性不斷超出市場預期。
然而居高不下的通脹反過來倒逼美聯儲維持貨幣緊縮,市場預期美聯儲10月大概率暫停加息,但12月仍存在重啓加息的可能性。
作為無息資產,黃金一邊獲得抗通脹與避險邏輯支撐,一邊承受高實際利率的壓制,短期金價大概率維持寬幅震盪,兩大力量的邊際變化將決定金價後續方向。
美聯儲政策預期:金價最核心的定價主線
美聯儲政策預期,仍是決定金價走勢最核心的定價變量。
最新數據顯示,美國9月CPI同比上漲3.7%,較8月3.4%進一步抬升,剔除食品能源的核心CPI同比升至2.6%;PPI環比暴漲1.3%,創下四年最大單月漲幅,上游批發端的成本壓力存在持續向終端消費者轉嫁的風險。美國通脹已經連續五年高於美聯儲2%的政策目標。
面對超預期的通脹,美聯儲官員觀點出現明顯分歧。
市場定價顯示,10月議息會議維持利率不變概率高達83%,多數官員傾向暫時觀望,等待更多經濟數據;
但克利夫蘭聯儲主席哈馬克發出偏鷹警告,指出通脹正在廣譜擴散,企業已經將高成本納入定價規劃,若通脹預期惡化,年底甚至存在加息50個基點的選項。當前市場目光已經跳過10月,重點定價12月加息可能性,機構同時預判2027年還有額外加息。
從黃金定價邏輯看,加息預期抬升會推高美債名義收益率,帶動實際利率上行,對金價形成利空;
但持續高於目標的通脹數據,又強化黃金的通脹保值屬性,兩股力量持續拉扯。美聯儲褐皮書同時提示,美國部分地區經濟放緩、招聘走弱,低收入羣體壓縮消費,經濟走弱帶來的避險需求,又為金價提供額外支撐。
能源瓶頸+中東地緣:通脹源頭,雙向影響金價
能源供給瓶頸疊加中東地緣風險,成為本輪通脹上行的源頭衝擊,同時給黃金帶來雙向影響。
伊朗衝突與霍爾木茲海峽擾動推動油價大幅走高,布倫特原油一度觸及110美元/桶,WTI原油衝高至101美元/桶。市場核心矛盾並非原油運輸中斷,而是全球煉油產能受限,成品油庫存大幅低於五年季節性均值。即便美國達成俄柴油供應協議,短期也難以明顯壓低成品油價格。
高油價直接推升居民生活成本,密歇根消費者信心指數跌至歷史次低位,能源衝擊還會持續向食品等下游行業傳導。
高能源成本拖累美國經濟增長,市場開始交易滯脹敍事,而滯脹環境歷來是黃金的友好宏觀場景;中東衝突尚無明確收尾方案,局勢升級的尾部風險持續為黃金提供避險溢價。
但另一面,油價推升整體通脹,會強化美聯儲緊縮動機,推高加息預期,反過來壓制金價。
食品通脹接力:通脹黏性持續驗證,加劇政策兩難
食品通脹接力上漲,進一步印證通脹並非短期一次性擾動,凸顯通脹黏性。
近幾個月食品CPI表面保持平穩,但平靜期即將結束。柴油漲價抬升運輸成本、包裝原材料關税持續存在,疊加厄爾尼諾氣候災害威脅多國農業生產,多重因素將逐步釋放漲價壓力。
農業專家預判,明年美國食品通脹將上行至3.5%-4%。
9月PPI數據顯示,食品批發價格結束連續三個月下跌,環比反彈,生鮮肉類、果蔬價格率先出現漲價跡象。
本輪玉米播種階段就已經承擔伊朗衝突帶來的能源與化肥成本,玉米漲價的影響或將延續至2027年初;而本次強厄爾尼諾對農作物的衝擊,漲價效應預計到2027年年中才會充分顯現。
對美聯儲而言,食品通脹不可忽視,一旦食品價格出現廣譜上漲,將迫使央行繼續維持緊縮政策。
對於黃金市場,食品通脹是通脹黏性的有力佐證,削弱市場“通脹快速回落至2%”的樂觀預期,支撐黃金保值配置需求;但通脹粘性越強,美聯儲高利率維持時間越久,拉長高實際利率週期,持續壓制金價。
總結與技術分析:
綜合來看,能源、食品兩大供給側衝擊持續推升物價,為黃金構築抗通脹、避險的底層支撐;
但頑固的通脹倒逼美聯儲保留進一步加息選項,高實際利率構成金價最主要的壓制力量。
接下來黃金行情本質上就是實際利率與通脹預期之間的賽跑。
若通脹持續擴散,美聯儲被迫實施更多加息,實際利率進一步走高,金價將承壓;
倘若能源供給衝擊延續,美國經濟明顯走弱,滯脹敍事主導市場,金價則存在上行空間。
後續交易需要重點跟蹤三大核心變量:12月美聯儲加息概率、原油與成品油庫存變化、美國PCE通脹數據以及中東局勢演變。
技術面:金價面臨上方頭肩頂頸線壓制,而下方則有雙底形態的做多力量支撐。
(現貨黃金日線圖,來源:易匯通)
北京時間17:55,現貨黃金現報4168美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。