機構:明年黃金劍指6000美元,白銀或上破90美元
2026-10-20 12:09:21
儘管持續的通貨膨脹與不斷攀升的利率正迫使資金湧向高收益資產,黃金市場的看空陰霾卻未能掩蓋其深層的結構性支撐。
金屬聚焦公司黃金與白銀業務總監馬修·皮格特(Matthew Piggott)明確表示,當前市場正處於盤整蓄力階段,去年助推金價創下歷史性大漲的核心驅動力依然牢不可破,未來貴金屬的表現依舊值得期待。
馬修·皮格特深入剖析了黃金當前的宏觀處境。他指出,雖然近期投資者態度趨於謹慎,但機構買家與各國央行的堅定增持,成功將金價穩穩託舉在每盎司4000美元上方。金屬聚焦公司發佈了極為樂觀的遠期預測,預計2027年黃金均價將達到每盎司5330美元,較今年預計的4600美元飆升16%,且在明年第四季度有望衝擊每盎司5600美元,甚至逼近6000美元大關,白銀均價也將在明年站上每盎司84.4美元的高位,並在第四季度突破90美元。
皮格特進一步解釋稱,今年初金價遭遇的回調以及後續反彈的乏力,本質上反映了不同資產對投資資本的激烈爭奪,絕非黃金長期基本面出現了實質性惡化。當前,投資者的目光被股票市場、能源及其他大宗商品所吸引,而高企的債券收益率更是大幅推高了持有黃金這種非生息資產的機會成本。
然而,機構資金在金價逼近4000美元關口時展現出了極強的戰略定力。他補充道,無論是機構買盤還是央行的持續增持,共同構築了4000美元的堅實底部。更重要的是,支撐2025年金價暴漲的深層經濟與地緣政治因素並未消散,日益膨脹的政府債務與財政的不確定性,反而極大強化了黃金的長期投資邏輯,只是這些宏觀驅動力暫時被通脹、能源價格及貨幣政策的短期擾動所掩蓋。
在宏觀金融層面,中東衝突的持續依然是阻礙黃金投資需求復甦的重大掣肘。皮格特指出,飆升的能源價格推高通脹、支撐美元,進一步堅定了央行維持緊縮政策的預期,這種複雜的宏觀交織讓貴金屬的定價邏輯變得異常棘手。他表示,唯有在能源端取得實質性進展並徹底平息衝突,才能從根本上緩解通脹壓力,恢復市場的買入信心。
他警告稱,衝突在中期選舉後存在再度升級的風險,這可能導致能源通脹蔓延並維持緊縮預期。儘管如此,金屬聚焦公司堅定認為美聯儲不會開啓長期的激進加息週期,過度緊縮必將引發深度的經濟衰退,最終反向推高作為投資組合分散工具的黃金需求。皮格特強調,儘管中東局勢的拖延讓行情重啓的時間點被迫後移,但金價在貨幣政策由降息預期急劇轉向加息預期的劇變中,依然展現出極強的韌性,盤整的底部始終堅如磐石。此外,隨着年底臨近,亞洲兩個大國的季節性實物需求也有望為金價提供額外的支撐。
相較於黃金擁有央行購金與財政擔憂的強力支撐,白銀面臨的基本面環境顯然更為複雜。金屬聚焦公司預計,儘管2027年白銀均價將達到每盎司84.4美元,並在第四季度突破90美元,但其實物市場將在今年3540萬盎司的缺口轉為明年3730萬盎司的過剩。造成這一局面的根本原因在於,高企的銀價正倒逼光伏等工業領域加速削減白銀消耗。
皮格特詳細指出,光伏製造商持續降低生產中的白銀用量,這不僅是應對高價的被動之舉,更是產業追求降本增效的必然趨勢。該行業已越過關鍵的拐點,即便太陽能裝機量持續增長,單位耗銀量的下降也將導致光伏用銀絕對量呈現下滑趨勢,而這一精打細算的技術迭代並不依賴於顛覆性的新材料突破。
儘管電動汽車與數據中心等領域的用銀增長能在一定程度上對沖光伏需求的疲軟,皮格特卻斷言,白銀未來重返強勢的核心驅動力必將全面轉向投資端。他強調,白銀的爆發絕不可能脱離黃金的同步走強而單獨上演,資金大規模湧入白銀ETF從而抽離市場實物,才是推升銀價的核心推手。隨着投資渠道的日益豐富,白銀已逐漸脱離純粹替代品的標籤,演變為一種與黃金並行的獨立貴金屬資產,展現出更為多元的投資價值。
綜上所述,黃金與白銀市場正經歷着深刻的邏輯重塑。在結構性宏觀壓力與短期地緣擾動的交織下,貴金屬的深層支撐依然穩固。無論是黃金的長期避險價值,還是白銀投資屬性的全面覺醒,都預示着在經過充分盤整之後,貴金屬市場必將在未來的金融博弈中迎來更為廣闊且持久的上漲空間。
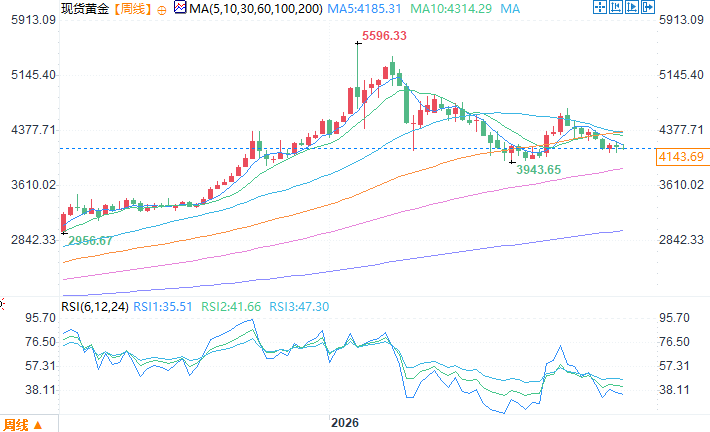
現貨黃金周線圖
北京時間10月20日12:08 現貨黃金 報 4144.29 美元/盎司
金屬聚焦公司黃金與白銀業務總監馬修·皮格特(Matthew Piggott)明確表示,當前市場正處於盤整蓄力階段,去年助推金價創下歷史性大漲的核心驅動力依然牢不可破,未來貴金屬的表現依舊值得期待。
資金博弈加劇,黃金盤整凸顯深層支撐
馬修·皮格特深入剖析了黃金當前的宏觀處境。他指出,雖然近期投資者態度趨於謹慎,但機構買家與各國央行的堅定增持,成功將金價穩穩託舉在每盎司4000美元上方。金屬聚焦公司發佈了極為樂觀的遠期預測,預計2027年黃金均價將達到每盎司5330美元,較今年預計的4600美元飆升16%,且在明年第四季度有望衝擊每盎司5600美元,甚至逼近6000美元大關,白銀均價也將在明年站上每盎司84.4美元的高位,並在第四季度突破90美元。
皮格特進一步解釋稱,今年初金價遭遇的回調以及後續反彈的乏力,本質上反映了不同資產對投資資本的激烈爭奪,絕非黃金長期基本面出現了實質性惡化。當前,投資者的目光被股票市場、能源及其他大宗商品所吸引,而高企的債券收益率更是大幅推高了持有黃金這種非生息資產的機會成本。
然而,機構資金在金價逼近4000美元關口時展現出了極強的戰略定力。他補充道,無論是機構買盤還是央行的持續增持,共同構築了4000美元的堅實底部。更重要的是,支撐2025年金價暴漲的深層經濟與地緣政治因素並未消散,日益膨脹的政府債務與財政的不確定性,反而極大強化了黃金的長期投資邏輯,只是這些宏觀驅動力暫時被通脹、能源價格及貨幣政策的短期擾動所掩蓋。
地緣博弈掣肘,貨幣政策轉向藴藏轉機
在宏觀金融層面,中東衝突的持續依然是阻礙黃金投資需求復甦的重大掣肘。皮格特指出,飆升的能源價格推高通脹、支撐美元,進一步堅定了央行維持緊縮政策的預期,這種複雜的宏觀交織讓貴金屬的定價邏輯變得異常棘手。他表示,唯有在能源端取得實質性進展並徹底平息衝突,才能從根本上緩解通脹壓力,恢復市場的買入信心。
他警告稱,衝突在中期選舉後存在再度升級的風險,這可能導致能源通脹蔓延並維持緊縮預期。儘管如此,金屬聚焦公司堅定認為美聯儲不會開啓長期的激進加息週期,過度緊縮必將引發深度的經濟衰退,最終反向推高作為投資組合分散工具的黃金需求。皮格特強調,儘管中東局勢的拖延讓行情重啓的時間點被迫後移,但金價在貨幣政策由降息預期急劇轉向加息預期的劇變中,依然展現出極強的韌性,盤整的底部始終堅如磐石。此外,隨着年底臨近,亞洲兩個大國的季節性實物需求也有望為金價提供額外的支撐。
銀價突破瓶頸,投資屬性將成核心引擎
相較於黃金擁有央行購金與財政擔憂的強力支撐,白銀面臨的基本面環境顯然更為複雜。金屬聚焦公司預計,儘管2027年白銀均價將達到每盎司84.4美元,並在第四季度突破90美元,但其實物市場將在今年3540萬盎司的缺口轉為明年3730萬盎司的過剩。造成這一局面的根本原因在於,高企的銀價正倒逼光伏等工業領域加速削減白銀消耗。
皮格特詳細指出,光伏製造商持續降低生產中的白銀用量,這不僅是應對高價的被動之舉,更是產業追求降本增效的必然趨勢。該行業已越過關鍵的拐點,即便太陽能裝機量持續增長,單位耗銀量的下降也將導致光伏用銀絕對量呈現下滑趨勢,而這一精打細算的技術迭代並不依賴於顛覆性的新材料突破。
儘管電動汽車與數據中心等領域的用銀增長能在一定程度上對沖光伏需求的疲軟,皮格特卻斷言,白銀未來重返強勢的核心驅動力必將全面轉向投資端。他強調,白銀的爆發絕不可能脱離黃金的同步走強而單獨上演,資金大規模湧入白銀ETF從而抽離市場實物,才是推升銀價的核心推手。隨着投資渠道的日益豐富,白銀已逐漸脱離純粹替代品的標籤,演變為一種與黃金並行的獨立貴金屬資產,展現出更為多元的投資價值。
結語
綜上所述,黃金與白銀市場正經歷着深刻的邏輯重塑。在結構性宏觀壓力與短期地緣擾動的交織下,貴金屬的深層支撐依然穩固。無論是黃金的長期避險價值,還是白銀投資屬性的全面覺醒,都預示着在經過充分盤整之後,貴金屬市場必將在未來的金融博弈中迎來更為廣闊且持久的上漲空間。
現貨黃金周線圖
北京時間10月20日12:08 現貨黃金 報 4144.29 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。