長端日債收益率已超3% 日本央行的任何基調轉變都會被放大?
2026-10-20 13:06:44
週二(10月20日)亞洲時段,美元兑日元窄幅震盪,當前交投於158.20附近。
大和證券表示,日本央行正進入一個新階段,政策目標已不再是推動通脹升至2%,而是將其穩定在該水平。這一轉變的核心,在於工資增長的持久性。
日本央行行長植田和男在10月16日的新聞發佈會上表示,潛在通脹大致接近2%,從該水平進一步上升不可容忍。
他指出,央行此前願意讓潛在通脹向目標攀升,但如今將通脹牢牢錨定在2%附近,已成為核心政策目標。
大和證券稱,這些言論確認了其此前識別的政策轉向——從“達到2%”轉向“穩定在2%”。
這一轉變意味着,日本央行不再需要推動通脹上行,而是要防止通脹過度偏離2%。政策框架的調整,使央行的關注點從“是否達到目標”轉向“如何維持目標”,也為未來加息的時機與節奏設定了新的邏輯。
植田表示,政策委員會將在10月29日至30日的會議上深入討論潛在通脹是否已達到2%。
大和證券援引報道稱,日本央行可能在該次會議上將政策利率維持在1.25%,但可能將潛在通脹評估上調至大致2%左右。這不會被視為價格目標的立即實現,央行預計將在金融條件仍寬鬆的情況下繼續加息,據報道12月加息未被排除。
這一預期的核心是,10月會議大概率按兵不動,但可能通過上調通脹評估釋放鷹派信號。若央行正式承認潛在通脹已達到2%左右,將為12月或更晚的加息鋪路,同時保留政策靈活性。
大和證券表示,無需加速加息步伐,因消費者支出仍然疲軟,儘管企業投資保持強勁。8月核心機械訂單增長5.2%,指向有韌性的資本支出,包括AI相關領域。
與此同時,通脹壓力並未明顯消退。9月企業商品價格同比上漲6.8%,較8月的7.6%有所放緩但仍處高位,進口價格因原油價格上漲而重新開始上升。
該行認為,明年春季工資談判是檢驗通脹是否已確立的關鍵。日本最大的工會聯合會連合據報道正考慮在2027年要求5%或以上的加薪,為連續第四年達到該水平,對小型企業的目標更高,為6%或以上,整體目標約為6%。今年的談判實現了約5%的加薪,但小型企業的漲幅較低,約為4.7%。
大和證券表示,重要的不僅是整體數字,而是強勁的加薪能否成為持久常態,並從大企業蔓延至小企業。未來幾個月將有更多細節,包括連合10月的基本計劃和商業遊説團體經團聯11月的立場,這將使日本央行在12月會議前獲得更清晰的判斷。
大和證券的解讀指向一個不急於行動、但尚未完成加息的日本央行。這使日元在任何工資增長變得根深蒂固的跡象中獲得支撐。10月29日至30日會議維持利率不變,疊加通脹評估上調,將使12月加息保持在視野內,並可能推高短期日本國債收益率。
油價是關鍵擺動因素。大和證券指出,進口價格因原油價格上漲而重新開始上升,若伊朗衝突導致油價進一步跳升,將增加通脹超調的風險,強化更快收緊的理由。對日本股市而言,漸進加息伴隨穩健的資本支出不太可能使市場脱軌,但更快的加息步伐將考驗估值。長端日本國債收益率已升至3%以上,仍對日本央行任何基調轉變保持敏感。
大和證券的解讀對美元兑日元構成邊際利多日元的作用。其核心邏輯在於,日本央行從“追求2%”轉向“維持2%”,意味着政策正常化方向未變,只是節奏更謹慎。10月會議大概率維持利率在1.25%,但可能將通脹評估上調至大致2%,這使12月加息仍留在視野內。若2027年春季工資談判顯示加薪成為持久常態並向小企業蔓延,日本央行加快收緊的理由將增強,日元的利率劣勢有望逐步收窄,這為日元提供了中期的支撐基礎。
但短期內,美元兑日元仍受美日利差主導。美國10年期國債收益率維持在5.30%附近,美聯儲12月加息預期仍被定價,利差懸殊的格局並未改變。大和證券也指出,日本央行並不急於加速加息,消費者支出疲軟制約了收緊步伐。因此,日元的支撐更可能在中長期逐步顯現,而非立即扭轉匯價走勢。
油價是關鍵擺動因素。若伊朗衝突推高油價,日本進口價格上升將增加通脹超調風險,可能促使日本央行更快收緊,這對日元構成額外支撐。綜合來看,美元兑日元短期大概率維持157至159區間震盪,日本央行10月會議、工資談判進展與油價走勢,是決定中期方向的核心變量。
大和證券認為,日本央行正從追求2%通脹轉向維持2%,工資增長的持久性是關鍵。植田和男表示潛在通脹接近2%,進一步上升不可容忍,央行將把通脹錨定在2%附近作為核心目標。10月會議預計維持利率在1.25%,但可能上調通脹評估至大致2%,12月加息未被排除。
大和證券認為無需加速加息,因消費者支出疲軟但企業投資強勁,通脹壓力未明顯消退。2027年春季工資談判是檢驗通脹是否確立的關鍵,連合可能要求5%或以上的加薪,重要的是加薪能否成為持久常態並蔓延至小企業。
對市場而言,這一解讀指向一個不急於行動但尚未完成加息的日本央行,日元在工資增長根深蒂固的跡象中獲得支撐,10月會議維持利率並上調通脹評估,將使12月加息保持在視野內,並可能推高短期日債收益率。油價是關鍵擺動因素,長端日債收益率對任何基調轉變保持敏感。
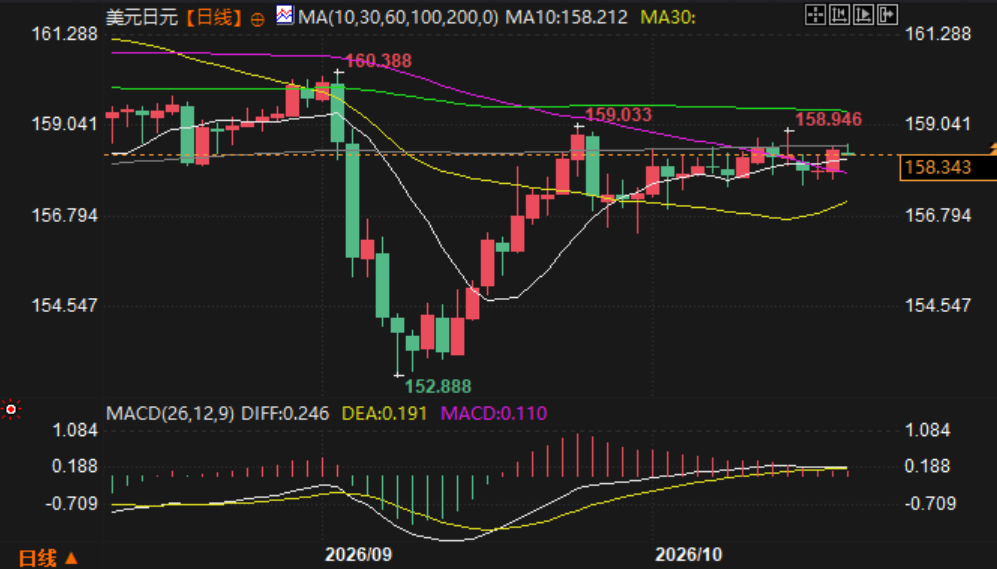
(美元兑日元日線圖,)
北京時間13:05,美元兑日元報158.20/21。
大和證券表示,日本央行正進入一個新階段,政策目標已不再是推動通脹升至2%,而是將其穩定在該水平。這一轉變的核心,在於工資增長的持久性。
日本央行行長植田和男在10月16日的新聞發佈會上表示,潛在通脹大致接近2%,從該水平進一步上升不可容忍。
他指出,央行此前願意讓潛在通脹向目標攀升,但如今將通脹牢牢錨定在2%附近,已成為核心政策目標。
大和證券稱,這些言論確認了其此前識別的政策轉向——從“達到2%”轉向“穩定在2%”。
這一轉變意味着,日本央行不再需要推動通脹上行,而是要防止通脹過度偏離2%。政策框架的調整,使央行的關注點從“是否達到目標”轉向“如何維持目標”,也為未來加息的時機與節奏設定了新的邏輯。
10月會議:大概率按兵不動,但或上調通脹評估
植田表示,政策委員會將在10月29日至30日的會議上深入討論潛在通脹是否已達到2%。
大和證券援引報道稱,日本央行可能在該次會議上將政策利率維持在1.25%,但可能將潛在通脹評估上調至大致2%左右。這不會被視為價格目標的立即實現,央行預計將在金融條件仍寬鬆的情況下繼續加息,據報道12月加息未被排除。
這一預期的核心是,10月會議大概率按兵不動,但可能通過上調通脹評估釋放鷹派信號。若央行正式承認潛在通脹已達到2%左右,將為12月或更晚的加息鋪路,同時保留政策靈活性。
工資是關鍵:2027年春季談判是檢驗通脹是否確立的窗口
大和證券表示,無需加速加息步伐,因消費者支出仍然疲軟,儘管企業投資保持強勁。8月核心機械訂單增長5.2%,指向有韌性的資本支出,包括AI相關領域。
與此同時,通脹壓力並未明顯消退。9月企業商品價格同比上漲6.8%,較8月的7.6%有所放緩但仍處高位,進口價格因原油價格上漲而重新開始上升。
該行認為,明年春季工資談判是檢驗通脹是否已確立的關鍵。日本最大的工會聯合會連合據報道正考慮在2027年要求5%或以上的加薪,為連續第四年達到該水平,對小型企業的目標更高,為6%或以上,整體目標約為6%。今年的談判實現了約5%的加薪,但小型企業的漲幅較低,約為4.7%。
大和證券表示,重要的不僅是整體數字,而是強勁的加薪能否成為持久常態,並從大企業蔓延至小企業。未來幾個月將有更多細節,包括連合10月的基本計劃和商業遊説團體經團聯11月的立場,這將使日本央行在12月會議前獲得更清晰的判斷。
市場含義:日元獲支撐,短端日債收益率或上行
大和證券的解讀指向一個不急於行動、但尚未完成加息的日本央行。這使日元在任何工資增長變得根深蒂固的跡象中獲得支撐。10月29日至30日會議維持利率不變,疊加通脹評估上調,將使12月加息保持在視野內,並可能推高短期日本國債收益率。
油價是關鍵擺動因素。大和證券指出,進口價格因原油價格上漲而重新開始上升,若伊朗衝突導致油價進一步跳升,將增加通脹超調的風險,強化更快收緊的理由。對日本股市而言,漸進加息伴隨穩健的資本支出不太可能使市場脱軌,但更快的加息步伐將考驗估值。長端日本國債收益率已升至3%以上,仍對日本央行任何基調轉變保持敏感。
日元獲邊際支撐,但利差仍主導走勢
大和證券的解讀對美元兑日元構成邊際利多日元的作用。其核心邏輯在於,日本央行從“追求2%”轉向“維持2%”,意味着政策正常化方向未變,只是節奏更謹慎。10月會議大概率維持利率在1.25%,但可能將通脹評估上調至大致2%,這使12月加息仍留在視野內。若2027年春季工資談判顯示加薪成為持久常態並向小企業蔓延,日本央行加快收緊的理由將增強,日元的利率劣勢有望逐步收窄,這為日元提供了中期的支撐基礎。
但短期內,美元兑日元仍受美日利差主導。美國10年期國債收益率維持在5.30%附近,美聯儲12月加息預期仍被定價,利差懸殊的格局並未改變。大和證券也指出,日本央行並不急於加速加息,消費者支出疲軟制約了收緊步伐。因此,日元的支撐更可能在中長期逐步顯現,而非立即扭轉匯價走勢。
油價是關鍵擺動因素。若伊朗衝突推高油價,日本進口價格上升將增加通脹超調風險,可能促使日本央行更快收緊,這對日元構成額外支撐。綜合來看,美元兑日元短期大概率維持157至159區間震盪,日本央行10月會議、工資談判進展與油價走勢,是決定中期方向的核心變量。
總結
大和證券認為,日本央行正從追求2%通脹轉向維持2%,工資增長的持久性是關鍵。植田和男表示潛在通脹接近2%,進一步上升不可容忍,央行將把通脹錨定在2%附近作為核心目標。10月會議預計維持利率在1.25%,但可能上調通脹評估至大致2%,12月加息未被排除。
大和證券認為無需加速加息,因消費者支出疲軟但企業投資強勁,通脹壓力未明顯消退。2027年春季工資談判是檢驗通脹是否確立的關鍵,連合可能要求5%或以上的加薪,重要的是加薪能否成為持久常態並蔓延至小企業。
對市場而言,這一解讀指向一個不急於行動但尚未完成加息的日本央行,日元在工資增長根深蒂固的跡象中獲得支撐,10月會議維持利率並上調通脹評估,將使12月加息保持在視野內,並可能推高短期日債收益率。油價是關鍵擺動因素,長端日債收益率對任何基調轉變保持敏感。
(美元兑日元日線圖,)
北京時間13:05,美元兑日元報158.20/21。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。