中東航運中斷與油價反彈提振加元,美元兑加元四連陰,謹防向下破位
2026-10-20 15:27:11
週二亞洲時段,美元兑加元延續回落走勢,連續第四個交易日收跌,匯價交投於1.4090附近,較前一交易日尾市進一步走低。這一輪下跌主要由兩條線索驅動:一是中東地緣衝突升級推升國際油價,商品屬性較強的加元獲得直接支撐;二是美聯儲政策預期再定價削弱了美元的利差優勢,兩者疊加使匯價短線呈現易跌難漲的特徵。
原油方面,地緣風險的集中釋放成為主要推力。伊朗方面繼續強調對霍爾木茲海峽的控制權,海事機構報告多起商船遇襲事件;沙特阿拉伯與也門胡塞武裝相互發動打擊,俄羅斯與烏克蘭則恢復對能源基礎設施的定向襲擊。據市場分析機構Kpler數據顯示,上週中東地區原油七日平均流量降至約850萬桶/日,而前一週該數值仍超過2000萬桶/日,期間至少發生10起涉及商船的確認事件。這種驟降式的物流中斷迅速反映在價格上,布倫特原油重回109美元上方,WTI原油在98—99美元區間反覆拉鋸。作為典型的資源型貨幣,加元對能源價格的敏感度較高,油價反彈為加元提供了即時的買盤支撐,這也是美元兑加元在本輪美元整體偏強的背景下仍能走出獨立下跌行情的核心原因。
貨幣政策層面,兩國央行的處境差異正在收窄匯價的趨勢性空間。加拿大央行方面,皇家銀行經濟學家指出,該行仍處於“令人不適的平衡”之中:國內經濟表現疲軟,但油價走高又帶來新的通脹壓力。目前整體通脹僅略高於目標水平,剔除食品與能源的核心CPI、CPI-trim及CPI-median等指標均在2%附近徘徊。這種矛盾組合使得決策者保持謹慎,皇家銀行的基本判斷是利率將維持至2026年不變。這意味着加元難以從加息預期中獲得額外動能,其走強更多依賴油價與風險偏好,而非利差擴張,這也決定了加元的強勢可能缺乏持續性。
美元方面,美聯儲主席沃什上週表達了對美國經濟韌性的樂觀態度,但未就未來調整利率的時機與可能性給出具體指引。市場據此將10月維持利率不變的預期推高至82.8%左右(不同機構口徑略有差異),對年末是否收緊政策的定價也存在分歧。這種“方向未定、時點後移”的組合,使得美元指數在周初延續疲弱態勢。據市場分析顯示,美元指數上週收弱,本週一整體交投情緒偏防禦,反映出投資者在重新評估美聯儲政策路徑時的謹慎心態。不過需要注意的是,美元走弱更多體現為階段性回撤而非趨勢反轉,一旦年末收緊預期再度升温,美元的利差優勢仍可能捲土重來,從而對美元兑加元形成反向壓制。
從全球市場影響來看,當前匯價的波動本質上是“油價—通脹—政策”鏈條的傳導結果。油價上漲雖然短期利好加元,但若持續上行,反而會加劇加拿大央行的通脹壓力,甚至壓縮其未來的寬鬆空間,這種自我抵消的機制正是商品貨幣的典型特徵。與此同時,霍爾木茲海峽承擔全球約五分之一的海運原油運輸,任何長期化中斷都可能引發全球能源成本重估,進而通過通脹預期影響主要央行的政策節奏,最終反過來作用於匯率。因此,投資者不宜簡單將油價上漲等同於看多加元,而應關注這種漲價能否轉化為可持續的貿易順差與資本流入。
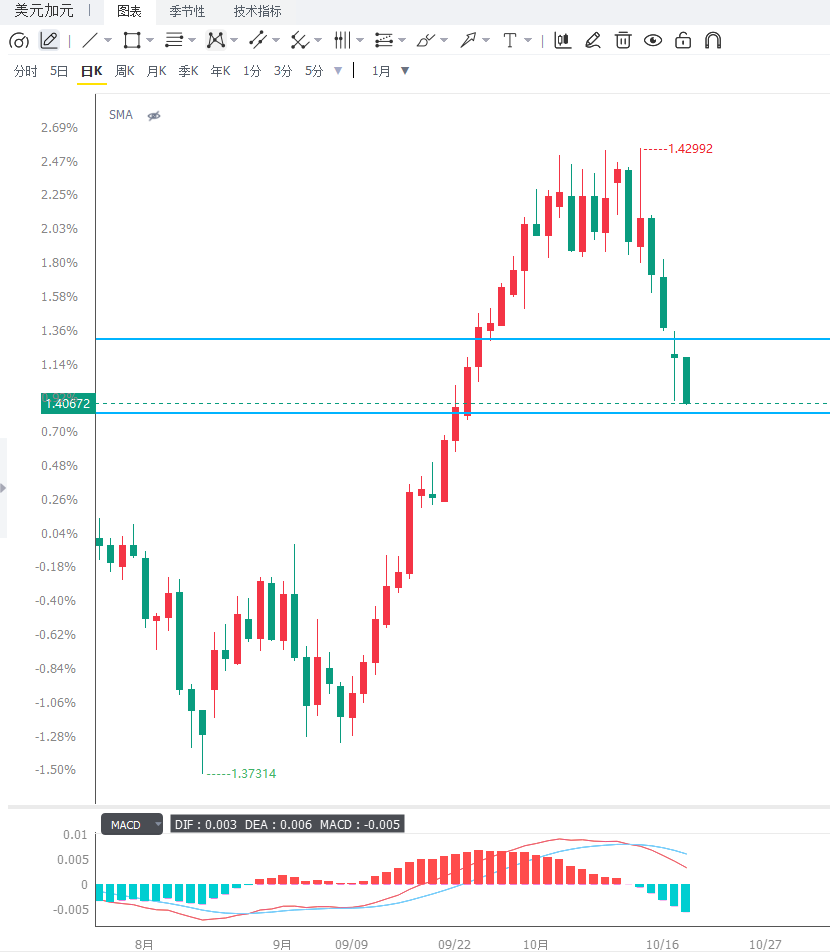
日線圖上,美元兑加元已跌破近期整理平台下沿,匯價運行於20日指數移動平均線與100日簡單移動平均線下方,短期均線呈空頭排列,表明中線偏空結構尚未修復;RSI(14)回落至44附近,處於50中性線下方但未進入超賣區,説明下行動能仍在釋放且存在進一步探底空間;上方首要阻力位於1.4150—1.4160,其次為1.4200整數關口與1.4260前期高點區域,下方支撐依次關注1.4050、1.4000整數關口以及1.3950。4小時圖上,匯價自1.4180附近回落後沿短期均線緩慢下移,MACD柱狀線在零軸下方擴張、快慢線向下發散,顯示空頭仍佔主導;若價格反彈至1.4120—1.4140區間受阻,可視為短線逢高沽空信號;若有效跌破1.4050並伴隨成交量放大,則可能加速測試1.4000;反之,只有重新站上1.4160上方,才能確認本輪四連陰的回調告一段落並轉入區間整理。
編輯總結
美元兑加元短期的核心邏輯在於油價反彈與美元走弱的共振,但這種共振的持續性存疑。加元當前的支撐主要來自地緣溢價而非基本面改善,加拿大央行在經濟疲軟與通脹隱憂之間的謹慎立場,決定了其難以提供額外的利率支撐;美元的回撤則源於政策預期的模糊化,而非緊縮週期的終結。因此,匯價更可能在1.4000—1.4200區間內反覆拉鋸,單邊突破需要更強的催化。後續需重點關注三個變量:一是霍爾木茲海峽通行狀況與中東局勢演變,這直接決定油價溢價的存續時間;二是加拿大通脹數據與央行表態,若核心指標脱離2%附近區間,市場預期可能出現修正;三是美聯儲年末政策路徑的最終確認,這仍是美元中期方向的勝負手。
原油方面,地緣風險的集中釋放成為主要推力。伊朗方面繼續強調對霍爾木茲海峽的控制權,海事機構報告多起商船遇襲事件;沙特阿拉伯與也門胡塞武裝相互發動打擊,俄羅斯與烏克蘭則恢復對能源基礎設施的定向襲擊。據市場分析機構Kpler數據顯示,上週中東地區原油七日平均流量降至約850萬桶/日,而前一週該數值仍超過2000萬桶/日,期間至少發生10起涉及商船的確認事件。這種驟降式的物流中斷迅速反映在價格上,布倫特原油重回109美元上方,WTI原油在98—99美元區間反覆拉鋸。作為典型的資源型貨幣,加元對能源價格的敏感度較高,油價反彈為加元提供了即時的買盤支撐,這也是美元兑加元在本輪美元整體偏強的背景下仍能走出獨立下跌行情的核心原因。
貨幣政策層面,兩國央行的處境差異正在收窄匯價的趨勢性空間。加拿大央行方面,皇家銀行經濟學家指出,該行仍處於“令人不適的平衡”之中:國內經濟表現疲軟,但油價走高又帶來新的通脹壓力。目前整體通脹僅略高於目標水平,剔除食品與能源的核心CPI、CPI-trim及CPI-median等指標均在2%附近徘徊。這種矛盾組合使得決策者保持謹慎,皇家銀行的基本判斷是利率將維持至2026年不變。這意味着加元難以從加息預期中獲得額外動能,其走強更多依賴油價與風險偏好,而非利差擴張,這也決定了加元的強勢可能缺乏持續性。
美元方面,美聯儲主席沃什上週表達了對美國經濟韌性的樂觀態度,但未就未來調整利率的時機與可能性給出具體指引。市場據此將10月維持利率不變的預期推高至82.8%左右(不同機構口徑略有差異),對年末是否收緊政策的定價也存在分歧。這種“方向未定、時點後移”的組合,使得美元指數在周初延續疲弱態勢。據市場分析顯示,美元指數上週收弱,本週一整體交投情緒偏防禦,反映出投資者在重新評估美聯儲政策路徑時的謹慎心態。不過需要注意的是,美元走弱更多體現為階段性回撤而非趨勢反轉,一旦年末收緊預期再度升温,美元的利差優勢仍可能捲土重來,從而對美元兑加元形成反向壓制。
從全球市場影響來看,當前匯價的波動本質上是“油價—通脹—政策”鏈條的傳導結果。油價上漲雖然短期利好加元,但若持續上行,反而會加劇加拿大央行的通脹壓力,甚至壓縮其未來的寬鬆空間,這種自我抵消的機制正是商品貨幣的典型特徵。與此同時,霍爾木茲海峽承擔全球約五分之一的海運原油運輸,任何長期化中斷都可能引發全球能源成本重估,進而通過通脹預期影響主要央行的政策節奏,最終反過來作用於匯率。因此,投資者不宜簡單將油價上漲等同於看多加元,而應關注這種漲價能否轉化為可持續的貿易順差與資本流入。
日線圖上,美元兑加元已跌破近期整理平台下沿,匯價運行於20日指數移動平均線與100日簡單移動平均線下方,短期均線呈空頭排列,表明中線偏空結構尚未修復;RSI(14)回落至44附近,處於50中性線下方但未進入超賣區,説明下行動能仍在釋放且存在進一步探底空間;上方首要阻力位於1.4150—1.4160,其次為1.4200整數關口與1.4260前期高點區域,下方支撐依次關注1.4050、1.4000整數關口以及1.3950。4小時圖上,匯價自1.4180附近回落後沿短期均線緩慢下移,MACD柱狀線在零軸下方擴張、快慢線向下發散,顯示空頭仍佔主導;若價格反彈至1.4120—1.4140區間受阻,可視為短線逢高沽空信號;若有效跌破1.4050並伴隨成交量放大,則可能加速測試1.4000;反之,只有重新站上1.4160上方,才能確認本輪四連陰的回調告一段落並轉入區間整理。
編輯總結
美元兑加元短期的核心邏輯在於油價反彈與美元走弱的共振,但這種共振的持續性存疑。加元當前的支撐主要來自地緣溢價而非基本面改善,加拿大央行在經濟疲軟與通脹隱憂之間的謹慎立場,決定了其難以提供額外的利率支撐;美元的回撤則源於政策預期的模糊化,而非緊縮週期的終結。因此,匯價更可能在1.4000—1.4200區間內反覆拉鋸,單邊突破需要更強的催化。後續需重點關注三個變量:一是霍爾木茲海峽通行狀況與中東局勢演變,這直接決定油價溢價的存續時間;二是加拿大通脹數據與央行表態,若核心指標脱離2%附近區間,市場預期可能出現修正;三是美聯儲年末政策路徑的最終確認,這仍是美元中期方向的勝負手。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。