重返100美元上方,中期選舉前特朗普為何未能壓住油價?
2026-10-20 19:36:13
週二(10月20日)歐盤時段,WTI原油突破每桶100美元,布倫特原油逼近111美元。距離美國中期選舉不到兩週,特朗普政府面臨的能源價格壓力正在加大,但原油市場並未押注衝突即將結束。華盛頓當前希望控制衝突,石油供應何時才能恢復正常?
這是當前油價走勢中最值得注意的矛盾。特朗普有充分的國內政治理由避免油價進一步上漲,對原油市場而言,決定價格的可能不是美國是否希望結束衝突,而是它能否在不作出重大讓步的情況下,促使伊朗接受一項能夠恢復航運的安排。
有報道稱,伊朗有意利用美國中期選舉前的政治壓力爭取談判籌碼,雙方在談判條件上仍存在明顯分歧。美國希望將伊朗核計劃納入談判,而伊朗則要求美國先處理海上封鎖、制裁和被凍結資產等問題。雙方都面臨達成協議的壓力,卻未必願意率先讓步。
這意味着,未來兩週最可能影響油價的變量,不只是軍事行動會不會擴大,還有談判僵局會持續多久,以及市場是否需要繼續為供應中斷支付溢價。
選舉壓力難以轉化為供應恢復
對特朗普而言,油價上漲不僅是能源市場問題,也是中期選舉前的政治風險。汽油價格直接影響選民對生活成本的感受,而持續的能源衝擊還可能推高運輸和生產成本,進一步削弱政府在經濟問題上的表現。
美國9月消費者價格指數同比上漲3.7%,汽油價格上漲是通脹加速的重要因素之一。在這種背景下,白宮有理由避免衝突進一步擴大,並尋找能夠緩解能源價格壓力的外交出路。
但市場不能簡單地將這一政治動機理解為油價即將回落。特朗普需要的不只是停止新的軍事行動,還需要一個能夠被視為取得成果的安排。如果解除封鎖或放鬆制裁被認為意味着對伊朗讓步,而談判又無法解決核問題和地區安全爭端,那麼迅速收場的政治代價可能同樣不低。
伊朗則可能利用這種約束增加自身的談判籌碼。如果伊朗認為維持航運壓力能夠加劇美國國內的能源成本問題,那麼中期選舉臨近未必會自動推動局勢降温,反而可能使雙方在談判中更加謹慎。
因此,美國主動發動大規模新一輪攻擊的意願,可能低於市場最擔心的水平,但這並不足以消除衝突持續的風險。對油價而言,雙方不願全面升級與雙方無法達成協議完全可以同時成立。
供應損失比政治表態更重要
原油市場之所以沒有因美國的降温動機而轉向看空,是因為供應緊張已經不只是一個未來可能發生的風險。
10月19日報道稱,霍爾木茲海峽原油運輸量的七日均值降至約850萬桶/日,而此前一週超過2000萬桶/日。商業船隻遇襲和航運安全風險,使市場擔憂供應恢復進程再次受阻。對於全球原油市場而言,海峽運輸量的變化,比單純的外交表態更直接地影響可供交付的石油數量。
國際能源署10月14日發佈的月度報告顯示,全球可觀測石油庫存9月減少約1000萬桶,陸上庫存下降約1.13億桶。截至9月底,全球可觀測庫存較2月底低約5.09億桶。庫存緩衝持續消耗,意味着一旦供應再次中斷,市場可能更難通過現有庫存吸收衝擊。
不過,供應並非完全沒有恢復。IEA數據顯示,9月全球石油供應環比增加250萬桶/日,達到1.023億桶/日。這一變化説明,當前市場並不是面對一個必然持續惡化的供應缺口,而是在供應恢復與新的中斷風險之間搖擺。
這也解釋了為什麼油價可能對同一條外交消息作出不同反應。如果談判取得進展,但船隻仍不願恢復通行,市場未必會大幅下調價格;如果雙方尚未達成全面協議,但原油出口和海峽通航量連續改善,油價卻可能提前回落。
需求端則構成另一項制約。IEA預計,2026年全球石油需求將同比下降約260萬桶/日,高油價和供應受限正在削弱消費。隨着燃料成本上升,部分企業和消費者將減少用量,經濟活動也可能受到拖累。這意味着,供應中斷雖然能夠推高油價,但持續高價本身也會破壞需求,限制上漲的持續時間。
當前市場因此面臨兩股相反的力量:庫存下降和運輸受阻支撐近端價格,需求走弱與潛在供應恢復則限制進一步上漲。未來兩週,哪一股力量佔據主導,將比單純判斷中東局勢是否緊張更有助於確定油價方向。
油價仍有上行風險,100美元值得關注
WTI突破100美元值得關注,但不同交割月份之間的價格差異也提醒市場,不應將近月合約的上漲直接視為整個市場價格中樞已經上移。
10月19日,WTI 11月合約結算價為103.66美元/桶,而當時成交更活躍的12月合約結算價為98.54美元/桶。兩者相差5.12美元,説明近月價格受到合約到期和短期供應條件的影響。判斷漲勢能否延續,需要觀察12月合約能否持續站上100美元,而不是隻看即將到期的近月合約。
未來兩週,基準情景仍是油價高位震盪、略偏多。只要美伊談判沒有實質性突破,霍爾木茲海峽運輸仍然脆弱,供應風險就可能繼續為價格提供支撐。以WTI 12月合約為參考,98至105美元/桶可以作為一個情景觀察區間;布倫特則可關注107至113美元/桶。這些區間是分析參考,並非精確的價格預測。
如果海峽通航持續改善、出口恢復,且外交安排開始涉及封鎖和制裁等實質問題,風險溢價可能迅速回落,WTI重新跌破100美元並不意外。反之,如果船隻襲擊增加、關鍵能源設施遭到重大破壞,或海峽運輸再次明顯下降,WTI可能向105至115美元/桶區間上探,布倫特則可能向115至125美元/桶區間上探。
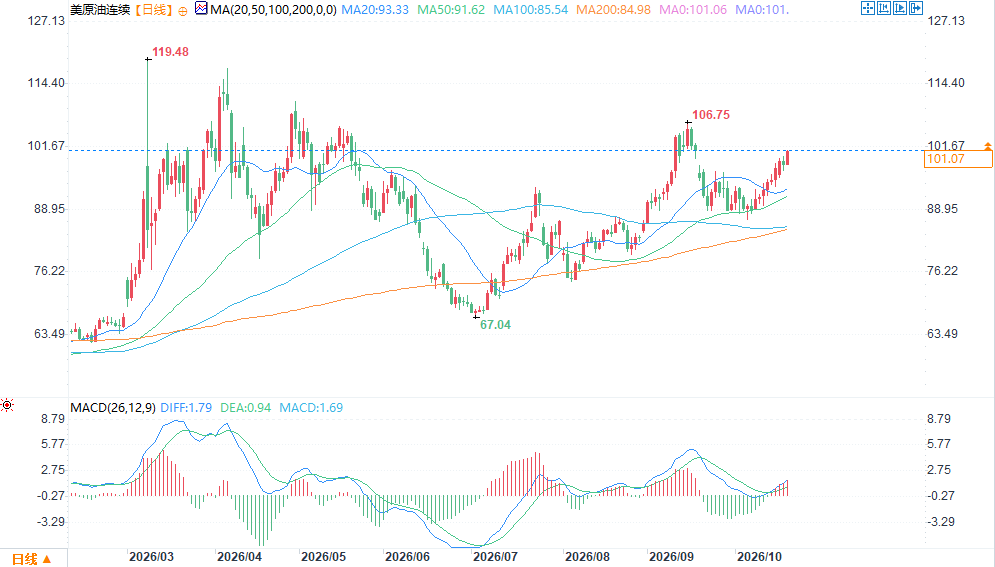
(WTI原油日圖 )
判斷油價下一步方向,關鍵在於區分供應損失與風險溢價。前者需要通過實際運輸量、出口和庫存數據來驗證,後者則更多取決於市場對沖突持續時間和進一步升級概率的判斷。如果油價在新的襲擊消息出現後不再明顯上漲,可能意味着風險已被充分計價;如果價格仍不斷走高,同時海峽流量繼續下降,則説明供應緊張仍在加深。
美國有動力在選舉前控制衝突,但這一動機本身不足以構成看空油價的理由。只要外交上的降温尚未轉化為實際供應恢復,原油市場就可能繼續維持高位,並對新的供應衝擊保持敏感。對於未來兩週而言,真正值得觀察的不是特朗普是否希望結束衝突,而是他能否推動一個足以恢復石油運輸、又不被視為戰略退讓的安排。
這是當前油價走勢中最值得注意的矛盾。特朗普有充分的國內政治理由避免油價進一步上漲,對原油市場而言,決定價格的可能不是美國是否希望結束衝突,而是它能否在不作出重大讓步的情況下,促使伊朗接受一項能夠恢復航運的安排。
有報道稱,伊朗有意利用美國中期選舉前的政治壓力爭取談判籌碼,雙方在談判條件上仍存在明顯分歧。美國希望將伊朗核計劃納入談判,而伊朗則要求美國先處理海上封鎖、制裁和被凍結資產等問題。雙方都面臨達成協議的壓力,卻未必願意率先讓步。
這意味着,未來兩週最可能影響油價的變量,不只是軍事行動會不會擴大,還有談判僵局會持續多久,以及市場是否需要繼續為供應中斷支付溢價。
選舉壓力難以轉化為供應恢復
對特朗普而言,油價上漲不僅是能源市場問題,也是中期選舉前的政治風險。汽油價格直接影響選民對生活成本的感受,而持續的能源衝擊還可能推高運輸和生產成本,進一步削弱政府在經濟問題上的表現。
美國9月消費者價格指數同比上漲3.7%,汽油價格上漲是通脹加速的重要因素之一。在這種背景下,白宮有理由避免衝突進一步擴大,並尋找能夠緩解能源價格壓力的外交出路。
但市場不能簡單地將這一政治動機理解為油價即將回落。特朗普需要的不只是停止新的軍事行動,還需要一個能夠被視為取得成果的安排。如果解除封鎖或放鬆制裁被認為意味着對伊朗讓步,而談判又無法解決核問題和地區安全爭端,那麼迅速收場的政治代價可能同樣不低。
伊朗則可能利用這種約束增加自身的談判籌碼。如果伊朗認為維持航運壓力能夠加劇美國國內的能源成本問題,那麼中期選舉臨近未必會自動推動局勢降温,反而可能使雙方在談判中更加謹慎。
因此,美國主動發動大規模新一輪攻擊的意願,可能低於市場最擔心的水平,但這並不足以消除衝突持續的風險。對油價而言,雙方不願全面升級與雙方無法達成協議完全可以同時成立。
供應損失比政治表態更重要
原油市場之所以沒有因美國的降温動機而轉向看空,是因為供應緊張已經不只是一個未來可能發生的風險。
10月19日報道稱,霍爾木茲海峽原油運輸量的七日均值降至約850萬桶/日,而此前一週超過2000萬桶/日。商業船隻遇襲和航運安全風險,使市場擔憂供應恢復進程再次受阻。對於全球原油市場而言,海峽運輸量的變化,比單純的外交表態更直接地影響可供交付的石油數量。
國際能源署10月14日發佈的月度報告顯示,全球可觀測石油庫存9月減少約1000萬桶,陸上庫存下降約1.13億桶。截至9月底,全球可觀測庫存較2月底低約5.09億桶。庫存緩衝持續消耗,意味着一旦供應再次中斷,市場可能更難通過現有庫存吸收衝擊。
不過,供應並非完全沒有恢復。IEA數據顯示,9月全球石油供應環比增加250萬桶/日,達到1.023億桶/日。這一變化説明,當前市場並不是面對一個必然持續惡化的供應缺口,而是在供應恢復與新的中斷風險之間搖擺。
這也解釋了為什麼油價可能對同一條外交消息作出不同反應。如果談判取得進展,但船隻仍不願恢復通行,市場未必會大幅下調價格;如果雙方尚未達成全面協議,但原油出口和海峽通航量連續改善,油價卻可能提前回落。
需求端則構成另一項制約。IEA預計,2026年全球石油需求將同比下降約260萬桶/日,高油價和供應受限正在削弱消費。隨着燃料成本上升,部分企業和消費者將減少用量,經濟活動也可能受到拖累。這意味着,供應中斷雖然能夠推高油價,但持續高價本身也會破壞需求,限制上漲的持續時間。
當前市場因此面臨兩股相反的力量:庫存下降和運輸受阻支撐近端價格,需求走弱與潛在供應恢復則限制進一步上漲。未來兩週,哪一股力量佔據主導,將比單純判斷中東局勢是否緊張更有助於確定油價方向。
油價仍有上行風險,100美元值得關注
WTI突破100美元值得關注,但不同交割月份之間的價格差異也提醒市場,不應將近月合約的上漲直接視為整個市場價格中樞已經上移。
10月19日,WTI 11月合約結算價為103.66美元/桶,而當時成交更活躍的12月合約結算價為98.54美元/桶。兩者相差5.12美元,説明近月價格受到合約到期和短期供應條件的影響。判斷漲勢能否延續,需要觀察12月合約能否持續站上100美元,而不是隻看即將到期的近月合約。
未來兩週,基準情景仍是油價高位震盪、略偏多。只要美伊談判沒有實質性突破,霍爾木茲海峽運輸仍然脆弱,供應風險就可能繼續為價格提供支撐。以WTI 12月合約為參考,98至105美元/桶可以作為一個情景觀察區間;布倫特則可關注107至113美元/桶。這些區間是分析參考,並非精確的價格預測。
如果海峽通航持續改善、出口恢復,且外交安排開始涉及封鎖和制裁等實質問題,風險溢價可能迅速回落,WTI重新跌破100美元並不意外。反之,如果船隻襲擊增加、關鍵能源設施遭到重大破壞,或海峽運輸再次明顯下降,WTI可能向105至115美元/桶區間上探,布倫特則可能向115至125美元/桶區間上探。
(WTI原油日圖 )
判斷油價下一步方向,關鍵在於區分供應損失與風險溢價。前者需要通過實際運輸量、出口和庫存數據來驗證,後者則更多取決於市場對沖突持續時間和進一步升級概率的判斷。如果油價在新的襲擊消息出現後不再明顯上漲,可能意味着風險已被充分計價;如果價格仍不斷走高,同時海峽流量繼續下降,則説明供應緊張仍在加深。
美國有動力在選舉前控制衝突,但這一動機本身不足以構成看空油價的理由。只要外交上的降温尚未轉化為實際供應恢復,原油市場就可能繼續維持高位,並對新的供應衝擊保持敏感。對於未來兩週而言,真正值得觀察的不是特朗普是否希望結束衝突,而是他能否推動一個足以恢復石油運輸、又不被視為戰略退讓的安排。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。