為何法國具備系統性風險地位?
2026-10-21 00:29:27
有一種普遍觀點認為,法國體量太小,不足以對全球金融格局產生實質性影響,這種看法存在明顯偏差。
這套判斷忽視了歐元區內部深度綁定的金融聯動關係,與當下全球宏觀風險相互交織的現實。
為何法國對全球市場構成系統性風險,主要有三點原因。
第一,當前局勢很大程度上源於高油價引發的生活成本危機。這是一個全球性問題,只不過法國的財政狀況使其成為危機的前沿風向標,法國基本就是煤礦裏的預警金絲雀。能源價格持續走高擠壓居民實際收入,疊加政府沉重的債務負擔,會放大社會矛盾,這類壓力並非侷限於法國本土。
第二,政治中間派瓦解,選民紛紛倒向極左翼或極右翼。同樣,這並非法國獨有的問題。德國選擇黨的崛起本質上也是同類現象,而誘發該現象的一大導火索——移民問題,在歐洲大部分地區都普遍存在。傳統主流政黨公信力持續下滑,政策搖擺會進一步動搖投資者對歐洲財政穩定性的信心。
第三,風險外溢效應。歐元區有一長串高負債國家,面對任何外部衝擊都十分脆弱,而法國本身就會成為這樣一大沖擊源。歐元區單一貨幣框架下,各國債務市場緊密相連,一旦一國債務風險發酵,極易快速跨國家傳導。
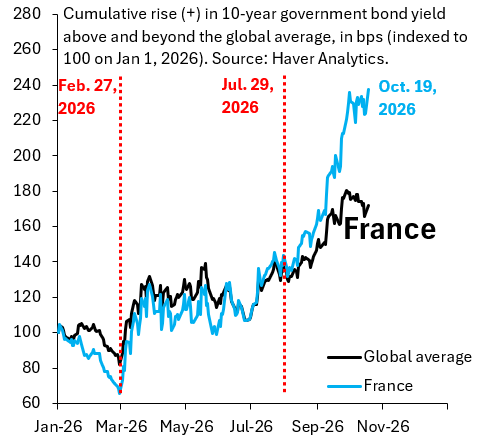
(圖表1:今年至今法國10年期國債收益率累計漲幅(藍色)對比G10其餘國家10年期國債收益率等權均值(黑色))
上圖展示了今年以來法國10年期國債收益率(藍線)的累計漲幅,對比G10其他國家10年期國債收益率的等權平均值(黑線)。法國10年期國債收益率現已攀升至年內高點,原因十分直白:市場認為法國政府會撒錢解決問題,也就是通過政策妥協安撫抗議民眾,而這會進一步惡化本就糟糕的財政預算局面。與此同時,每當藍線大幅上行,黑線也會隨之走高,即法國發生的狀況會外溢至全球債券市場,背後正是上面提到的三點原因。全球債券市場高度互聯互通,歐洲國債的風險定價波動,會快速傳導至美債、其他發達經濟體債券,牽動全球資金的避險交易行為。
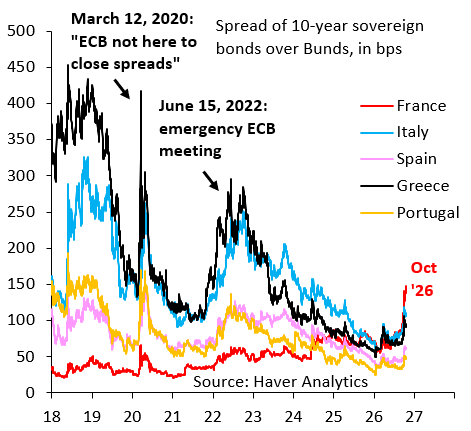
(圖表2:各國10年期國債相對德國國債的收益率利差)
法國具備系統性風險,最核心的原因在於風險會傳導至歐洲其他高負債國家。上面這張圖展示的是各國10年期國債相對德國國債的收益率利差,部分風險傳導已經顯現。近期法國國債利差走高(紅線),帶動歐元區外圍國家的國債利差普遍抬升。正如專欄在另一篇文章中所分析的,歐洲央行起初會嘗試隔離歐元區外圍國家(尤其是意大利)的風險,通過干預操作壓低國債收益率。但這套做法註定會失敗:只要法國的局勢持續失控,收益率就無法被壓制。最終歐洲央行只能對所有國家的國債收益率實施上限管控,這會進一步扭曲各國財政政策的激勵機制。一旦央行無差別託底各國債務,會削弱各國政府主動控制財政赤字的動力,埋下長期隱患。
總而言之,法國具備系統性風險,局勢在好轉之前還會進一步惡化。多重宏觀、社會、財政風險疊加,意味着短期很難看到快速修復的信號。
這套判斷忽視了歐元區內部深度綁定的金融聯動關係,與當下全球宏觀風險相互交織的現實。
為何法國對全球市場構成系統性風險,主要有三點原因。
第一,當前局勢很大程度上源於高油價引發的生活成本危機。這是一個全球性問題,只不過法國的財政狀況使其成為危機的前沿風向標,法國基本就是煤礦裏的預警金絲雀。能源價格持續走高擠壓居民實際收入,疊加政府沉重的債務負擔,會放大社會矛盾,這類壓力並非侷限於法國本土。
第二,政治中間派瓦解,選民紛紛倒向極左翼或極右翼。同樣,這並非法國獨有的問題。德國選擇黨的崛起本質上也是同類現象,而誘發該現象的一大導火索——移民問題,在歐洲大部分地區都普遍存在。傳統主流政黨公信力持續下滑,政策搖擺會進一步動搖投資者對歐洲財政穩定性的信心。
第三,風險外溢效應。歐元區有一長串高負債國家,面對任何外部衝擊都十分脆弱,而法國本身就會成為這樣一大沖擊源。歐元區單一貨幣框架下,各國債務市場緊密相連,一旦一國債務風險發酵,極易快速跨國家傳導。
(圖表1:今年至今法國10年期國債收益率累計漲幅(藍色)對比G10其餘國家10年期國債收益率等權均值(黑色))
上圖展示了今年以來法國10年期國債收益率(藍線)的累計漲幅,對比G10其他國家10年期國債收益率的等權平均值(黑線)。法國10年期國債收益率現已攀升至年內高點,原因十分直白:市場認為法國政府會撒錢解決問題,也就是通過政策妥協安撫抗議民眾,而這會進一步惡化本就糟糕的財政預算局面。與此同時,每當藍線大幅上行,黑線也會隨之走高,即法國發生的狀況會外溢至全球債券市場,背後正是上面提到的三點原因。全球債券市場高度互聯互通,歐洲國債的風險定價波動,會快速傳導至美債、其他發達經濟體債券,牽動全球資金的避險交易行為。
(圖表2:各國10年期國債相對德國國債的收益率利差)
法國具備系統性風險,最核心的原因在於風險會傳導至歐洲其他高負債國家。上面這張圖展示的是各國10年期國債相對德國國債的收益率利差,部分風險傳導已經顯現。近期法國國債利差走高(紅線),帶動歐元區外圍國家的國債利差普遍抬升。正如專欄在另一篇文章中所分析的,歐洲央行起初會嘗試隔離歐元區外圍國家(尤其是意大利)的風險,通過干預操作壓低國債收益率。但這套做法註定會失敗:只要法國的局勢持續失控,收益率就無法被壓制。最終歐洲央行只能對所有國家的國債收益率實施上限管控,這會進一步扭曲各國財政政策的激勵機制。一旦央行無差別託底各國債務,會削弱各國政府主動控制財政赤字的動力,埋下長期隱患。
總而言之,法國具備系統性風險,局勢在好轉之前還會進一步惡化。多重宏觀、社會、財政風險疊加,意味着短期很難看到快速修復的信號。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。