日本央行12月加息已成共識,日元真正的風險藏在投票裏?
2026-10-21 07:32:59
週三(10月21日)亞洲時段,美元兑日元窄幅震盪,當前交投於158.20附近。
日本央行12月加息的最新調查預期,正為日元的中期走向提供新的觀察線索。
據知名媒體調查,多數經濟學家預計日本央行將在本季度將政策利率上調至1.50%,其中約80%的人選擇12月而非10月,維持季度加息的節奏。更多經濟學家現在預計利率將達到2%或更高,而委員會內部的異議可能對日元構成壓力。
這項調查鞏固了12月作為日本央行下一步行動的可能窗口,這應限制日元對10月30日會議的敏感度,但提高了12月決策的重要性。
對日元而言,更大的風險可能在於投票本身:日元僅比2026年低點高出約4%,若政府提名的委員重演9月的異議,可能被解讀為對緊縮的政治阻力,並引發新的拋售。
在10月13日至19日進行的調查中,78位經濟學家中有54位,即近70%,預計本季度將加息至1.50%,幾乎是9月調查中比例的兩倍。在指定月份的人中,約80%選擇了12月,僅2%預計在日本央行10月30日結束的為期兩天的會議上行動。
這一調查結果的要點在於,12月已成為日本央行下一步行動最可能的窗口。這一預期應限制日元對10月30日會議的敏感度,因為市場已把10月行動的可能性定價得極低,而12月決策的重要性因此上升。
調查顯示,更高的能源和進口成本,因日元疲軟和中東衝突而加劇,正在增加通脹壓力。日元在今年大部分時間面臨沉重拋售,並促使日本當局和美國財政部干預,而近期一段時間的相對穩定也支持了12月加息的論據。
委員小枝淳子上週表示,鑑於通脹存在顯著上行風險,日本央行不應變得對加息過於謹慎,當前利率已是31年來最高。
這一背景的實質是,日本通脹主要由能源和進口成本推動,日元的相對穩定為央行提供了加息窗口。日元若再度大幅貶值,可能通過進口成本渠道推高通脹並強化加息理由;日元若維持穩定,央行則可更從容地推進政策。
對峯值利率的預期已經上移。60%的受訪者預計到明年6月底政策利率將達到1.75%,而預計達到2.00%或更高的比例從9月的40%上升至51%。
這一變化説明,經濟學家對日本央行緊縮週期的終點預期正在上移,反映出對通脹持續性的擔憂加深。
政治仍是日元的一個風險。9月,兩位由首相高市早苗提名的委員——他們傾向於更寬鬆的財政政策——投票反對將利率上調至1.25%。
近四分之三的經濟學家表示,下次加息時若出現進一步的異議,可能拖累日元,日元目前僅比2026年低點164附近高出約4%。
這一風險的要點在於,若政府提名的委員再次投票反對加息,市場可能將其解讀為政治層面對緊縮的阻力,進而引發日元的新一輪拋售。
在財政政策方面,近三分之二的受訪者預計政府將在2027財年將新債發行量保持在40萬億日元以下,約合2500億美元,此前高市早苗表示她希望將發行量維持在該水平附近。
此外,據知名媒體的其他調查,美聯儲和歐洲央行也預計將在12月加息,因此日本央行的下一次決策將不僅根據行動本身,還將根據投票分歧來評判。
這一全球背景意味着,若主要央行同步收緊,日本央行的加息將置身於全球緊縮浪潮之中,這在一定程度上為日元提供支撐,但投票分歧可能削弱這一支撐的效果。
調查顯示,69%的經濟學家預計日本央行將在本季度加息至1.50%,其中約80%選擇12月,維持季度加息的節奏。12月已成為最可能的行動窗口,這應限制日元對10月30日會議的敏感度,但提高了12月決策的重要性。能源和進口成本上升是加息的主要驅動力,日元的相對穩定為央行提供了行動空間。終端利率預期上移,51%預計達到2%或更高。政治風險在於委員會內部的異議——若政府提名的委員再次投票反對加息,可能被解讀為政治阻力並引發日元拋售。財政方面,近三分之二預計新債發行量將保持在40萬億日元以下。由於美聯儲和歐洲央行也預計在12月加息,日本央行的決策將不僅根據行動本身,還將根據投票分歧來評判。
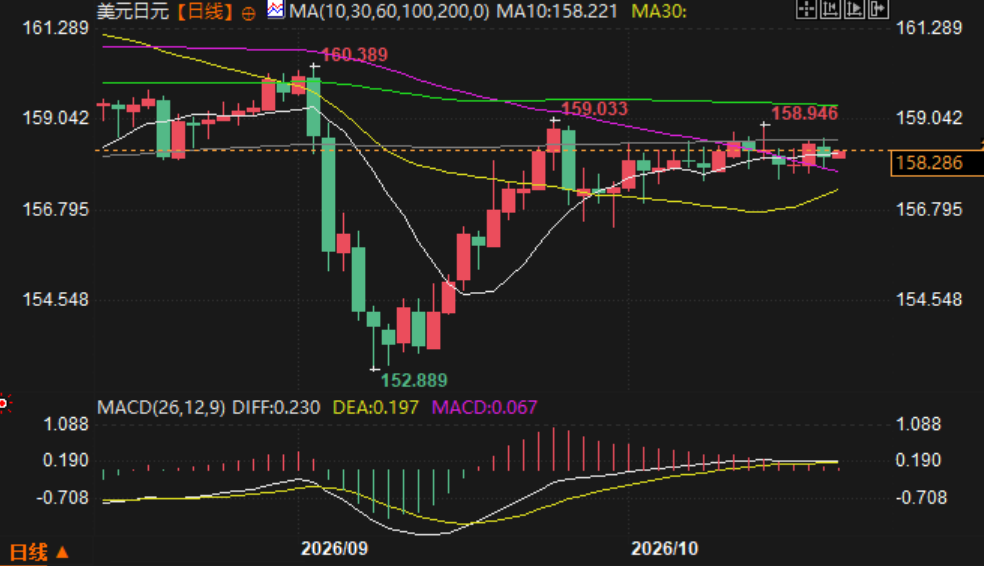
(美元兑日元日線圖,)
北京時間7:27,美元兑日元報158.28/29。
日本央行12月加息的最新調查預期,正為日元的中期走向提供新的觀察線索。
據知名媒體調查,多數經濟學家預計日本央行將在本季度將政策利率上調至1.50%,其中約80%的人選擇12月而非10月,維持季度加息的節奏。更多經濟學家現在預計利率將達到2%或更高,而委員會內部的異議可能對日元構成壓力。
這項調查鞏固了12月作為日本央行下一步行動的可能窗口,這應限制日元對10月30日會議的敏感度,但提高了12月決策的重要性。
對日元而言,更大的風險可能在於投票本身:日元僅比2026年低點高出約4%,若政府提名的委員重演9月的異議,可能被解讀為對緊縮的政治阻力,並引發新的拋售。
核心調查結果:69%預計本季度加息至1.50%,80%選擇12月
在10月13日至19日進行的調查中,78位經濟學家中有54位,即近70%,預計本季度將加息至1.50%,幾乎是9月調查中比例的兩倍。在指定月份的人中,約80%選擇了12月,僅2%預計在日本央行10月30日結束的為期兩天的會議上行動。
這一調查結果的要點在於,12月已成為日本央行下一步行動最可能的窗口。這一預期應限制日元對10月30日會議的敏感度,因為市場已把10月行動的可能性定價得極低,而12月決策的重要性因此上升。
加息背景:能源進口成本上升與日元相對穩定
調查顯示,更高的能源和進口成本,因日元疲軟和中東衝突而加劇,正在增加通脹壓力。日元在今年大部分時間面臨沉重拋售,並促使日本當局和美國財政部干預,而近期一段時間的相對穩定也支持了12月加息的論據。
委員小枝淳子上週表示,鑑於通脹存在顯著上行風險,日本央行不應變得對加息過於謹慎,當前利率已是31年來最高。
這一背景的實質是,日本通脹主要由能源和進口成本推動,日元的相對穩定為央行提供了加息窗口。日元若再度大幅貶值,可能通過進口成本渠道推高通脹並強化加息理由;日元若維持穩定,央行則可更從容地推進政策。
終端利率預期上移:51%預計2%或更高
對峯值利率的預期已經上移。60%的受訪者預計到明年6月底政策利率將達到1.75%,而預計達到2.00%或更高的比例從9月的40%上升至51%。
這一變化説明,經濟學家對日本央行緊縮週期的終點預期正在上移,反映出對通脹持續性的擔憂加深。
政治風險:委員會異議可能拖累日元
政治仍是日元的一個風險。9月,兩位由首相高市早苗提名的委員——他們傾向於更寬鬆的財政政策——投票反對將利率上調至1.25%。
近四分之三的經濟學家表示,下次加息時若出現進一步的異議,可能拖累日元,日元目前僅比2026年低點164附近高出約4%。
這一風險的要點在於,若政府提名的委員再次投票反對加息,市場可能將其解讀為政治層面對緊縮的阻力,進而引發日元的新一輪拋售。
財政與全球背景:債券發行與主要央行同步加息
在財政政策方面,近三分之二的受訪者預計政府將在2027財年將新債發行量保持在40萬億日元以下,約合2500億美元,此前高市早苗表示她希望將發行量維持在該水平附近。
此外,據知名媒體的其他調查,美聯儲和歐洲央行也預計將在12月加息,因此日本央行的下一次決策將不僅根據行動本身,還將根據投票分歧來評判。
這一全球背景意味着,若主要央行同步收緊,日本央行的加息將置身於全球緊縮浪潮之中,這在一定程度上為日元提供支撐,但投票分歧可能削弱這一支撐的效果。
總結
調查顯示,69%的經濟學家預計日本央行將在本季度加息至1.50%,其中約80%選擇12月,維持季度加息的節奏。12月已成為最可能的行動窗口,這應限制日元對10月30日會議的敏感度,但提高了12月決策的重要性。能源和進口成本上升是加息的主要驅動力,日元的相對穩定為央行提供了行動空間。終端利率預期上移,51%預計達到2%或更高。政治風險在於委員會內部的異議——若政府提名的委員再次投票反對加息,可能被解讀為政治阻力並引發日元拋售。財政方面,近三分之二預計新債發行量將保持在40萬億日元以下。由於美聯儲和歐洲央行也預計在12月加息,日本央行的決策將不僅根據行動本身,還將根據投票分歧來評判。
(美元兑日元日線圖,)
北京時間7:27,美元兑日元報158.28/29。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。