歐元短期承壓於增長擔憂與美歐利差,後市走向如何?
2026-10-21 07:34:15
週三(10月21日)亞洲時段,歐元兑美元震盪微跌,當前交投於1.1225附近。
歐元區增長前景的走弱與歐洲央行加息空間的收窄,正共同構成歐元短期走勢的制約。
最新數據顯示,德國10月ZEW經濟景氣指數降至18.5,不及預期的24.2,前值為25.8。ZEW數據遜於預期,折射出歐元區增長前景走弱,也削弱了歐洲央行進一步加息的依據。
德國ZEW經濟景氣指數10月降至18.5,低於市場預期的24.2,也低於9月的25.8。這一數據的不及預期,反映出歐元區增長前景走弱,這削弱了歐洲央行進一步加息的論據。
ZEW數據是歐元區經濟情緒的重要指標,其大幅下滑表明市場對歐元區經濟增長的擔憂加深。
對歐元而言,這一數據的含義是複雜的:增長走弱通常對貨幣構成壓力,但若增長疲軟導致通脹壓力緩解,可能降低歐洲央行加息的必要性,進一步削弱歐元的利率優勢。
市場預計歐洲央行將在10月29日維持存款利率在2.50%不變。
丹麥銀行預計12月再加息一次至2.75%的峯值,但這仍將使存款利率比9月3.7%的通脹率低近一個百分點。
這一預期的要點在於,歐洲央行的加息週期已接近尾聲,存款利率峯值可能遠低於當前通脹率,這意味着實際利率仍為負值。
對歐元而言,歐洲央行的利率優勢有限,難以對歐元構成持續支撐,尤其是在美聯儲仍在加息、美歐利差懸殊的背景下。
ZEW數據的不及預期、歐洲央行加息接近尾聲、以及美歐利差的懸殊,共同構成歐元短期上行的制約。
歐元兑美元在1.1250附近面臨阻力,多次嘗試突破未果。若歐元區PMI數據強於預期,可能為歐元提供支撐;若數據繼續走弱,歐元可能回測1.1200下方的支撐。
週四的美國初請失業金數據和週五的美國PMI,將是決定美元短期方向的關鍵變量。
瑞銀首席投資辦公室認為,市場對歐洲已變得“過度悲觀”,歐元從約1.17跌至接近1.11的跌幅超出了歐洲經濟基本面所能解釋的程度。
當前歐元兑美元約在1.12附近,瑞銀建議在1.12下方買入歐元,目標看向年底1.16,止損設在1.10下方。
該機構指出,美國數據強勁、全球債券收益率上升以及法國財政擔憂共同壓制了歐元,但隨着市場幾乎完全排除10月美聯儲加息的可能性,持續跌破1.10的概率正在下降。瑞銀預計2027年3月歐元可升至1.18,並在法國總統選舉(2027年4-5月)後進一步走強至1.20。
荷蘭國際集團(ING)預計未來3-6個月歐元兑美元將在1.10-1.15區間內承壓。該機構認為,美聯儲鷹派立場與美國經濟韌性支撐美元,而法國財政與政治不確定性則對歐元形成獨立拖累。
ING將當前局面類比2018年意大利債務壓力,而非系統性危機,並預計温和財政整頓可防止更嚴重的拋售。
儘管短期偏空,ING仍維持2027年偏多立場,12個月目標看向1.16。該行強調,若法國債務壓力進一步加劇並迫使歐洲央行調整政策,歐元下行風險將顯著擴大;反之,美國政策變化(如中期選舉後)可能成為上行催化劑。
德國ZEW經濟景氣指數10月降至18.5,低於預期的24.2,反映出歐元區增長前景走弱,削弱了歐洲央行進一步加息的論據。
市場預計歐洲央行10月29日維持存款利率在2.50%不變,丹麥銀行預計12月加息至2.75%的峯值,但仍低於9月3.7%的通脹率。歐洲央行的利率優勢有限,難以對歐元構成持續支撐。
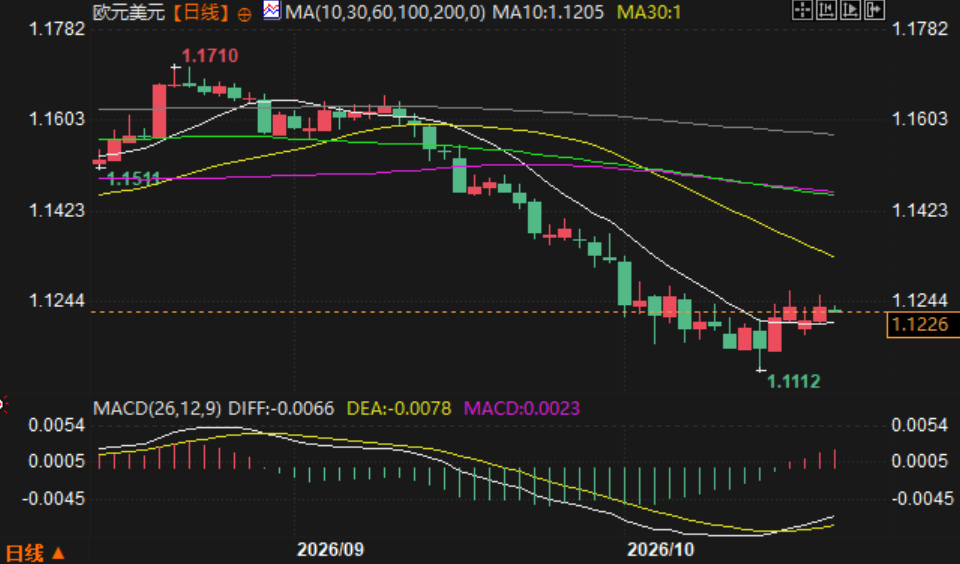
(歐元兑美元日線圖,)
北京時間7:21,歐元兑美元報1.1225/26。
歐元區增長前景的走弱與歐洲央行加息空間的收窄,正共同構成歐元短期走勢的制約。
最新數據顯示,德國10月ZEW經濟景氣指數降至18.5,不及預期的24.2,前值為25.8。ZEW數據遜於預期,折射出歐元區增長前景走弱,也削弱了歐洲央行進一步加息的依據。
ZEW數據不及預期,增長前景走弱削弱加息論據
德國ZEW經濟景氣指數10月降至18.5,低於市場預期的24.2,也低於9月的25.8。這一數據的不及預期,反映出歐元區增長前景走弱,這削弱了歐洲央行進一步加息的論據。
ZEW數據是歐元區經濟情緒的重要指標,其大幅下滑表明市場對歐元區經濟增長的擔憂加深。
對歐元而言,這一數據的含義是複雜的:增長走弱通常對貨幣構成壓力,但若增長疲軟導致通脹壓力緩解,可能降低歐洲央行加息的必要性,進一步削弱歐元的利率優勢。
歐洲央行預期:10月29日維持利率2.50%不變
市場預計歐洲央行將在10月29日維持存款利率在2.50%不變。
丹麥銀行預計12月再加息一次至2.75%的峯值,但這仍將使存款利率比9月3.7%的通脹率低近一個百分點。
這一預期的要點在於,歐洲央行的加息週期已接近尾聲,存款利率峯值可能遠低於當前通脹率,這意味着實際利率仍為負值。
對歐元而言,歐洲央行的利率優勢有限,難以對歐元構成持續支撐,尤其是在美聯儲仍在加息、美歐利差懸殊的背景下。
市場含義:歐元短期受制於增長擔憂與利差
ZEW數據的不及預期、歐洲央行加息接近尾聲、以及美歐利差的懸殊,共同構成歐元短期上行的制約。
歐元兑美元在1.1250附近面臨阻力,多次嘗試突破未果。若歐元區PMI數據強於預期,可能為歐元提供支撐;若數據繼續走弱,歐元可能回測1.1200下方的支撐。
週四的美國初請失業金數據和週五的美國PMI,將是決定美元短期方向的關鍵變量。
機構觀點
瑞銀首席投資辦公室認為,市場對歐洲已變得“過度悲觀”,歐元從約1.17跌至接近1.11的跌幅超出了歐洲經濟基本面所能解釋的程度。
當前歐元兑美元約在1.12附近,瑞銀建議在1.12下方買入歐元,目標看向年底1.16,止損設在1.10下方。
該機構指出,美國數據強勁、全球債券收益率上升以及法國財政擔憂共同壓制了歐元,但隨着市場幾乎完全排除10月美聯儲加息的可能性,持續跌破1.10的概率正在下降。瑞銀預計2027年3月歐元可升至1.18,並在法國總統選舉(2027年4-5月)後進一步走強至1.20。
荷蘭國際集團(ING)預計未來3-6個月歐元兑美元將在1.10-1.15區間內承壓。該機構認為,美聯儲鷹派立場與美國經濟韌性支撐美元,而法國財政與政治不確定性則對歐元形成獨立拖累。
ING將當前局面類比2018年意大利債務壓力,而非系統性危機,並預計温和財政整頓可防止更嚴重的拋售。
儘管短期偏空,ING仍維持2027年偏多立場,12個月目標看向1.16。該行強調,若法國債務壓力進一步加劇並迫使歐洲央行調整政策,歐元下行風險將顯著擴大;反之,美國政策變化(如中期選舉後)可能成為上行催化劑。
總結
德國ZEW經濟景氣指數10月降至18.5,低於預期的24.2,反映出歐元區增長前景走弱,削弱了歐洲央行進一步加息的論據。
市場預計歐洲央行10月29日維持存款利率在2.50%不變,丹麥銀行預計12月加息至2.75%的峯值,但仍低於9月3.7%的通脹率。歐洲央行的利率優勢有限,難以對歐元構成持續支撐。
(歐元兑美元日線圖,)
北京時間7:21,歐元兑美元報1.1225/26。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。