工資驅動通脹臨近,日本央行的加息窗口打開了嗎?
2026-10-21 12:26:56
週三(10月21日)亞洲時段,美元兑日元窄幅震盪,當前交投於158.15附近,日內幾乎持平。
日本財務大臣片山皋月週三(10月21日)表示,經濟正處於轉向由工資上漲驅動的持續通脹的邊緣,她認為政府與日本央行之間不存在分歧。在國會發言時,片山表示,日本當前的價格上漲主要由進口成本上升推動。
她説,經濟接近進入一個由工資增長支撐通脹的時期,這一轉變正是日本央行長期以來描述的貨幣政策正常化條件。
這一表態的要點在於,片山將當前通脹定性為從“進口成本驅動”向“工資驅動”過渡的階段。
這一判斷支持進一步緊縮的理由,因為工資驅動的通脹更具持續性,也更符合日本央行加息的條件。
當被問及減税是否可能與央行加息衝突時,片山表示,政府與日本央行正在多個層面交換意見,她認為雙方立場之間不存在分歧。
片山試圖向市場傳遞財政支持與貨幣緊縮可以共存的信號。
但這一“不存在分歧”的説法面臨考驗——財政措施支持家庭支出,可能在央行收緊之際增加需求,兩者之間的張力並未消除。
這一問答反映出市場密切關注的張力。9月,兩位由首相高市早苗政府提名的委員投票反對將利率上調至1.25%的決定,短暫削弱了日元。
週三發佈的一項調查顯示,多數經濟學家預計日本央行將在12月將政策利率上調至1.50%,維持季度加息節奏。
近四分之三的受訪者表示,下次加息時若出現進一步的異議投票,可能拖累日元,日元目前僅比2026年低點略高。
片山的表態可能有助於安撫市場,表明政府並未對抗緊縮,儘管她並未明確支持進一步加息。
片山提到的進口成本,包括與中東衝突相關的能源價格,仍是她所描述的通脹的關鍵驅動因素。
油價仍是日本通脹前景的直接輸入變量。若中東局勢推高油價,日本的進口成本將上升,通脹壓力將強化,這可能促使日本央行更快收緊政策,對日元構成支撐。
日本央行的下次政策會議將於10月30日結束,屆時將發佈最新的增長和通脹預測。
此後注意力將轉向12月,屆時投票分歧可能被證明與決定本身同樣重要。
這一政策路徑的要點在於,10月會議大概率按兵不動,但可能通過預測調整釋放信號;12月的投票分歧將檢驗片山“不存在分歧”的説法能否成立,若政府提名的委員再次投反對票,可能引發日元的新一輪拋售。
片山“政府與日本央行不存在分歧”的表態,對美元兑日元構成邊際利多日元的作用。其邏輯在於,若市場相信政府不會阻撓央行進一步加息,則12月加息至1.50%的預期將得到鞏固,日元的利率劣勢有望逐步收窄。片山將經濟定性為接近“工資驅動的持續通脹”,這一措辭支持進一步緊縮的理由,從而對日元構成支撐,並推高短期日本國債收益率。
但這一支撐的力度受制於兩重因素。其一,片山並未明確支持進一步加息,其表態更多帶有安撫性質,而非政策承諾。其二,調查顯示近四分之三的經濟學家認為,若政府提名的委員在下次加息時再次投下反對票,可能拖累日元。這意味着12月的投票分歧將檢驗片山“不存在分歧”的説法能否成立。此外,美日利差仍是短期主導因素——美國10年期國債收益率維持在5.30%附近,利差懸殊的格局並未改變。
綜合來看,片山的表態為日元提供了邊際支撐,但美元兑日元短期大概率仍維持在157至159區間震盪。12月日本央行會議的投票分歧與美聯儲政策路徑,才是決定中期方向的核心變量。
日本財務大臣片山表示,經濟正處於轉向工資驅動持續通脹的邊緣,她認為政府與日本央行之間不存在分歧。這一表態可能有助於緩解調查中標記的政治風險——多數經濟學家警告,政府提名的委員若再次投反對票,可能拖累日元。片山對經濟接近工資驅動通脹的描述,支持進一步緊縮的理由,這通常支撐日元並推高短期日本國債收益率。她提到的進口驅動價格上漲,使油價繼續成為焦點,與中東衝突相關的能源成本是日本通脹的直接驅動因素。消費税削減與央行緊縮之間的張力仍然存在,市場可能用下次加息時的投票來檢驗她“不存在分歧”的説法。日本央行10月30日會議將發佈最新預測,12月的投票分歧可能被證明與決定本身同樣重要。
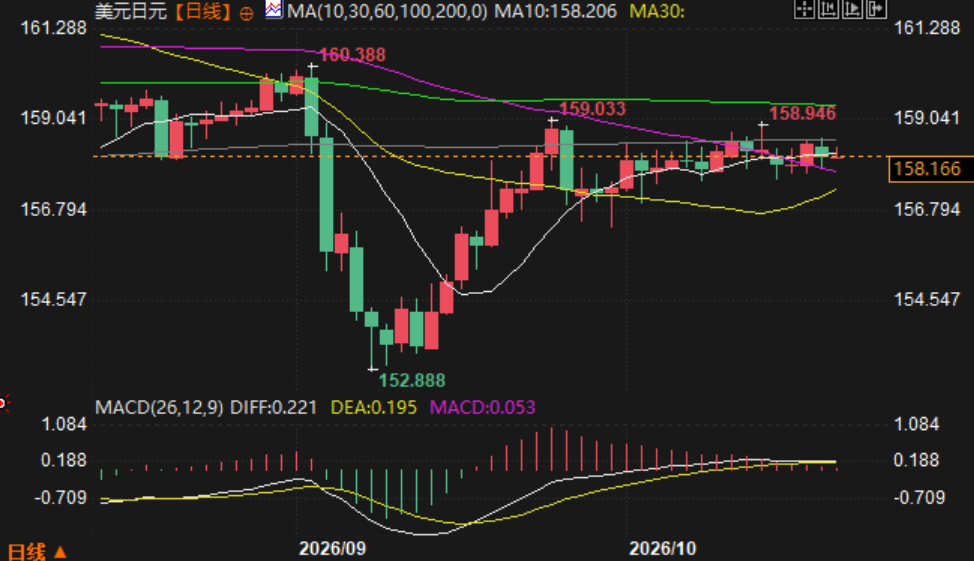
(美元兑日元日線圖,)
北京時間12:26,美元兑日元報158.12/13。
日本財務大臣片山皋月週三(10月21日)表示,經濟正處於轉向由工資上漲驅動的持續通脹的邊緣,她認為政府與日本央行之間不存在分歧。在國會發言時,片山表示,日本當前的價格上漲主要由進口成本上升推動。
核心表態:經濟接近工資驅動的持續通脹
她説,經濟接近進入一個由工資增長支撐通脹的時期,這一轉變正是日本央行長期以來描述的貨幣政策正常化條件。
這一表態的要點在於,片山將當前通脹定性為從“進口成本驅動”向“工資驅動”過渡的階段。
這一判斷支持進一步緊縮的理由,因為工資驅動的通脹更具持續性,也更符合日本央行加息的條件。
政府與日本央行不存在分歧
當被問及減税是否可能與央行加息衝突時,片山表示,政府與日本央行正在多個層面交換意見,她認為雙方立場之間不存在分歧。
片山試圖向市場傳遞財政支持與貨幣緊縮可以共存的信號。
但這一“不存在分歧”的説法面臨考驗——財政措施支持家庭支出,可能在央行收緊之際增加需求,兩者之間的張力並未消除。
政治風險:9月異議曾短暫削弱日元
這一問答反映出市場密切關注的張力。9月,兩位由首相高市早苗政府提名的委員投票反對將利率上調至1.25%的決定,短暫削弱了日元。
週三發佈的一項調查顯示,多數經濟學家預計日本央行將在12月將政策利率上調至1.50%,維持季度加息節奏。
近四分之三的受訪者表示,下次加息時若出現進一步的異議投票,可能拖累日元,日元目前僅比2026年低點略高。
片山的表態可能有助於安撫市場,表明政府並未對抗緊縮,儘管她並未明確支持進一步加息。
油價與進口成本:通脹的關鍵驅動
片山提到的進口成本,包括與中東衝突相關的能源價格,仍是她所描述的通脹的關鍵驅動因素。
油價仍是日本通脹前景的直接輸入變量。若中東局勢推高油價,日本的進口成本將上升,通脹壓力將強化,這可能促使日本央行更快收緊政策,對日元構成支撐。
政策路徑:10月30日會議,12月投票分歧是關鍵
日本央行的下次政策會議將於10月30日結束,屆時將發佈最新的增長和通脹預測。
此後注意力將轉向12月,屆時投票分歧可能被證明與決定本身同樣重要。
這一政策路徑的要點在於,10月會議大概率按兵不動,但可能通過預測調整釋放信號;12月的投票分歧將檢驗片山“不存在分歧”的説法能否成立,若政府提名的委員再次投反對票,可能引發日元的新一輪拋售。
政治風險緩和,但利差與投票分歧仍是關鍵
片山“政府與日本央行不存在分歧”的表態,對美元兑日元構成邊際利多日元的作用。其邏輯在於,若市場相信政府不會阻撓央行進一步加息,則12月加息至1.50%的預期將得到鞏固,日元的利率劣勢有望逐步收窄。片山將經濟定性為接近“工資驅動的持續通脹”,這一措辭支持進一步緊縮的理由,從而對日元構成支撐,並推高短期日本國債收益率。
但這一支撐的力度受制於兩重因素。其一,片山並未明確支持進一步加息,其表態更多帶有安撫性質,而非政策承諾。其二,調查顯示近四分之三的經濟學家認為,若政府提名的委員在下次加息時再次投下反對票,可能拖累日元。這意味着12月的投票分歧將檢驗片山“不存在分歧”的説法能否成立。此外,美日利差仍是短期主導因素——美國10年期國債收益率維持在5.30%附近,利差懸殊的格局並未改變。
綜合來看,片山的表態為日元提供了邊際支撐,但美元兑日元短期大概率仍維持在157至159區間震盪。12月日本央行會議的投票分歧與美聯儲政策路徑,才是決定中期方向的核心變量。
總結
日本財務大臣片山表示,經濟正處於轉向工資驅動持續通脹的邊緣,她認為政府與日本央行之間不存在分歧。這一表態可能有助於緩解調查中標記的政治風險——多數經濟學家警告,政府提名的委員若再次投反對票,可能拖累日元。片山對經濟接近工資驅動通脹的描述,支持進一步緊縮的理由,這通常支撐日元並推高短期日本國債收益率。她提到的進口驅動價格上漲,使油價繼續成為焦點,與中東衝突相關的能源成本是日本通脹的直接驅動因素。消費税削減與央行緊縮之間的張力仍然存在,市場可能用下次加息時的投票來檢驗她“不存在分歧”的説法。日本央行10月30日會議將發佈最新預測,12月的投票分歧可能被證明與決定本身同樣重要。
(美元兑日元日線圖,)
北京時間12:26,美元兑日元報158.12/13。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。