油價高企與避險需求託底,美元指數回升至101.80附近蓄勢整理
2026-10-21 14:40:03
週三亞洲時段,美元指數延續温和上行態勢,交投於101.80附近,較前一交易日尾市進一步走高。當前指數的核心矛盾在於:能源端的地緣溢價與避險需求提供了底部支撐,而美聯儲“路徑未定、時點後移”的政策組合又限制了上行空間,疊加科技股波動可能削弱AI增長敍事帶來的美元吸引力,三者共振使指數呈現出“漲得動、卻漲不遠”的震盪特徵。
供應端的地緣風險是本輪美元走強的主要外部推力。原油交易員正在仔細評估美伊外交接觸的混合信號:儘管談判仍在推進,但巴基斯坦陸軍參謀長穆尼爾赴德黑蘭會見伊朗高級外交與軍事官員後,參與討論的外交人士澄清稱,結束衝突的努力仍在進行,“最終協議迫在眉睫”的報道為時過早。這種“談判在進行、協議未落地”的中間狀態,恰好是市場最難定價的情景——它既不足以證偽供應中斷風險,也無法提供明確的緩和路徑。過去兩週霍爾木茲海峽至少發生18起商船遇襲事件,布倫特原油升至111.2美元的多月高位。油價高企通過成本渠道推高了全球通脹讀數,強化了主要央行維持高利率的理由,進而抬升了實際利率中樞。對美元而言,這意味着利差優勢得以延續;但同時也意味着,若能源成本最終抑制全球需求,美元的避險屬性將面臨更復雜的考驗。
貨幣政策層面,市場的定價正在發生微妙轉變。據芝商所FedWatch工具顯示,交易員目前定價美聯儲下週維持利率不變的概率約為83.9%,同時對12月會議加息的定價達到約90%。主席沃什明確表示不“預判”利率決策,未就10月會議給出明確信號。這種組合使美元處於一種尷尬的中間狀態:年末收緊預期未被證偽,為指數提供了底部支撐;但短期缺乏增量鷹派催化,又讓上漲缺乏流暢性。從歷史經驗看,只有當12月的收緊路徑被數據實質性確認或證偽時,美元才會走出趨勢性行情;在此之前,任何傳聞都可能引發脈衝式波動。
值得警惕的是來自資產內部的反向拉扯。科技板塊的深度調整可能成為美元的額外逆風,因為AI建設浪潮在美國增長與通脹敍事中佔據主導地位。任何對科技板塊的持續壓力,都可能動搖支撐美元的關鍵主題之一,從而強化美元整體偏軟的背景。這一判斷的邏輯在於:本輪美元的韌性部分建立在“美國例外論”與AI資本開支驅動的增長預期之上,一旦科技龍頭出現系統性回調,風險偏好收縮將同時削弱美元的收益率優勢與資金流入動力。結合美聯儲情緒指數維持在127.51的高位(遠高於中性基準),而沃什講話得分僅5.6/10(略低於6.1/10的歷史均值),可以看出政策敍事雖仍偏鷹,但溝通力度趨於温和——這種“立場偏鷹、語氣偏軟”的組合,恰恰最容易讓美元在區間內反覆拉鋸。
從全球市場聯動來看,當前美元指數的波動本質上是三條線索的疊加:一是中東航運中斷與能源價格上漲帶來的避險買盤;二是法國政局動盪(法德利差維持在約150個基點高位)與歐洲政治不確定性導致的歐元被動走弱,這在權重上直接推高了美元指數;三是美日利差在日元貿易赤字與原油進口激增背景下維持高位,進一步貢獻了指數漲幅。換言之,美元的走強更多源於非美貨幣的結構性疲軟,而非自身基本面的強勁改善。這種由對手盤驅動的上漲往往缺乏持續性,一旦法國局勢平息或日本央行釋放進一步收緊信號,指數的支撐便可能迅速鬆動。
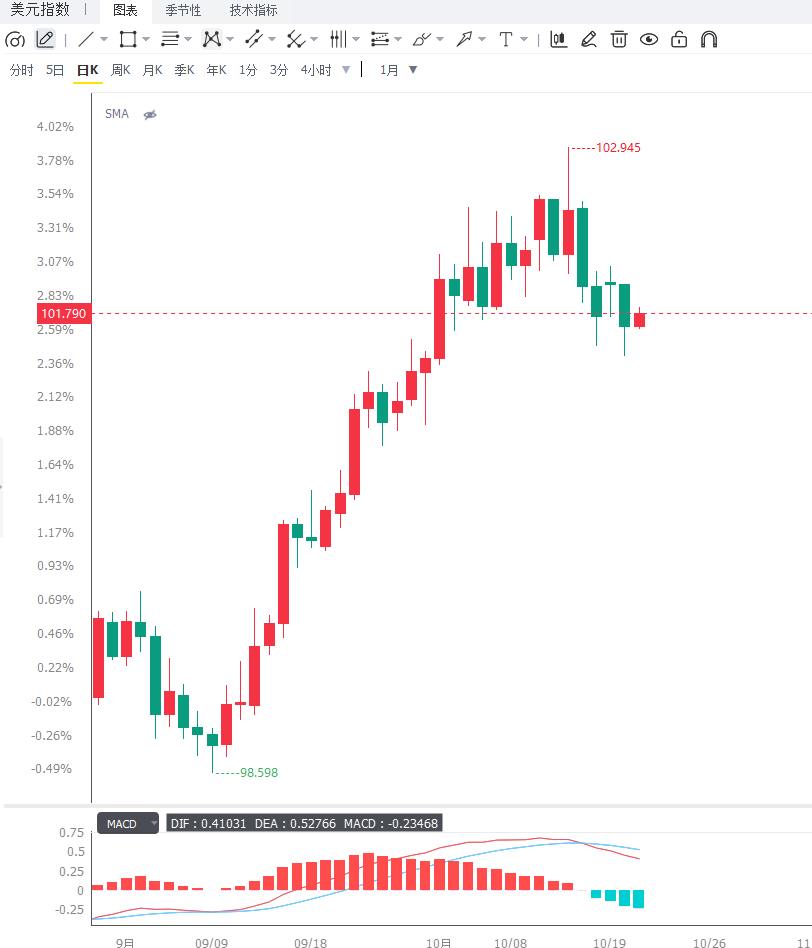
日線圖上,美元指數運行於20日指數移動平均線上方,短期均線呈多頭排列,表明自上月低點以來的反彈結構尚未破壞;RSI報55附近,處於50中性線上方且未進入超買區,顯示上漲動能温和釋放而非過度延伸,屬於典型的“趨勢偏多但臨近阻力”形態。上方首要阻力位於前期平台約102.40,其次為103.00整數關口與103.50,只有日線實體有效站上102.40才能確認中期上行空間打開。下方支撐依次關注101.20、100.80以及100.00心理關口,其中101.20是近期的關鍵防守位,失守則可能回踩100.80甚至更低。4小時圖上,指數自102.00附近回落後沿短期均線緩慢整理,MACD柱狀線貼近零軸、快慢線反覆纏繞,動能趨於中性;當前價格在101.60—102.00之間窄幅震盪,若回踩101.50—101.60獲得支撐,短線仍有再次上攻102.00—102.40阻力區的機會;若放量跌破101.40,則可能向101.00甚至100.80尋求支撐;向上突破需等待美國通脹數據與地緣局勢進展的配合,在此之前宜以區間思路對待,避免追漲殺跌。
編輯總結
美元指數短期的核心邏輯在於地緣風險溢價與避險需求提供底部支撐,而美聯儲政策路徑未定與科技股逆風壓縮上行空間,兩者共振決定了指數更可能在101.20—102.40區間內反覆拉鋸。後續需重點關注三個變量:一是霍爾木茲海峽通行狀況與油價走向,這直接決定通脹預期與避險情緒的存續時間;二是美聯儲年末政策路徑的最終確認,12月加息概率能否維持九成以上是美元中期方向的勝負手;三是科技板塊的表現,若AI敍事遭遇實質性衝擊,美元的關鍵支撐主題將被削弱。中期來看,在區間未被有效突破前,指數將維持震盪偏強格局,趨勢性方向的確認仍需等待通脹數據定調與非美貨幣風險的最終明朗。
供應端的地緣風險是本輪美元走強的主要外部推力。原油交易員正在仔細評估美伊外交接觸的混合信號:儘管談判仍在推進,但巴基斯坦陸軍參謀長穆尼爾赴德黑蘭會見伊朗高級外交與軍事官員後,參與討論的外交人士澄清稱,結束衝突的努力仍在進行,“最終協議迫在眉睫”的報道為時過早。這種“談判在進行、協議未落地”的中間狀態,恰好是市場最難定價的情景——它既不足以證偽供應中斷風險,也無法提供明確的緩和路徑。過去兩週霍爾木茲海峽至少發生18起商船遇襲事件,布倫特原油升至111.2美元的多月高位。油價高企通過成本渠道推高了全球通脹讀數,強化了主要央行維持高利率的理由,進而抬升了實際利率中樞。對美元而言,這意味着利差優勢得以延續;但同時也意味着,若能源成本最終抑制全球需求,美元的避險屬性將面臨更復雜的考驗。
貨幣政策層面,市場的定價正在發生微妙轉變。據芝商所FedWatch工具顯示,交易員目前定價美聯儲下週維持利率不變的概率約為83.9%,同時對12月會議加息的定價達到約90%。主席沃什明確表示不“預判”利率決策,未就10月會議給出明確信號。這種組合使美元處於一種尷尬的中間狀態:年末收緊預期未被證偽,為指數提供了底部支撐;但短期缺乏增量鷹派催化,又讓上漲缺乏流暢性。從歷史經驗看,只有當12月的收緊路徑被數據實質性確認或證偽時,美元才會走出趨勢性行情;在此之前,任何傳聞都可能引發脈衝式波動。
值得警惕的是來自資產內部的反向拉扯。科技板塊的深度調整可能成為美元的額外逆風,因為AI建設浪潮在美國增長與通脹敍事中佔據主導地位。任何對科技板塊的持續壓力,都可能動搖支撐美元的關鍵主題之一,從而強化美元整體偏軟的背景。這一判斷的邏輯在於:本輪美元的韌性部分建立在“美國例外論”與AI資本開支驅動的增長預期之上,一旦科技龍頭出現系統性回調,風險偏好收縮將同時削弱美元的收益率優勢與資金流入動力。結合美聯儲情緒指數維持在127.51的高位(遠高於中性基準),而沃什講話得分僅5.6/10(略低於6.1/10的歷史均值),可以看出政策敍事雖仍偏鷹,但溝通力度趨於温和——這種“立場偏鷹、語氣偏軟”的組合,恰恰最容易讓美元在區間內反覆拉鋸。
從全球市場聯動來看,當前美元指數的波動本質上是三條線索的疊加:一是中東航運中斷與能源價格上漲帶來的避險買盤;二是法國政局動盪(法德利差維持在約150個基點高位)與歐洲政治不確定性導致的歐元被動走弱,這在權重上直接推高了美元指數;三是美日利差在日元貿易赤字與原油進口激增背景下維持高位,進一步貢獻了指數漲幅。換言之,美元的走強更多源於非美貨幣的結構性疲軟,而非自身基本面的強勁改善。這種由對手盤驅動的上漲往往缺乏持續性,一旦法國局勢平息或日本央行釋放進一步收緊信號,指數的支撐便可能迅速鬆動。
日線圖上,美元指數運行於20日指數移動平均線上方,短期均線呈多頭排列,表明自上月低點以來的反彈結構尚未破壞;RSI報55附近,處於50中性線上方且未進入超買區,顯示上漲動能温和釋放而非過度延伸,屬於典型的“趨勢偏多但臨近阻力”形態。上方首要阻力位於前期平台約102.40,其次為103.00整數關口與103.50,只有日線實體有效站上102.40才能確認中期上行空間打開。下方支撐依次關注101.20、100.80以及100.00心理關口,其中101.20是近期的關鍵防守位,失守則可能回踩100.80甚至更低。4小時圖上,指數自102.00附近回落後沿短期均線緩慢整理,MACD柱狀線貼近零軸、快慢線反覆纏繞,動能趨於中性;當前價格在101.60—102.00之間窄幅震盪,若回踩101.50—101.60獲得支撐,短線仍有再次上攻102.00—102.40阻力區的機會;若放量跌破101.40,則可能向101.00甚至100.80尋求支撐;向上突破需等待美國通脹數據與地緣局勢進展的配合,在此之前宜以區間思路對待,避免追漲殺跌。
編輯總結
美元指數短期的核心邏輯在於地緣風險溢價與避險需求提供底部支撐,而美聯儲政策路徑未定與科技股逆風壓縮上行空間,兩者共振決定了指數更可能在101.20—102.40區間內反覆拉鋸。後續需重點關注三個變量:一是霍爾木茲海峽通行狀況與油價走向,這直接決定通脹預期與避險情緒的存續時間;二是美聯儲年末政策路徑的最終確認,12月加息概率能否維持九成以上是美元中期方向的勝負手;三是科技板塊的表現,若AI敍事遭遇實質性衝擊,美元的關鍵支撐主題將被削弱。中期來看,在區間未被有效突破前,指數將維持震盪偏強格局,趨勢性方向的確認仍需等待通脹數據定調與非美貨幣風險的最終明朗。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。