法債收益率觸及24年高位!歐元命懸法國預算案
2026-10-21 20:38:32
週三(10月21日),歐元兑美元日線報於1.1234附近,盤中最深下探1.1112後小幅回升。當日行情的真正驅動來自法國債券市場:法國10年期國債收益率早盤一度升破5%,為2002年以來首次;法德10年期利差逼近160個基點,回到歐元區債務危機時期的水平。
債券市場的定價邏輯很直白——週末的社會騷亂、本週晚些時候穆迪對法國Aa3評級的複審、以及2027年度預算案的僵局,三重因素疊加,市場正在為法國主權風險重新定價。歐元作為十八個成員國的共同貨幣,天然承載了這份風險溢價,日線圖上1.12關口反覆失守即是直接映射。
事件鏈條值得逐環梳理。首先,內政部長努涅斯承認警方在部分大城區一度失去控制,馬克龍政府被迫否決其辭呈,政治成本陡增。其次,財政端持續惡化:法國今年赤字率升至GDP的5.4%,公共債務達到119%,為1946年以來最高,且自1974年以來從未實現預算平衡。第三,評級複審節點臨近,穆迪展望已為負面,任何下調都可能觸發被動拋售。德國某大型投行高級經濟學家魯伊米的評估框架顯示,在公共財政、外部平衡、私人債務、銀行韌性與勞動力市場五個維度上,法國是十八個歐元區國家中最脆弱的經濟體;愛爾蘭、希臘、葡萄牙自2010年以來明顯改善,而法國、比利時、芬蘭反向滑落。另一家美系大型銀行的策略師西爾直言,OAT-Bund利差已進入未知領域,週末騷亂進一步複雜化了預算談判,外國投資者正在撤離法國國債。推演至此,結論並不複雜:若法國無法推行財政整頓,歐元區二次危機的震中大概率落在巴黎,歐元的風險溢價將系統性抬升。
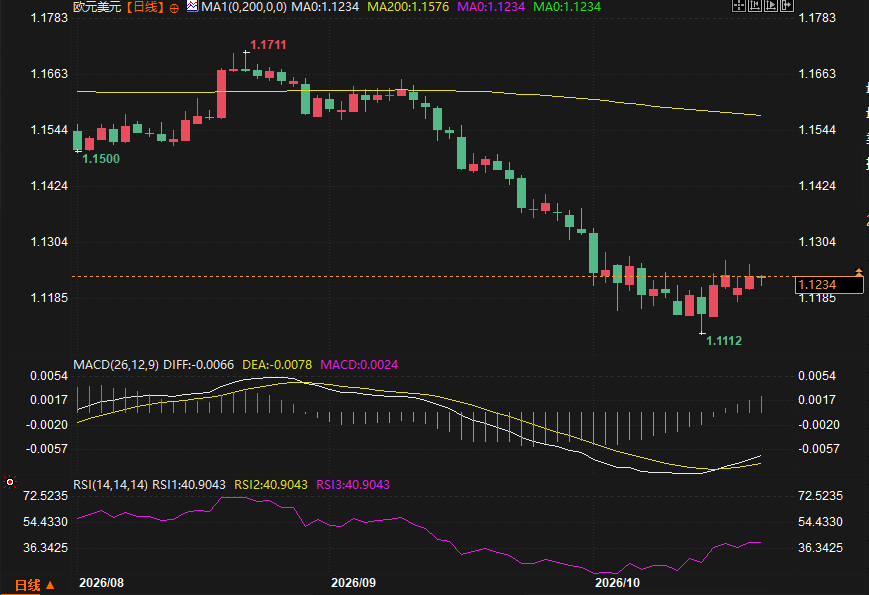
轉向盤面。參考合約:歐元兑美元(EUR/USD)日線,2026年8月至10月走勢。區間邏輯:9月中旬自1.1711高點回落以來,價格已運行於MA200(1.1576)下方超過一個月,中期空頭結構完整;下方1.1112構成10月低點,短線在1.1185—1.1234區域出現三度測試後走平的跡象。MACD方面,DIFF報-0.0066、DEA報-0.0078,柱狀值0.0024,綠柱收窄並逼近水上,顯示下跌動能衰減;RSI三值同為40.9,脱離超賣但遠未轉強,屬於典型的弱勢整理讀數。盤中關注點:其一,1.1185一線能否守住,若失守則下看1.1112前低;其二,上方1.1304為短期均線密集區,收復與否決定反彈級別;其三,本週穆迪複審結果公佈前後,法債利差若再度走闊,日內波動率將明顯放大,需警惕長下影與跳空形態。
短期看,匯率定價權仍在法債利差手中。預算案若本週取得程序性進展、評級複審落地為“維持但重申負面”,歐元存在向1.1304—1.1440區間修復的可能;反之,若騷亂延續疊加利差突破前期高點,1.1112前低的測試難以迴避。在法國財政路徑明朗之前,任何反彈都應視為弱勢格局下的技術性修復。
問:法國10年期國債收益率為何是歐元的錨?
答:它是歐元區主權風險的定價基準,收益率抬升意味着共同貨幣所隱含的信用成本上升,資本流出直接壓制歐元。
問:法德利差160個基點意味着什麼?
答:該水平上次出現在歐元區債務危機期間,表明市場對法國的償付能力要求額外的國家風險補償。
問:穆迪複審為何關鍵?
答:法國已處負面展望,若下調將提高政府融資成本,並可能觸發跟蹤評級的機構資金被動減持。
問:社會騷亂如何傳導至匯率?
答:騷亂削弱政府推行削減支出的政治空間,財政整頓預期落空,風險溢價通過債市傳導至歐元。
債券市場的定價邏輯很直白——週末的社會騷亂、本週晚些時候穆迪對法國Aa3評級的複審、以及2027年度預算案的僵局,三重因素疊加,市場正在為法國主權風險重新定價。歐元作為十八個成員國的共同貨幣,天然承載了這份風險溢價,日線圖上1.12關口反覆失守即是直接映射。
基本面拆解:從法債利差到歐元的風險重估
事件鏈條值得逐環梳理。首先,內政部長努涅斯承認警方在部分大城區一度失去控制,馬克龍政府被迫否決其辭呈,政治成本陡增。其次,財政端持續惡化:法國今年赤字率升至GDP的5.4%,公共債務達到119%,為1946年以來最高,且自1974年以來從未實現預算平衡。第三,評級複審節點臨近,穆迪展望已為負面,任何下調都可能觸發被動拋售。德國某大型投行高級經濟學家魯伊米的評估框架顯示,在公共財政、外部平衡、私人債務、銀行韌性與勞動力市場五個維度上,法國是十八個歐元區國家中最脆弱的經濟體;愛爾蘭、希臘、葡萄牙自2010年以來明顯改善,而法國、比利時、芬蘭反向滑落。另一家美系大型銀行的策略師西爾直言,OAT-Bund利差已進入未知領域,週末騷亂進一步複雜化了預算談判,外國投資者正在撤離法國國債。推演至此,結論並不複雜:若法國無法推行財政整頓,歐元區二次危機的震中大概率落在巴黎,歐元的風險溢價將系統性抬升。
技術面拆解:趨勢壓制與超跌修復的拉鋸
轉向盤面。參考合約:歐元兑美元(EUR/USD)日線,2026年8月至10月走勢。區間邏輯:9月中旬自1.1711高點回落以來,價格已運行於MA200(1.1576)下方超過一個月,中期空頭結構完整;下方1.1112構成10月低點,短線在1.1185—1.1234區域出現三度測試後走平的跡象。MACD方面,DIFF報-0.0066、DEA報-0.0078,柱狀值0.0024,綠柱收窄並逼近水上,顯示下跌動能衰減;RSI三值同為40.9,脱離超賣但遠未轉強,屬於典型的弱勢整理讀數。盤中關注點:其一,1.1185一線能否守住,若失守則下看1.1112前低;其二,上方1.1304為短期均線密集區,收復與否決定反彈級別;其三,本週穆迪複審結果公佈前後,法債利差若再度走闊,日內波動率將明顯放大,需警惕長下影與跳空形態。
後市展望
短期看,匯率定價權仍在法債利差手中。預算案若本週取得程序性進展、評級複審落地為“維持但重申負面”,歐元存在向1.1304—1.1440區間修復的可能;反之,若騷亂延續疊加利差突破前期高點,1.1112前低的測試難以迴避。在法國財政路徑明朗之前,任何反彈都應視為弱勢格局下的技術性修復。
拓展閲讀
問:法國10年期國債收益率為何是歐元的錨?
答:它是歐元區主權風險的定價基準,收益率抬升意味着共同貨幣所隱含的信用成本上升,資本流出直接壓制歐元。
問:法德利差160個基點意味着什麼?
答:該水平上次出現在歐元區債務危機期間,表明市場對法國的償付能力要求額外的國家風險補償。
問:穆迪複審為何關鍵?
答:法國已處負面展望,若下調將提高政府融資成本,並可能觸發跟蹤評級的機構資金被動減持。
問:社會騷亂如何傳導至匯率?
答:騷亂削弱政府推行削減支出的政治空間,財政整頓預期落空,風險溢價通過債市傳導至歐元。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。