全球增長擔憂升温:日元空頭平倉壓力正在累積?
2026-10-22 21:51:00
10月22日週四,美元兑日元當前在157上方附近波動,較前幾個交易日出現回落。市場驅動邏輯正從通脹壓力轉向增長擔憂。儘管美國9月消費者價格指數同比上升3.7%、核心指標同比上升2.6%,美債收益率仍顯著下行,10年期收益率回落至5.08%左右,利率路徑定價出現偏鴿調整。美元多頭頭寸此前累積較充分,已開始出現部分平倉,若增長信號進一步走弱,平倉過程或延續。明日美國採購經理人指數初值將成為重要觀察窗口,數據強弱將直接影響增長預期與長端美債收益率的互動關係。
近期美元走勢更多受增長前景而非通脹擔憂牽引。上週美國通脹數據偏熱後,美債收益率不升反降,市場對進一步加息的定價出現微調,反映出增長敏感度上升。美元多頭持倉此前處於拉伸狀態,一旦增長數據不及預期,平倉壓力可能放大。美國採購經理人指數初值若顯示擴張動能維持,或暫時緩解增長疑慮,支撐美元;若數據偏軟,則可能強化增長放緩敍事,進一步壓低長端美債收益率並拖累美元。這一機制與過往週期中通脹主導美元的邏輯形成對比,凸顯當前市場對經濟動能邊際變化的敏感度。
日元近期開始更多展現避險特徵,日度波動主要跟隨風險偏好變化,而日本央行利率預期整體保持穩定。市場普遍預期日本央行將在12月加息25個基點,政策利率從當前1.25%升至1.50%,並在2027年繼續推進兩次加息。多數觀察者認為,日本央行下一次會議(10月30日結束)維持利率不變的概率較高。若全球增長明顯惡化,日本央行可能再次面臨在放緩環境中加息的局面。歷史上該行常因通縮擔憂而行動滯後,本輪情形未必完全不同。
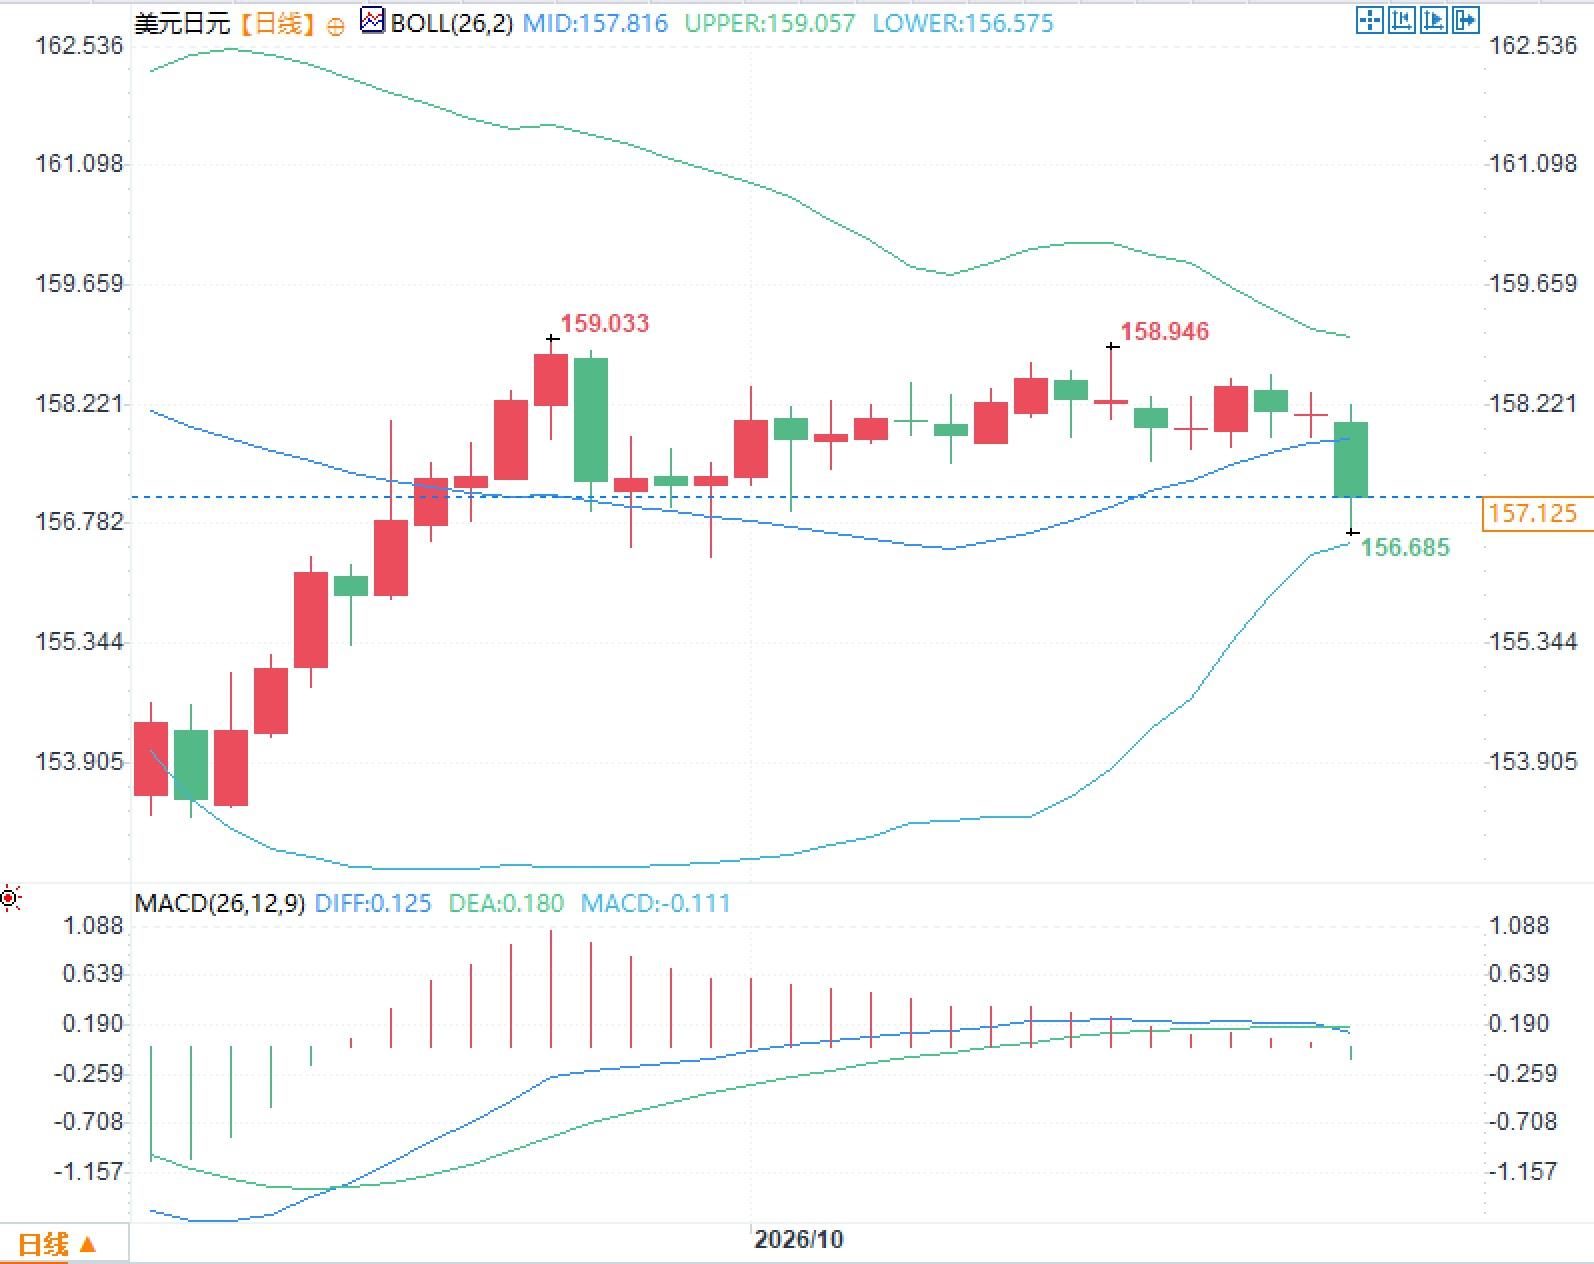
從日線級別觀察,美元兑日元價格近期向布林帶中軌附近靠攏。布林帶中軌約157.816、上軌約159.057、下軌約156.575。價格在回落過程中靠近中軌下沿區域,波動區間有所收窄。MACD指標方面,DIFF位於0.125、DEA位於0.180,柱狀值約為-0.111,顯示動量處於負值區間。
風險偏好的日度擺動已成為影響美元兑日元的重要短期變量。當增長擔憂升温時,資金傾向於流向傳統避險資產,日元獲得相對支撐,美元則面臨長倉平倉壓力。反之,若增長數據改善或風險情緒回升,日元的避險溢價可能回吐,美元多頭則重新獲得動力。這一互動疊加日本央行漸進加息預期與美聯儲政策路徑的差異,使得匯率對全球增長信號與風險偏好的敏感度上升。長端美債收益率的下行既反映增長預期調整,也通過利差渠道影響美元相對吸引力。整體而言,當前匯率波動更多體現基本面預期與倉位調整的動態平衡,而非單一通脹或政策變量的主導。
問題一:為何美國通脹數據偏熱後美元反而承壓?
答:市場當前更關注增長前景,通脹升温未推升美債收益率,反而伴隨長倉平倉,使美元受壓。
問題二:日本央行12月加息預期如何影響日元?
答:預期已較充分定價,日元日度波動更多受風險偏好與避險需求驅動,加息本身並非短期主導因素。
問題三:美國採購經理人指數初值對匯率的關鍵作用何在?
答:該數據直接反映增長動能,若偏軟將強化增長擔憂並壓低長端收益率,若偏強則緩解擔憂並支撐美元。
增長擔憂主導美元定價邏輯
近期美元走勢更多受增長前景而非通脹擔憂牽引。上週美國通脹數據偏熱後,美債收益率不升反降,市場對進一步加息的定價出現微調,反映出增長敏感度上升。美元多頭持倉此前處於拉伸狀態,一旦增長數據不及預期,平倉壓力可能放大。美國採購經理人指數初值若顯示擴張動能維持,或暫時緩解增長疑慮,支撐美元;若數據偏軟,則可能強化增長放緩敍事,進一步壓低長端美債收益率並拖累美元。這一機制與過往週期中通脹主導美元的邏輯形成對比,凸顯當前市場對經濟動能邊際變化的敏感度。
日元避險屬性與日本央行政策路徑
日元近期開始更多展現避險特徵,日度波動主要跟隨風險偏好變化,而日本央行利率預期整體保持穩定。市場普遍預期日本央行將在12月加息25個基點,政策利率從當前1.25%升至1.50%,並在2027年繼續推進兩次加息。多數觀察者認為,日本央行下一次會議(10月30日結束)維持利率不變的概率較高。若全球增長明顯惡化,日本央行可能再次面臨在放緩環境中加息的局面。歷史上該行常因通縮擔憂而行動滯後,本輪情形未必完全不同。
日線圖技術形態觀察
從日線級別觀察,美元兑日元價格近期向布林帶中軌附近靠攏。布林帶中軌約157.816、上軌約159.057、下軌約156.575。價格在回落過程中靠近中軌下沿區域,波動區間有所收窄。MACD指標方面,DIFF位於0.125、DEA位於0.180,柱狀值約為-0.111,顯示動量處於負值區間。
風險偏好轉換與匯率波動機制
風險偏好的日度擺動已成為影響美元兑日元的重要短期變量。當增長擔憂升温時,資金傾向於流向傳統避險資產,日元獲得相對支撐,美元則面臨長倉平倉壓力。反之,若增長數據改善或風險情緒回升,日元的避險溢價可能回吐,美元多頭則重新獲得動力。這一互動疊加日本央行漸進加息預期與美聯儲政策路徑的差異,使得匯率對全球增長信號與風險偏好的敏感度上升。長端美債收益率的下行既反映增長預期調整,也通過利差渠道影響美元相對吸引力。整體而言,當前匯率波動更多體現基本面預期與倉位調整的動態平衡,而非單一通脹或政策變量的主導。
常見問題解答
問題一:為何美國通脹數據偏熱後美元反而承壓?
答:市場當前更關注增長前景,通脹升温未推升美債收益率,反而伴隨長倉平倉,使美元受壓。
問題二:日本央行12月加息預期如何影響日元?
答:預期已較充分定價,日元日度波動更多受風險偏好與避險需求驅動,加息本身並非短期主導因素。
問題三:美國採購經理人指數初值對匯率的關鍵作用何在?
答:該數據直接反映增長動能,若偏軟將強化增長擔憂並壓低長端收益率,若偏強則緩解擔憂並支撐美元。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。