法國債市風險擾動,歐元面臨雙重變量考驗
2026-10-22 22:03:39
近期法國社會動盪疊加財政前景惡化,法德國債利差持續飆升,已經成為壓制歐元走勢的核心風險點。
與此同時,歐洲央行即將迎來議息會議,政策路徑的不確定性,進一步放大EUR/USD的波動,兩大機構BBH與北歐銀行Nordea分別就風險邊界、央行政策情景給出交易層面的研判。
布朗兄弟哈里曼(BBH)分析師Elias Haddad指出,法國公共財政持續惡化,推動法國相對德國的主權債風險溢價急劇抬升。
法國10年期國債較德國的利差自2月末以來已經擴大超100個基點,當前來到175bp,距離2011年歐債危機時期約190bp的歷史高點僅一步之遙。
機構參考2018年意大利預算危機作為推演模板:倘若後續風險繼續發酵,該利差最高可能衝高至250bp,屆時歐元兑美元將承壓下行,測試1.1000關口。
而目前利差擴張幅度僅為該情景的一半,意味着債市仍存在進一步惡化的空間。
不過機構也強調,當下環境和當年意大利危機存在本質區別。
當年意大利市場拋售很大程度來自市場對歐元解體的恐慌,而當前這一類擔憂顯著降温。
9月Sentix歐元解體指數僅為2.4%,對比2018年意大利危機時期的13%,顯示市場並未計價退出歐元區的極端情景。
同時歐洲央行2022年推出的傳導保護工具TPI可以在滿足財政條件下無預設上限購買成員國國債,能夠一定程度隔離法國財政問題向整個歐元區蔓延的風險。
中長期視角來看,2027年法國總統大選或將成為重要轉折點,但前提是新政府拿出可信的赤字削減方案;在此之前,法國債券利差仍有上行壓力,歐元將持續被該風險壓制。
法國債市風險不僅作用於匯率,也已經擺在歐洲央行的政策桌面上。
北歐銀行Nordea分析師Jan von Gerich分析,10月29日歐央行理事會會議幾乎確定維持利率不變,市場基線預期依舊指向12月再度加息25個基點,2027年3月再加一次,最終將存款利率推升至3.00%。
但變量就來自法國債券市場的劇烈波動。
法國國債收益率上行,會推高整個歐元區的融資成本,這會改變歐央行的政策權衡。
如果只是融資條件温和收緊,歐央行大概率依舊按原計劃推進12月加息;
但一旦市場出現無序拋售,風險從法國向外擴散,那麼12月加息計劃就有可能被擱置。
機構提醒,現階段就預判政策轉向還為時尚早,需要持續跟蹤債市的擴散效應。
對於EUR/USD交易者而言,行情由內外兩股力量共同決定。
對內,法國主權風險溢價是重要下行風險源,利差每一輪跳升都會直接打壓歐元;
TPI工具(歐央行用於遏制歐元區國債利差無序飆升、保障貨幣政策順暢傳導的購債工具,附帶財政可持續性審核條件)、法國大選是潛在的風險緩和信號。
對外,美聯儲政策預期主導美元強弱,美國通脹、就業數據持續影響美元定價。
短期技術面上,EUR/USD維持偏空格局,價格運行於100日均線與布林帶中軌下方;
初步支撐位於布林帶下軌1.1110,一旦有效跌破,會打開更深下行空間;上方阻力集中在1.1260-1.1462區間。
市場需要密切觀察:法國社會與債市是否進一步惡化,以及歐央行在會後如何回應主權風險與未來加息路徑。
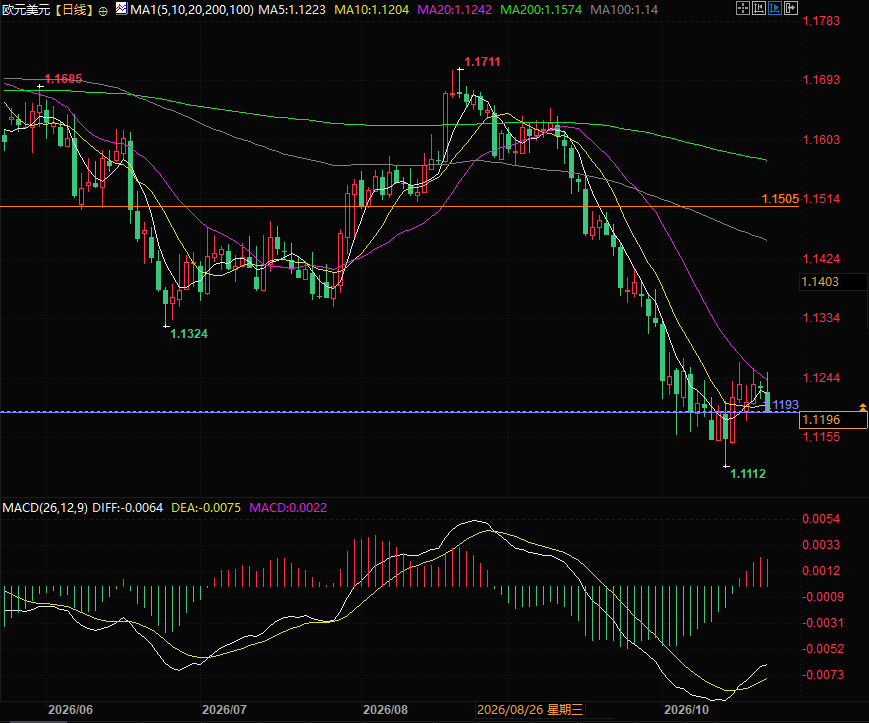
(歐元兑美元日線圖,來源:易匯通)
北京時間21:56,歐元對美元現報1.1194/95。
與此同時,歐洲央行即將迎來議息會議,政策路徑的不確定性,進一步放大EUR/USD的波動,兩大機構BBH與北歐銀行Nordea分別就風險邊界、央行政策情景給出交易層面的研判。
法德利差快速走闊,歐元下看1.1000風險值得警惕
布朗兄弟哈里曼(BBH)分析師Elias Haddad指出,法國公共財政持續惡化,推動法國相對德國的主權債風險溢價急劇抬升。
法國10年期國債較德國的利差自2月末以來已經擴大超100個基點,當前來到175bp,距離2011年歐債危機時期約190bp的歷史高點僅一步之遙。
機構參考2018年意大利預算危機作為推演模板:倘若後續風險繼續發酵,該利差最高可能衝高至250bp,屆時歐元兑美元將承壓下行,測試1.1000關口。
而目前利差擴張幅度僅為該情景的一半,意味着債市仍存在進一步惡化的空間。
不過機構也強調,當下環境和當年意大利危機存在本質區別。
當年意大利市場拋售很大程度來自市場對歐元解體的恐慌,而當前這一類擔憂顯著降温。
9月Sentix歐元解體指數僅為2.4%,對比2018年意大利危機時期的13%,顯示市場並未計價退出歐元區的極端情景。
同時歐洲央行2022年推出的傳導保護工具TPI可以在滿足財政條件下無預設上限購買成員國國債,能夠一定程度隔離法國財政問題向整個歐元區蔓延的風險。
中長期視角來看,2027年法國總統大選或將成為重要轉折點,但前提是新政府拿出可信的赤字削減方案;在此之前,法國債券利差仍有上行壓力,歐元將持續被該風險壓制。
歐央行政策進退兩難:法國融資條件或將打亂加息節奏
法國債市風險不僅作用於匯率,也已經擺在歐洲央行的政策桌面上。
北歐銀行Nordea分析師Jan von Gerich分析,10月29日歐央行理事會會議幾乎確定維持利率不變,市場基線預期依舊指向12月再度加息25個基點,2027年3月再加一次,最終將存款利率推升至3.00%。
但變量就來自法國債券市場的劇烈波動。
法國國債收益率上行,會推高整個歐元區的融資成本,這會改變歐央行的政策權衡。
如果只是融資條件温和收緊,歐央行大概率依舊按原計劃推進12月加息;
但一旦市場出現無序拋售,風險從法國向外擴散,那麼12月加息計劃就有可能被擱置。
機構提醒,現階段就預判政策轉向還為時尚早,需要持續跟蹤債市的擴散效應。
歐元交易需要同時盯緊兩大主線
對於EUR/USD交易者而言,行情由內外兩股力量共同決定。
對內,法國主權風險溢價是重要下行風險源,利差每一輪跳升都會直接打壓歐元;
TPI工具(歐央行用於遏制歐元區國債利差無序飆升、保障貨幣政策順暢傳導的購債工具,附帶財政可持續性審核條件)、法國大選是潛在的風險緩和信號。
對外,美聯儲政策預期主導美元強弱,美國通脹、就業數據持續影響美元定價。
短期技術面上,EUR/USD維持偏空格局,價格運行於100日均線與布林帶中軌下方;
初步支撐位於布林帶下軌1.1110,一旦有效跌破,會打開更深下行空間;上方阻力集中在1.1260-1.1462區間。
市場需要密切觀察:法國社會與債市是否進一步惡化,以及歐央行在會後如何回應主權風險與未來加息路徑。
(歐元兑美元日線圖,來源:易匯通)
北京時間21:56,歐元對美元現報1.1194/95。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。