下週美聯儲不會加息,要改變這一結果需要何種條件?
2026-10-23 01:21:46
10月28日美聯儲上調政策利率,現實中不存在這種可能性。
我的判斷是,下週美聯儲會維持利率不變。但我們不妨推演下,未來幾天發生什麼情況,才會改變這一結果。如果油價急劇飆升,會不會迫使美聯儲搶先應對新一輪供給衝擊,進而選擇加息?倘若標普500指數大幅上漲,是否又會觸發加息,因為這代表金融環境過於寬鬆?
我能想到的唯一有可能促使美聯儲加息的情形,是伊朗意外達成和平協議。屆時油價會大幅暴跌,長期債券收益率也會急劇下行,金融環境將出現顯著寬鬆,這種情況下美聯儲有可能出手對沖這一局面。但不得不承認,中期選舉之前達成這份和平協議的可能性微乎其微。想要實現這一結果,美國就必須接受伊朗提出的條件,而在11月3日之前,這件事發生的概率為零。
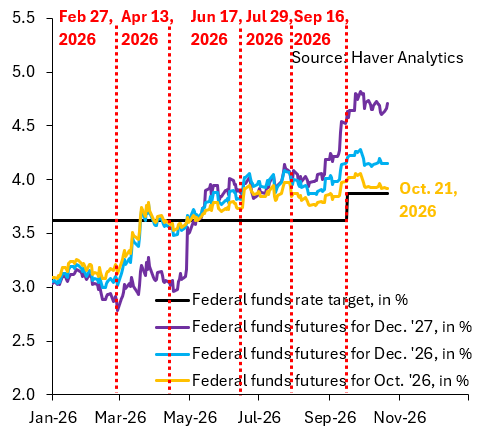
在推演各類情景之前,先聊聊市場現狀。臨近下週議息會議,市場的平靜狀態出乎我的意料。回想7月29日美聯儲會議前夕,當時幾周前核心消費者物價指數(CPI)持平,市場依然定價會有10個基點的加息。而如今,如上圖橙色曲線所示,在CPI數據堪稱“過熱”的背景下,市場僅定價4個基點的加息,幾乎等同於不預期加息。
市場心理相比幾個月前已經發生根本性轉變。或許是9月那次全票通過的加息,至少暫時平息了外界對美聯儲公信力的種種擔憂。市場心態的這一轉變,意味着當下維持利率不變的代價很低。反觀7月29日那次會議,暫停加息直接引爆債券市場,後續直到8月19日美國財政部發布出人意料的公告,再到8月28日沃什在傑克遜霍爾會議釋放轉向信號,這場債券市場動盪才得以收場。
下面我們來具體推演不同情景。
第一種情景:假設布倫特原油從當前110美元飆升至125美元。表面看,油價暴漲似乎會推動美聯儲加息,但我並不這麼認為。油價暴漲會讓法國債務危機急劇惡化,市場對人工智能與數據中心相關債務的恐慌情緒加劇,標普500指數也會大幅下挫。在這樣的環境下,美聯儲根本不會傾向加息。恰恰相反,金融環境會已然大幅收緊,加息就成了最不合時宜的操作。
第二種情景:意外達成和平協議,油價跌至85美元,且後續還有下行空間。這會帶來金融環境的大幅寬鬆:長期收益率下行,標普500指數迎來大漲。雖然我樂見這樣的局面,而為了防止金融環境過度寬鬆,美聯儲也確實有可能選擇加息。但在11月3日之前,這種情況不可能發生。要實現該局面,美國必須接受伊朗的條件,而中期選舉前這件事發生的概率為零。
老話講,別惹麻煩。當下市場整體心態平和,我們應當順應市場的判斷:10月28日不會迎來加息。未來還會有很多像7月29日那樣局面混亂、博弈激烈的美聯儲議息會議,但不會是下週。
我的判斷是,下週美聯儲會維持利率不變。但我們不妨推演下,未來幾天發生什麼情況,才會改變這一結果。如果油價急劇飆升,會不會迫使美聯儲搶先應對新一輪供給衝擊,進而選擇加息?倘若標普500指數大幅上漲,是否又會觸發加息,因為這代表金融環境過於寬鬆?
我能想到的唯一有可能促使美聯儲加息的情形,是伊朗意外達成和平協議。屆時油價會大幅暴跌,長期債券收益率也會急劇下行,金融環境將出現顯著寬鬆,這種情況下美聯儲有可能出手對沖這一局面。但不得不承認,中期選舉之前達成這份和平協議的可能性微乎其微。想要實現這一結果,美國就必須接受伊朗提出的條件,而在11月3日之前,這件事發生的概率為零。
在推演各類情景之前,先聊聊市場現狀。臨近下週議息會議,市場的平靜狀態出乎我的意料。回想7月29日美聯儲會議前夕,當時幾周前核心消費者物價指數(CPI)持平,市場依然定價會有10個基點的加息。而如今,如上圖橙色曲線所示,在CPI數據堪稱“過熱”的背景下,市場僅定價4個基點的加息,幾乎等同於不預期加息。
市場心理相比幾個月前已經發生根本性轉變。或許是9月那次全票通過的加息,至少暫時平息了外界對美聯儲公信力的種種擔憂。市場心態的這一轉變,意味着當下維持利率不變的代價很低。反觀7月29日那次會議,暫停加息直接引爆債券市場,後續直到8月19日美國財政部發布出人意料的公告,再到8月28日沃什在傑克遜霍爾會議釋放轉向信號,這場債券市場動盪才得以收場。
下面我們來具體推演不同情景。
第一種情景:假設布倫特原油從當前110美元飆升至125美元。表面看,油價暴漲似乎會推動美聯儲加息,但我並不這麼認為。油價暴漲會讓法國債務危機急劇惡化,市場對人工智能與數據中心相關債務的恐慌情緒加劇,標普500指數也會大幅下挫。在這樣的環境下,美聯儲根本不會傾向加息。恰恰相反,金融環境會已然大幅收緊,加息就成了最不合時宜的操作。
第二種情景:意外達成和平協議,油價跌至85美元,且後續還有下行空間。這會帶來金融環境的大幅寬鬆:長期收益率下行,標普500指數迎來大漲。雖然我樂見這樣的局面,而為了防止金融環境過度寬鬆,美聯儲也確實有可能選擇加息。但在11月3日之前,這種情況不可能發生。要實現該局面,美國必須接受伊朗的條件,而中期選舉前這件事發生的概率為零。
老話講,別惹麻煩。當下市場整體心態平和,我們應當順應市場的判斷:10月28日不會迎來加息。未來還會有很多像7月29日那樣局面混亂、博弈激烈的美聯儲議息會議,但不會是下週。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。