美債收益率下行,或許正掩蓋AI熱潮背後更深層的隱憂
2026-10-23 17:42:16
讓我們退一步,先來盤點一下本週市場的幾個關鍵驅動因素。美伊衝突仍在持續升級,地緣政治緊張局勢依然高企。這再次為油價提供了支撐——WTI原油突破100美元,布倫特原油則觸及114美元,為去年5月以來最高。
聽起來,這似乎是債市再熟悉不過的背景了,不是嗎?油價走高意味着通脹壓力增強,按理説應該會推高美債收益率。然而,本週情況並非如此。
相反,美債收益率大幅下挫,10年期收益率在隔夜交易中一度重新跌破5%關口,並在此附近徘徊。但先別急——收益率下行,難道不該為股市帶來一些喘息嗎?
你當然會這麼想,尤其是在過去兩個月裏,美債收益率飆升一直是壓制股市的一大禍首。然而,本週股市卻慘遭重創,尤其是AI板塊首當其衝。那麼,這究竟是怎麼回事?
有一種説法是,投資者或許正重新開始擔憂美國的經濟增長而非通脹。但考慮到這一敍事長期被市場擱置一旁,以及AI股所遭受的衝擊程度之深,我認為問題背後或許醖釀着某種全然不同的隱患。
讓我們直奔主題,先從CoreWeave説起吧。
在AI領域,這並非一個家喻户曉的名字。然而,CoreWeave或許正是引發整個行業對債務融資擔憂的"第一塊多米諾骨牌"。
請看下面這張圖,它展示了過去一年間,為對沖主要AI相關公司違約風險而付出的成本變化,即CDS(信用違約互換)利差的變化幅度。
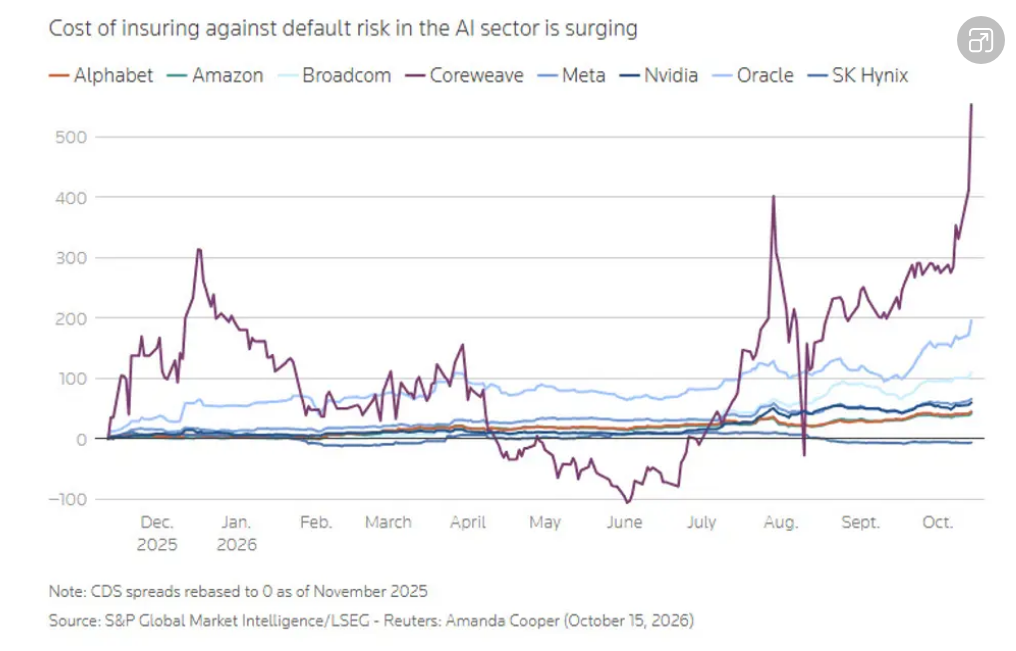
這張圖乍看可能有些複雜,但其背後的信息相當直白:投資者對於把錢借給捲入AI熱潮的公司,正變得越來越緊張。
CoreWeave在其中尤為突出,其CDS利差在觀察期內走闊了500多個基點。但這究竟意味着什麼?
一個簡單的理解方式是:可以把CDS想象成一種保險,投資者購買它來防範某家公司無法償還債務的風險。一份五年期CDS可提供長達五年的保護,而利差反映的正是獲取這份保護所需付出的成本。為便於理解,100個基點相當於每年1%。
上週,當CoreWeave的實際五年期CDS利差飆升至1000個基點以上時,這相當於為100萬美元的債務每年支付約10萬美元來投保。這無疑是一筆高昂到驚人的保費,只為防範潛在的違約風險。
雖然CoreWeave顯然是最突出的個案,但圖表同樣顯示,這種擔憂並非僅限於某一家公司。甲骨文(Oracle)的五年期CDS已攀升至接近300個基點,而Meta和英偉達(Nvidia)的CDS也逼近100個基點。
以甲骨文為例,由於激進地依賴債務融資來支撐其基礎設施貸款,它正被市場當作垃圾級信用來交易。與此同時,Meta的五年期CDS水平已接近其歷史峯值,這有助於我們更直觀地理解當前形勢。話雖如此,我並不認為這些公司應被歸入同一風險等級。與CoreWeave相比,Meta和英偉達顯然擁有強得多的財務實力和流動性。
然而,顯而易見的是,投資者開始質疑某種更大的問題。這又把我們帶回了過去一年來市場反覆追問的那個問題:誰將為這場龐大的AI基礎設施建設熱潮買單?這些鉅額投資又需要多久才能產生足夠的回報?
CoreWeave高度依賴債務來為數據中心和算力基礎設施融資;甲骨文同樣在向AI擴張投入鉅額資金;Meta也在向基礎設施注入數十億美元。至於英偉達,其命運則與這輪支出週期緊密相連。
這裏最大的隱憂在於:如果融資變得更加昂貴,或者AI投資放緩,其後果可能會波及那些彼此在營收、融資和增長上相互依賴的公司。
那麼,這一切與債市和美債收益率又有什麼關係呢?
考慮到上述背景,投資者正日益對持有風險更高的企業債和股票感到不適。那麼,在這片市場中,他們還剩下哪些既能提供安全又不錯回報的選擇呢?答案很簡單——政府債券。於是,隨着買盤湧入,國債價格被推高,收益率則隨之下行。
但這裏有一個關鍵點:即便美債收益率下行,當投資者要求為承擔信用風險索要更高溢價時,企業的借貸成本仍可能上升。換言之,安全資金正變得越來越便宜,而風險資金則變得越來越昂貴。
這或許正是科技股無法為美債收益率的大幅回落而歡欣鼓舞的原因所在。投資者擔憂的,可能更多是融資風險和未來的盈利能力,而非政府借貸成本下降帶來的即時好處。
綜上所述,AI的信用擔憂未必是國債上漲的唯一原因。但作為解釋本週市場走勢的一部分,它很可能是其中頗為有用的一個環節。
要知道,在通脹風險依然揮之不去、油價高企的背景下,美債收益率下行並不一定暗示着經濟狀況的好轉。這或許只是意味着,投資者開始擔憂別的什麼可能會先一步崩塌。
聽起來,這似乎是債市再熟悉不過的背景了,不是嗎?油價走高意味着通脹壓力增強,按理説應該會推高美債收益率。然而,本週情況並非如此。
相反,美債收益率大幅下挫,10年期收益率在隔夜交易中一度重新跌破5%關口,並在此附近徘徊。但先別急——收益率下行,難道不該為股市帶來一些喘息嗎?
你當然會這麼想,尤其是在過去兩個月裏,美債收益率飆升一直是壓制股市的一大禍首。然而,本週股市卻慘遭重創,尤其是AI板塊首當其衝。那麼,這究竟是怎麼回事?
有一種説法是,投資者或許正重新開始擔憂美國的經濟增長而非通脹。但考慮到這一敍事長期被市場擱置一旁,以及AI股所遭受的衝擊程度之深,我認為問題背後或許醖釀着某種全然不同的隱患。
讓我們直奔主題,先從CoreWeave説起吧。
在AI領域,這並非一個家喻户曉的名字。然而,CoreWeave或許正是引發整個行業對債務融資擔憂的"第一塊多米諾骨牌"。
請看下面這張圖,它展示了過去一年間,為對沖主要AI相關公司違約風險而付出的成本變化,即CDS(信用違約互換)利差的變化幅度。
這張圖乍看可能有些複雜,但其背後的信息相當直白:投資者對於把錢借給捲入AI熱潮的公司,正變得越來越緊張。
CoreWeave在其中尤為突出,其CDS利差在觀察期內走闊了500多個基點。但這究竟意味着什麼?
一個簡單的理解方式是:可以把CDS想象成一種保險,投資者購買它來防範某家公司無法償還債務的風險。一份五年期CDS可提供長達五年的保護,而利差反映的正是獲取這份保護所需付出的成本。為便於理解,100個基點相當於每年1%。
上週,當CoreWeave的實際五年期CDS利差飆升至1000個基點以上時,這相當於為100萬美元的債務每年支付約10萬美元來投保。這無疑是一筆高昂到驚人的保費,只為防範潛在的違約風險。
雖然CoreWeave顯然是最突出的個案,但圖表同樣顯示,這種擔憂並非僅限於某一家公司。甲骨文(Oracle)的五年期CDS已攀升至接近300個基點,而Meta和英偉達(Nvidia)的CDS也逼近100個基點。
以甲骨文為例,由於激進地依賴債務融資來支撐其基礎設施貸款,它正被市場當作垃圾級信用來交易。與此同時,Meta的五年期CDS水平已接近其歷史峯值,這有助於我們更直觀地理解當前形勢。話雖如此,我並不認為這些公司應被歸入同一風險等級。與CoreWeave相比,Meta和英偉達顯然擁有強得多的財務實力和流動性。
然而,顯而易見的是,投資者開始質疑某種更大的問題。這又把我們帶回了過去一年來市場反覆追問的那個問題:誰將為這場龐大的AI基礎設施建設熱潮買單?這些鉅額投資又需要多久才能產生足夠的回報?
CoreWeave高度依賴債務來為數據中心和算力基礎設施融資;甲骨文同樣在向AI擴張投入鉅額資金;Meta也在向基礎設施注入數十億美元。至於英偉達,其命運則與這輪支出週期緊密相連。
這裏最大的隱憂在於:如果融資變得更加昂貴,或者AI投資放緩,其後果可能會波及那些彼此在營收、融資和增長上相互依賴的公司。
那麼,這一切與債市和美債收益率又有什麼關係呢?
考慮到上述背景,投資者正日益對持有風險更高的企業債和股票感到不適。那麼,在這片市場中,他們還剩下哪些既能提供安全又不錯回報的選擇呢?答案很簡單——政府債券。於是,隨着買盤湧入,國債價格被推高,收益率則隨之下行。
但這裏有一個關鍵點:即便美債收益率下行,當投資者要求為承擔信用風險索要更高溢價時,企業的借貸成本仍可能上升。換言之,安全資金正變得越來越便宜,而風險資金則變得越來越昂貴。
這或許正是科技股無法為美債收益率的大幅回落而歡欣鼓舞的原因所在。投資者擔憂的,可能更多是融資風險和未來的盈利能力,而非政府借貸成本下降帶來的即時好處。
綜上所述,AI的信用擔憂未必是國債上漲的唯一原因。但作為解釋本週市場走勢的一部分,它很可能是其中頗為有用的一個環節。
要知道,在通脹風險依然揮之不去、油價高企的背景下,美債收益率下行並不一定暗示着經濟狀況的好轉。這或許只是意味着,投資者開始擔憂別的什麼可能會先一步崩塌。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。