歐銀下週幾乎確定按兵不動,歐元交易員正在押注什麼?
2026-10-23 19:48:21
10月23日週五,歐元區10月製造業與服務業採購經理人指數初值公佈,綜合指數降至51.9,為四個月來最低水平,製造業指數回落至52.4,服務業指數降至51.7,均低於此前預期。數據反映私人部門擴張步伐放緩,同時投入成本因能源價格上升而加速,產出價格上漲節奏則有所緩和。
歐元兑美元在相關數據發佈後維持在1.120附近震盪,市場對歐洲央行下週會議維持利率不變的預期較高,但對12月進一步調整的定價仍存在分歧。區域內部增長動能分化明顯,法國重新陷入收縮,德國則保持擴張但速度放緩,整體基本面與價格壓力並存的格局持續。
10月歐元區綜合採購經理人指數從9月的53.1降至51.9,創下6月以來最低讀數。製造業採購經理人指數從52.9回落至52.4,服務業採購經理人指數從53.0降至51.7,兩項指標均未達到市場預期。新訂單增速放緩至當前擴張週期中的最慢水平,就業增長接近停滯,企業信心降至五個月低點。標準普爾全球市場情報首席商業經濟學家克里斯·威廉姆森指出,歐元區經濟在第四季度開局仍錄得增長,採購經理人指數對應季度國內生產總值增速約0.3%,雖低於9月表現,但仍屬於過去三年中較好的區間之一。然而,製造業投入價格因能源成本上升而大幅加速,企業為保護利潤率推動售價上漲,但售價上漲速度較上月有所放緩,顯示成本向下遊傳導的難度增加。整體來看,擴張仍在持續,但動能減弱已成事實,需求端謹慎情緒升温。
法國成為本次數據中的主要拖累因素。10月法國綜合採購經理人指數從51.1驟降至48.4,製造業指數降至49.3,服務業指數降至48.4,兩項均重回收縮區間。新訂單下降速度為5月以來最快,出口連續第11個月下滑,企業信心降至近兩年低點,部分企業將悲觀情緒與財政狀況及明年選舉不確定性相聯繫。德國綜合指數則從53.8降至52.8,製造業指數升至54.2,服務業指數降至51.7,整體仍保持擴張但速度放緩。歐元區其他地區同樣錄得增長放緩。威廉姆森表示,法國服務業重新收縮是區域增長放緩的關鍵因素之一,但歐元區其餘地區的製造業與服務業活動亦同步走弱。財政擔憂與公共融資壓力在法國尤為突出,相關溢出效應對區域整體需求構成額外約束。
儘管經濟活動放緩,價格壓力並未同步緩解。9月歐元區調和消費者價格指數同比上漲3.8%,較8月的3.2%進一步上升,能源分項同比上漲18.9%,成為主要貢獻因素。核心通脹升至2.5%。10月採購經理人指數顯示,製造業投入價格加速上漲,主要受能源、燃料與運輸成本推動,為5月以來最快增速。產出價格上漲速度則較上月略有放緩,企業利潤率面臨一定擠壓。威廉姆森指出,投入成本再次大幅上升,製造業因能源價格上漲而尤為明顯,企業推動售價上漲以保護利潤率,但更高利率已開始抑制需求。歐洲央行此前評估認為,能源衝擊對工資與其他價格的二次傳導目前尚無顯著證據,但能源價格持續高位仍可能在短期內維持整體通脹高於目標水平。投入成本與產出價格的分化,進一步凸顯企業面臨的成本傳導難題。
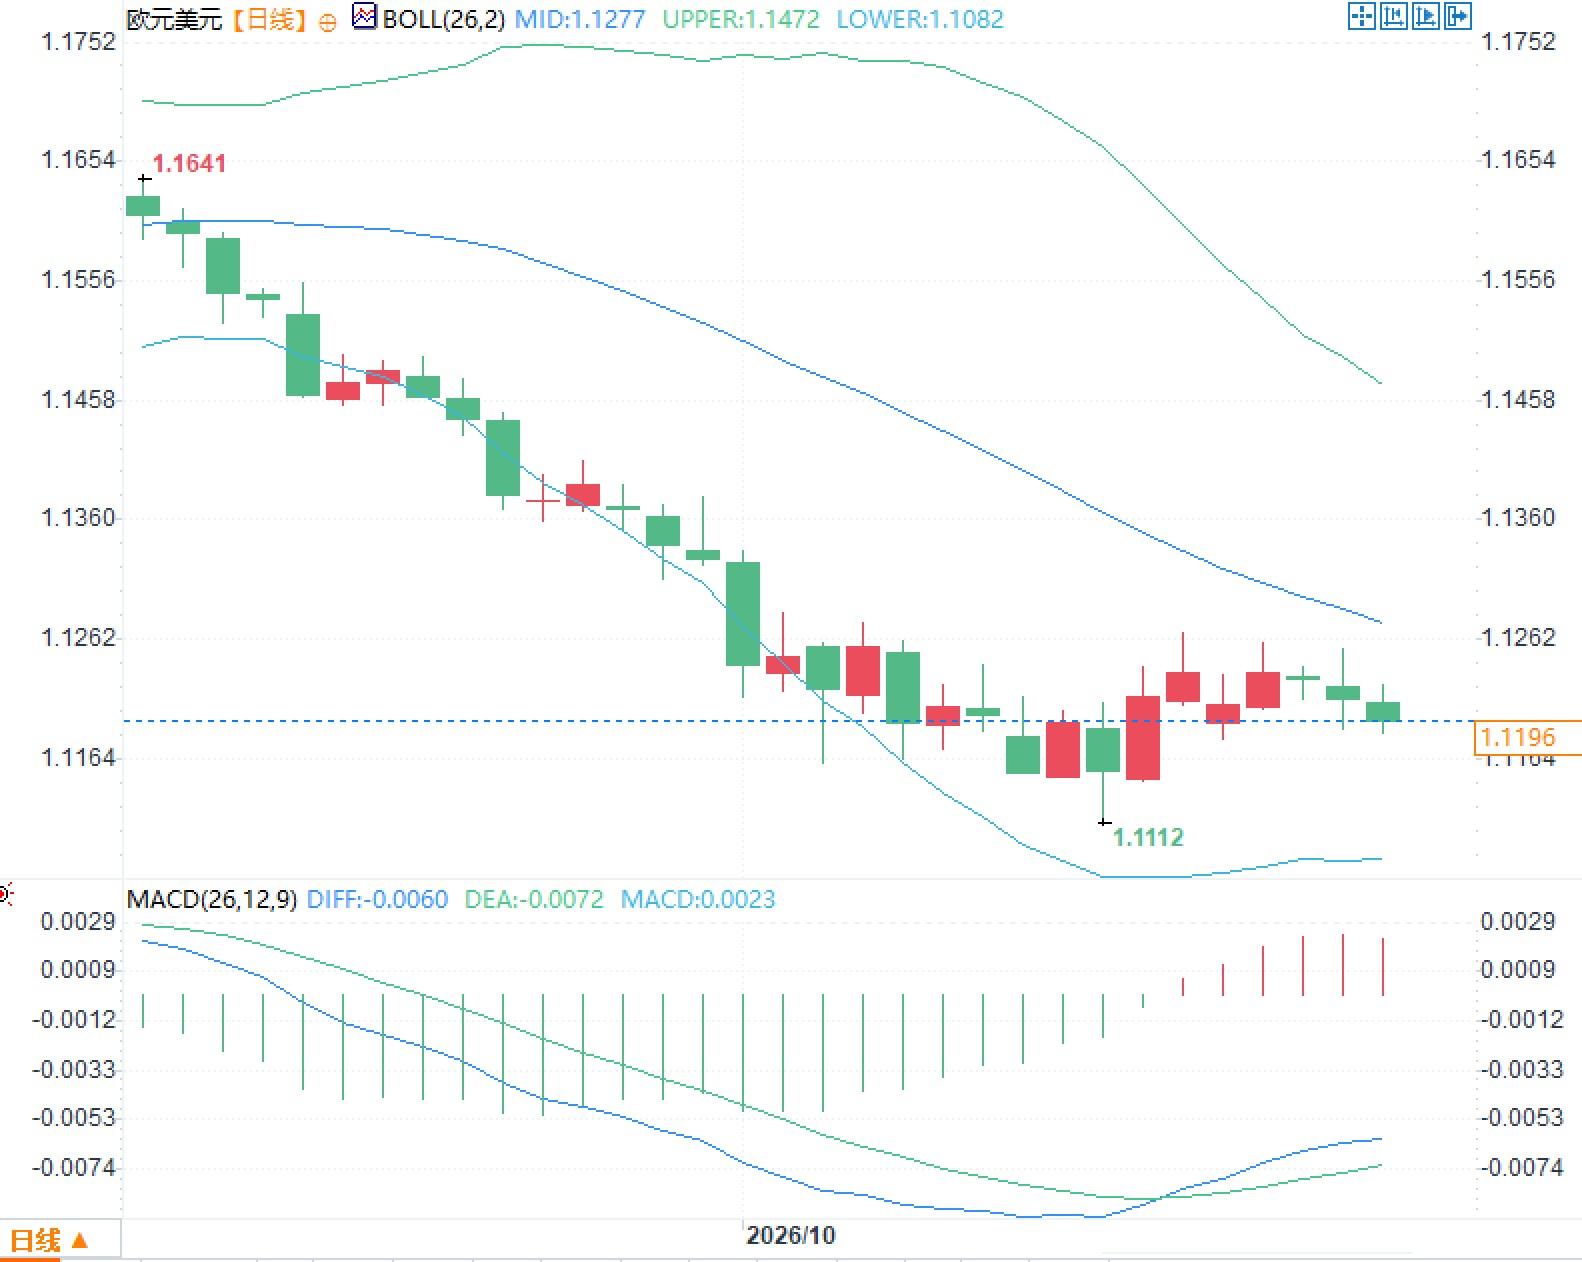
當前歐洲央行存款便利利率為2.50%。市場對10月29日會議維持利率不變的定價約為90%至93%,對12月會議加息25個基點的概率則在68%至81%區間波動。經濟學家調查顯示多數預期12月加息後維持在2.75%附近。威廉姆森表示,持續增長與頑固通脹並存的畫面,可能進一步推升市場對更積極政策調整的討論。歐洲央行面臨的核心矛盾在於,經濟活動放緩與能源成本上升並存,法國財政壓力與公共融資擔憂可能對區域需求產生額外影響。政策制定者需在通脹壓力仍高於目標與增長動能減弱之間進行權衡,同時觀察能源價格對核心通脹與工資設定的潛在傳導。下週會議維持不變的預期較為一致,後續路徑則取決於四季度增長數據與能源價格演變的進一步確認。
問題一:歐元區10月採購經理人指數回落的主要原因是什麼?
答:綜合指數降至51.9主要受法國服務業重新陷入收縮拖累,同時製造業與服務業整體新訂單增速放緩,能源成本上升推升投入價格並抑制部分需求。
問題二:當前通脹壓力與增長放緩如何同時出現?
答:能源價格同比大幅上漲推動9月整體通脹至3.8%,而私人部門活動雖仍擴張但速度放緩,企業投入成本加速但產出價格上漲節奏緩和,顯示成本傳導不完全。
問題三:市場對歐洲央行後續政策調整的定價如何?
答:下週會議維持2.50%利率不變的概率約90%至93%,12月加息25個基點的概率則在68%至81%區間,反映通脹粘性與增長放緩之間的權衡尚未完全定論。
歐元兑美元在相關數據發佈後維持在1.120附近震盪,市場對歐洲央行下週會議維持利率不變的預期較高,但對12月進一步調整的定價仍存在分歧。區域內部增長動能分化明顯,法國重新陷入收縮,德國則保持擴張但速度放緩,整體基本面與價格壓力並存的格局持續。
歐元區私人部門擴張步伐放緩
10月歐元區綜合採購經理人指數從9月的53.1降至51.9,創下6月以來最低讀數。製造業採購經理人指數從52.9回落至52.4,服務業採購經理人指數從53.0降至51.7,兩項指標均未達到市場預期。新訂單增速放緩至當前擴張週期中的最慢水平,就業增長接近停滯,企業信心降至五個月低點。標準普爾全球市場情報首席商業經濟學家克里斯·威廉姆森指出,歐元區經濟在第四季度開局仍錄得增長,採購經理人指數對應季度國內生產總值增速約0.3%,雖低於9月表現,但仍屬於過去三年中較好的區間之一。然而,製造業投入價格因能源成本上升而大幅加速,企業為保護利潤率推動售價上漲,但售價上漲速度較上月有所放緩,顯示成本向下遊傳導的難度增加。整體來看,擴張仍在持續,但動能減弱已成事實,需求端謹慎情緒升温。
法國活動重新陷入收縮拖累區域表現
法國成為本次數據中的主要拖累因素。10月法國綜合採購經理人指數從51.1驟降至48.4,製造業指數降至49.3,服務業指數降至48.4,兩項均重回收縮區間。新訂單下降速度為5月以來最快,出口連續第11個月下滑,企業信心降至近兩年低點,部分企業將悲觀情緒與財政狀況及明年選舉不確定性相聯繫。德國綜合指數則從53.8降至52.8,製造業指數升至54.2,服務業指數降至51.7,整體仍保持擴張但速度放緩。歐元區其他地區同樣錄得增長放緩。威廉姆森表示,法國服務業重新收縮是區域增長放緩的關鍵因素之一,但歐元區其餘地區的製造業與服務業活動亦同步走弱。財政擔憂與公共融資壓力在法國尤為突出,相關溢出效應對區域整體需求構成額外約束。
成本壓力持續推升通脹粘性
儘管經濟活動放緩,價格壓力並未同步緩解。9月歐元區調和消費者價格指數同比上漲3.8%,較8月的3.2%進一步上升,能源分項同比上漲18.9%,成為主要貢獻因素。核心通脹升至2.5%。10月採購經理人指數顯示,製造業投入價格加速上漲,主要受能源、燃料與運輸成本推動,為5月以來最快增速。產出價格上漲速度則較上月略有放緩,企業利潤率面臨一定擠壓。威廉姆森指出,投入成本再次大幅上升,製造業因能源價格上漲而尤為明顯,企業推動售價上漲以保護利潤率,但更高利率已開始抑制需求。歐洲央行此前評估認為,能源衝擊對工資與其他價格的二次傳導目前尚無顯著證據,但能源價格持續高位仍可能在短期內維持整體通脹高於目標水平。投入成本與產出價格的分化,進一步凸顯企業面臨的成本傳導難題。
歐洲央行政策路徑面臨權衡
當前歐洲央行存款便利利率為2.50%。市場對10月29日會議維持利率不變的定價約為90%至93%,對12月會議加息25個基點的概率則在68%至81%區間波動。經濟學家調查顯示多數預期12月加息後維持在2.75%附近。威廉姆森表示,持續增長與頑固通脹並存的畫面,可能進一步推升市場對更積極政策調整的討論。歐洲央行面臨的核心矛盾在於,經濟活動放緩與能源成本上升並存,法國財政壓力與公共融資擔憂可能對區域需求產生額外影響。政策制定者需在通脹壓力仍高於目標與增長動能減弱之間進行權衡,同時觀察能源價格對核心通脹與工資設定的潛在傳導。下週會議維持不變的預期較為一致,後續路徑則取決於四季度增長數據與能源價格演變的進一步確認。
常見問題解答
問題一:歐元區10月採購經理人指數回落的主要原因是什麼?
答:綜合指數降至51.9主要受法國服務業重新陷入收縮拖累,同時製造業與服務業整體新訂單增速放緩,能源成本上升推升投入價格並抑制部分需求。
問題二:當前通脹壓力與增長放緩如何同時出現?
答:能源價格同比大幅上漲推動9月整體通脹至3.8%,而私人部門活動雖仍擴張但速度放緩,企業投入成本加速但產出價格上漲節奏緩和,顯示成本傳導不完全。
問題三:市場對歐洲央行後續政策調整的定價如何?
答:下週會議維持2.50%利率不變的概率約90%至93%,12月加息25個基點的概率則在68%至81%區間,反映通脹粘性與增長放緩之間的權衡尚未完全定論。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。