157關口拉鋸!美聯儲、GDP、日本央行“三連炸”,美元兑日元本週要變盤?
2026-10-26 13:51:17
美元兑日元在週一(10月26日)亞洲時段震盪微漲,當前交投於157.00附近,仍處於9月下旬以來的低位區域。
在本週關鍵央行事件與數據風險前,空頭或不願大舉押注。市場關注週三美聯儲決議、週四美國三季度GDP與PCE物價指數,以及週五日本央行政策更新。
本週宏觀事件密集。美聯儲將於週三結束為期兩天的政策會議並公佈利率決議,市場焦點集中在隨附的政策聲明,以及主席凱文·沃什會後新聞發佈會上的措辭與前瞻指引。
緊隨其後,週四將公佈美國三季度GDP初值與PCE物價指數,這兩項數據將直接影響市場對美聯儲後續政策路徑的判斷,並可能成為美元走勢的重要催化劑。
週五市場注意力將轉向日本央行的政策更新,其決議與溝通有望進一步主導美元兑日元的短期方向,形成跨大西洋與亞太政策信號的密集交織。
美聯儲官員近期表態顯示,即將召開的會議並無立即加息的緊迫性。
與此同時,美國國債收益率自多年高位回落,削弱了美元自上週四觸及三週低點後反彈的動能。
相較之下,日元獲得日本央行行長植田和男上週更為鷹派言論的支撐——他指出潛在通脹正接近2%目標,從而強化了近期加息的合理性。政策立場的分化可能持續對美元兑日元構成下行壓力。
不過,地緣政治不確定性仍在,可能限制避險美元的更深跌幅,使匯價在政策預期與風險溢價之間維持拉鋸。
中東局勢方面,美國總統特朗普已排除立即對伊朗採取軍事行動的可能性,但風險並未消散。
也門受伊朗支持的胡塞武裝週日威脅將繼續襲擊沙特首都利雅得的哈利德國王機場,疊加美伊談判陷入停滯,地緣政治風險溢價得以穩固存在。
與此同時,交易員仍為美聯儲12月再次加息定價約80%的概率。這一高概率定價有助於抑制美元空頭的過度押注,從而限制美元兑日元的下行空間。
在進一步佈局空頭之前,市場需對地緣與政策預期的雙重不確定性保持謹慎。
高盛策略師Karen Reichgott Fishman將12個月美元兑日元目標從165大幅下調至150,同時將3個月與6個月目標分別調整為158與155。
該行認為,日本央行加快加息節奏,以及國內資本回流日本資產的可能性上升,正推動日元結構性走強。過去長期壓制日元的國內政策環境出現轉向,估值低估因素開始發揮作用。儘管日本投資者仍在大量購買海外資產,對迴流速度構成考驗,但高盛維持看多日元的立場,認為政策與資金流向的變化將逐步支撐日元升值。
西太平洋銀行預計,美元兑日元將在2026年12月降至156,並在2027年12月進一步回落至151。
該行認為,日本通脹數據仍在檢驗進一步加息的必要性,而美國利率在2027年全年維持不變的預期,意味着日元走強並不依賴美聯儲快速降息。西太平洋將此視為日元逐步復甦的路徑,並與高盛12個月目標150的看法形成呼應。儘管短期波動仍受政策會議與風險情緒影響,但該行中長期仍看好日元相對美元升值。
本週事件密集:週三美聯儲決議與沃什表態、週四美國三季度GDP與PCE物價指數、週五日本央行政策更新。政策分化構成核心邏輯——美聯儲官員暗示無加息緊迫性、美債收益率自多年高位回落壓制美元,而植田和男鷹派言論強化日本央行即將加息的理由,對美元兑日元構成逆風。但中東地緣風險溢價仍在、市場定價12月美聯儲加息概率約80%,限制匯價更深跌幅。短期方向取決於本週央行事件與數據的相對信號。
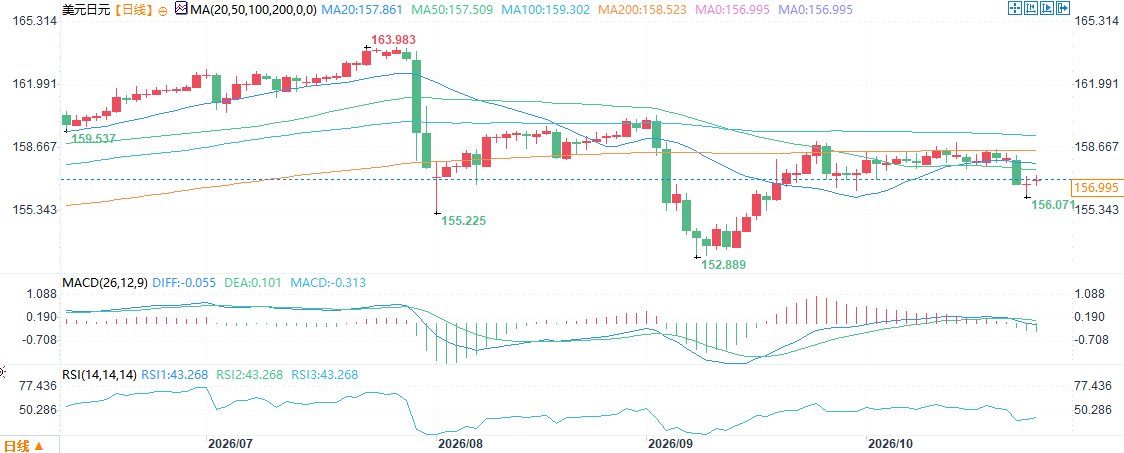
(美元兑日元日線圖,)
北京時間13:49,美元兑日元報157.08/09。
在本週關鍵央行事件與數據風險前,空頭或不願大舉押注。市場關注週三美聯儲決議、週四美國三季度GDP與PCE物價指數,以及週五日本央行政策更新。
事件日曆:美聯儲決議、美國數據與日本央行會議接踵而至
本週宏觀事件密集。美聯儲將於週三結束為期兩天的政策會議並公佈利率決議,市場焦點集中在隨附的政策聲明,以及主席凱文·沃什會後新聞發佈會上的措辭與前瞻指引。
緊隨其後,週四將公佈美國三季度GDP初值與PCE物價指數,這兩項數據將直接影響市場對美聯儲後續政策路徑的判斷,並可能成為美元走勢的重要催化劑。
週五市場注意力將轉向日本央行的政策更新,其決議與溝通有望進一步主導美元兑日元的短期方向,形成跨大西洋與亞太政策信號的密集交織。
政策分化:美聯儲無加息緊迫性,日本央行行長釋鷹派信號
美聯儲官員近期表態顯示,即將召開的會議並無立即加息的緊迫性。
與此同時,美國國債收益率自多年高位回落,削弱了美元自上週四觸及三週低點後反彈的動能。
相較之下,日元獲得日本央行行長植田和男上週更為鷹派言論的支撐——他指出潛在通脹正接近2%目標,從而強化了近期加息的合理性。政策立場的分化可能持續對美元兑日元構成下行壓力。
不過,地緣政治不確定性仍在,可能限制避險美元的更深跌幅,使匯價在政策預期與風險溢價之間維持拉鋸。
地緣與定價:中東風險溢價仍在,12月美聯儲加息概率約80%
中東局勢方面,美國總統特朗普已排除立即對伊朗採取軍事行動的可能性,但風險並未消散。
也門受伊朗支持的胡塞武裝週日威脅將繼續襲擊沙特首都利雅得的哈利德國王機場,疊加美伊談判陷入停滯,地緣政治風險溢價得以穩固存在。
與此同時,交易員仍為美聯儲12月再次加息定價約80%的概率。這一高概率定價有助於抑制美元空頭的過度押注,從而限制美元兑日元的下行空間。
在進一步佈局空頭之前,市場需對地緣與政策預期的雙重不確定性保持謹慎。
機構觀點
高盛策略師Karen Reichgott Fishman將12個月美元兑日元目標從165大幅下調至150,同時將3個月與6個月目標分別調整為158與155。
該行認為,日本央行加快加息節奏,以及國內資本回流日本資產的可能性上升,正推動日元結構性走強。過去長期壓制日元的國內政策環境出現轉向,估值低估因素開始發揮作用。儘管日本投資者仍在大量購買海外資產,對迴流速度構成考驗,但高盛維持看多日元的立場,認為政策與資金流向的變化將逐步支撐日元升值。
西太平洋銀行預計,美元兑日元將在2026年12月降至156,並在2027年12月進一步回落至151。
該行認為,日本通脹數據仍在檢驗進一步加息的必要性,而美國利率在2027年全年維持不變的預期,意味着日元走強並不依賴美聯儲快速降息。西太平洋將此視為日元逐步復甦的路徑,並與高盛12個月目標150的看法形成呼應。儘管短期波動仍受政策會議與風險情緒影響,但該行中長期仍看好日元相對美元升值。
總結
本週事件密集:週三美聯儲決議與沃什表態、週四美國三季度GDP與PCE物價指數、週五日本央行政策更新。政策分化構成核心邏輯——美聯儲官員暗示無加息緊迫性、美債收益率自多年高位回落壓制美元,而植田和男鷹派言論強化日本央行即將加息的理由,對美元兑日元構成逆風。但中東地緣風險溢價仍在、市場定價12月美聯儲加息概率約80%,限制匯價更深跌幅。短期方向取決於本週央行事件與數據的相對信號。
(美元兑日元日線圖,)
北京時間13:49,美元兑日元報157.08/09。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。