策略師:金價短期缺乏上行動力,長期價值仍在
2026-10-27 10:57:31
今年年初,各國央行持續購金帶動現貨金價接近每盎司5600美元,黃金成為市場主流投資主線。但進入2026年下半年,中東局勢遲遲未能平息,市場對黃金的態度明顯轉向謹慎。美國銀行財富管理高級投資策略師羅布·霍沃思(Rob Haworth)剖析了當前黃金面臨的多重壓制因素以及未來回暖的前提條件。
霍沃思表示,黃金若想重回每盎司5000美元上方,前提是伊朗戰事落幕、全球能源市場迴歸常態,各國央行才會重新把重心放回儲備多元化配置。黃金長期投資價值並未消失,但當下各國央行優先保障經濟穩定與能源安全,不再持續增持黃金。
他説:“只要衝突持續,黃金市場大概率將持續承壓。”此前推升金價的央行購金熱潮已經退去,各國受能源、食品高價衝擊,資金被抽調用於應對能源供給風險,儲備多元化的節奏被迫擱置。早在3月末他就提出,央行增持黃金已經不再是很多國家的優先事項。
如今金價重新由實際利率、美元等傳統基本面主導。美債收益率走高、美元偏強、市場對流動性的渴求,不斷削弱黃金傳統的避險吸引力。
按照他的判斷,美聯儲循序漸進的緊縮週期,對無息資產黃金十分不利。美聯儲對抗通脹態度堅定,但不會採取激進加息,機構經濟學家預判12月還有一次加息,明年3月或將再度加息,這套温和收緊路徑足以支撐美元保持偏強格局,持續壓制金價。即便美債收益率從高位回落,也沒能催生黃金大規模買盤,資金更青睞科技成長股以及受益於供給擾動的能源板塊。
亞洲兩大國是全球兩大黃金實物消費市場,但霍沃思認為兩地短期很難出現實物需求大幅回暖。兩國國內經濟環境承壓,居民購買力受限,難以擴大黃金消費。央行購金放緩、實物需求疲軟疊加美聯儲政策約束,短期很難出現能夠推動金價大幅上行的催化。
他提到一個反常現象:地緣動盪本應利好黃金,但本輪衝突推高能源價格、加劇通脹,資金優先用於應對緊迫的經濟風險,傳統避險買盤並未湧現。他説:“目前還沒有形成看多黃金的邏輯,這點在充滿衝突和不確定性的環境下,顯得格外特別。”
雖然短期觀點偏謹慎,但霍沃思並不認為黃金作為戰略儲備資產的意義消失。各國去單一貨幣依賴、儲備多元化的長期訴求沒有改變,央行重啓購金依舊是金價長線上行的關鍵變量,比如亞洲大國持續推進降低對美元、歐元的依賴。
不過貿易格局、經濟前景充滿不確定性,很難預判各國央行何時會重新加碼增持黃金。金價想要走出一輪強勢上漲行情,需要中東局勢明朗、全球貿易環境穩定,並且看到央行購金迴歸的明確信號。
當前黃金正處在特殊的矛盾環境之中,地緣衝突沒有帶來避險買盤,反而衍生出通脹、高利率等利空。黃金的長期儲備價值仍在,但短期行情想要扭轉,需要等待能源危機緩和,央行資金重新迴流黃金儲備。
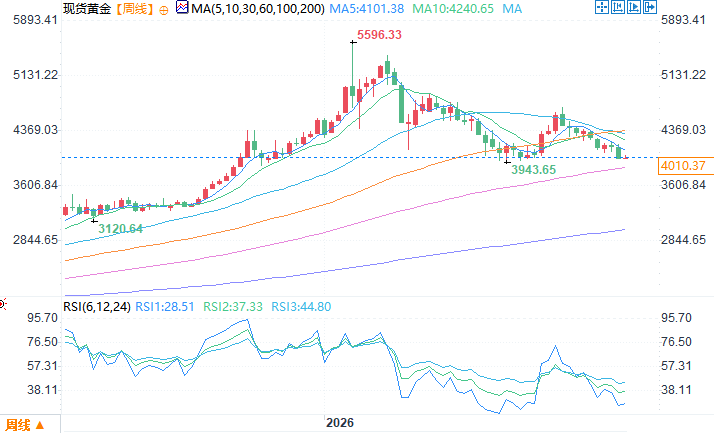
現貨黃金周線圖
北京時間10月27日10:56 現貨黃金 報 4009.32 美元/盎司
央行重心轉移,黃金失去核心買盤支撐
霍沃思表示,黃金若想重回每盎司5000美元上方,前提是伊朗戰事落幕、全球能源市場迴歸常態,各國央行才會重新把重心放回儲備多元化配置。黃金長期投資價值並未消失,但當下各國央行優先保障經濟穩定與能源安全,不再持續增持黃金。
他説:“只要衝突持續,黃金市場大概率將持續承壓。”此前推升金價的央行購金熱潮已經退去,各國受能源、食品高價衝擊,資金被抽調用於應對能源供給風險,儲備多元化的節奏被迫擱置。早在3月末他就提出,央行增持黃金已經不再是很多國家的優先事項。
傳統利空因素持續壓制,避險邏輯出現異變
如今金價重新由實際利率、美元等傳統基本面主導。美債收益率走高、美元偏強、市場對流動性的渴求,不斷削弱黃金傳統的避險吸引力。
按照他的判斷,美聯儲循序漸進的緊縮週期,對無息資產黃金十分不利。美聯儲對抗通脹態度堅定,但不會採取激進加息,機構經濟學家預判12月還有一次加息,明年3月或將再度加息,這套温和收緊路徑足以支撐美元保持偏強格局,持續壓制金價。即便美債收益率從高位回落,也沒能催生黃金大規模買盤,資金更青睞科技成長股以及受益於供給擾動的能源板塊。
實物需求難接力,亞洲消費端乏力
亞洲兩大國是全球兩大黃金實物消費市場,但霍沃思認為兩地短期很難出現實物需求大幅回暖。兩國國內經濟環境承壓,居民購買力受限,難以擴大黃金消費。央行購金放緩、實物需求疲軟疊加美聯儲政策約束,短期很難出現能夠推動金價大幅上行的催化。
他提到一個反常現象:地緣動盪本應利好黃金,但本輪衝突推高能源價格、加劇通脹,資金優先用於應對緊迫的經濟風險,傳統避險買盤並未湧現。他説:“目前還沒有形成看多黃金的邏輯,這點在充滿衝突和不確定性的環境下,顯得格外特別。”
長期價值並未消失,等待多重信號共振
雖然短期觀點偏謹慎,但霍沃思並不認為黃金作為戰略儲備資產的意義消失。各國去單一貨幣依賴、儲備多元化的長期訴求沒有改變,央行重啓購金依舊是金價長線上行的關鍵變量,比如亞洲大國持續推進降低對美元、歐元的依賴。
不過貿易格局、經濟前景充滿不確定性,很難預判各國央行何時會重新加碼增持黃金。金價想要走出一輪強勢上漲行情,需要中東局勢明朗、全球貿易環境穩定,並且看到央行購金迴歸的明確信號。
結語
當前黃金正處在特殊的矛盾環境之中,地緣衝突沒有帶來避險買盤,反而衍生出通脹、高利率等利空。黃金的長期儲備價值仍在,但短期行情想要扭轉,需要等待能源危機緩和,央行資金重新迴流黃金儲備。
現貨黃金周線圖
北京時間10月27日10:56 現貨黃金 報 4009.32 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。