油價回落難改白銀偏空結構,短期跌破11個月低點,謹防向下加速
2026-10-27 15:42:43
週二亞洲時段,白銀交投於52.80美元附近,前一日的小幅反彈未能延續。當前銀價的核心矛盾在於:油價回落抽走了“通脹—緊縮”這條逆風鏈的部分驅動力,但均線系統的空頭排列與年末加息的高概率定價,仍在上方構築了層層壓制。這種“逆風減弱、結構未改”的組合,決定了本輪反抽更接近技術性修復,而非趨勢反轉的起點。
從壓制因素來看,能源價格仍是主導白銀定價的關鍵變量。白銀不生息,其持有成本直接受實際利率中樞牽引;當油價推高成本端通脹讀數時,央行維持緊縮的理由隨之強化,進而抬升實際利率並壓制貴金屬估值。與黃金相比,白銀對利率更為敏感——投機倉位更重、市場深度更淺,同樣的資金流出會造成更大的價格衝擊。這也是本輪銀價跌破53.01美元、創約11個月低位的根本原因:它同時承受着利率逆風與工業屬性拖累的雙重打擊。地緣升級本應是貴金屬的利好,但本輪衝突首先衝擊的是能源端,由此引發的緊縮預期反而構成了白銀的逆風;同時,增長預期受壓也削弱了其工業需求敍事,導致跌幅顯著大於黃金,金銀比被動走高。
不過,德黑蘭會談帶來的油價回落,為這一鏈條提供了首個實質性鬆動信號。伊朗、沙特、巴基斯坦和土耳其同意繼續推進安全對話並加強區域合作,會後聯合聲明強調四國將圍繞地區和平、安全與穩定保持磋商。儘管這類程序性進展更多觸發短線獲利了結而非重構供需敍事,但對白銀而言,其意義在於打破了“通脹只能上行”的單邊預期。StoneX等機構此前已指出,“原油出現一定程度的回落對黃金有利,同時一些逢低買盤也在入場”,並預計市場將圍繞關鍵整數關口徘徊等待美聯儲表態。這一判斷同樣適用於白銀:清淡市況下的反抽缺乏增量資金驅動,更多是空頭回補與逢低吸納的疊加,速度快但持續性弱。
政策預期則從另一側設定了天花板。儘管10月按兵不動已被充分定價,但年底前至少加息一次的概率仍高達82.3%,年末的持有成本壓力並未解除。FXS美聯儲情緒指數維持在127.51的高位不變,表明整體政策敍事仍牢牢處於鷹派區間。對白銀而言,這是一種“短期無催化、中期有逆風”的環境:會議本身難以提供增量利多,但通脹壓力居高不下的表態未被證偽,又使任何反彈都容易在相對低位遭遇拋壓。橫向對比其他央行的動向,歐洲央行與日本央行料按兵不動,而加拿大央行被預期加息25個基點——這種分化意味着美元的強勢更多來自非美貨幣的相對疲弱,進而通過匯率渠道間接強化了以美元計價白銀的上行阻力。真正能改變這一格局的,不是單次會議的結果,而是實際利率中樞是否出現實質性鬆動。
從跨資產聯動來看,當前白銀的波動本質上是四條線索的疊加:一是油價回落通過通脹與利率渠道施加的主動性減壓;二是工業屬性在增長擔憂下的被動性拖累;三是美聯儲年末路徑未被證偽構成的估值天花板;四是地緣局勢未能轉化為有效避險買盤的定價失效。同一輪中東外交進展同時作用於原油、美元與貴金屬:它壓低了油價,卻也削弱了避險需求,同時還通過美元指數走強形成計價端壓制。三相抵消後,白銀的淨方向更多取決於實際利率而非地緣敍事。投資者不宜孤立看待銀價的單日漲跌,而應將其置於“油價—通脹—實際利率—匯率”的傳導鏈中評估:只有當這條鏈條的利率端出現鬆動時,白銀的階段性底部才具備可信度。
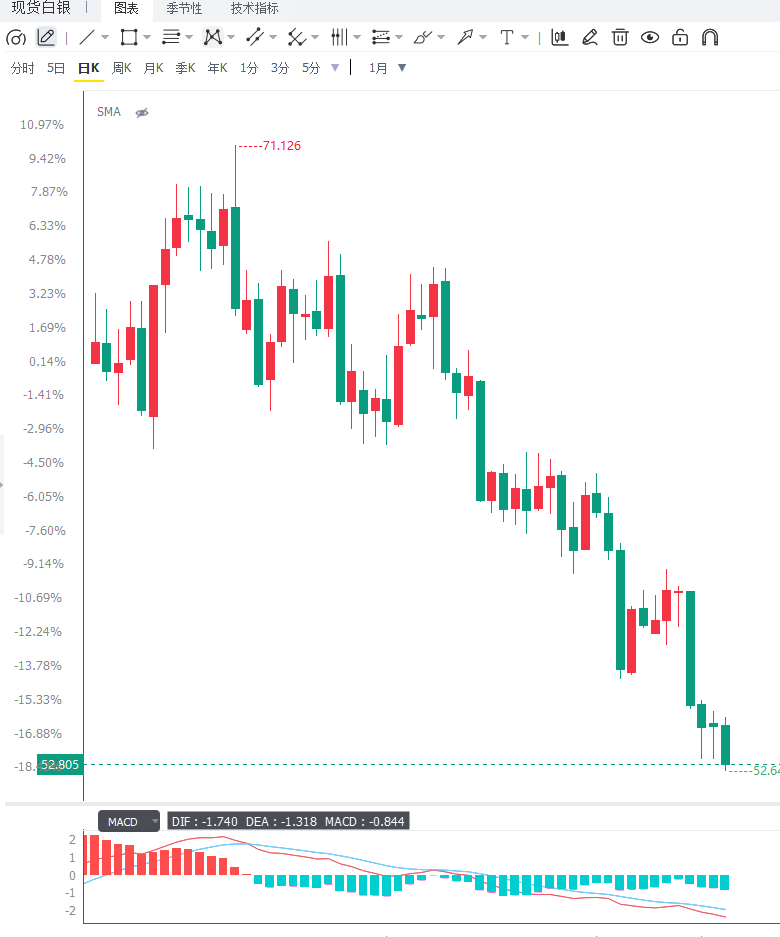
日線圖上,現貨白銀交投於52.80美元,運行於9日EMA與50日EMA下方,短期偏向偏空,均線結構表明反彈大概率將受制於上述水平;RSI(14)報31.06,貼近超賣區域,顯示下行動能已被拉伸但尚未反轉,屬於典型的“趨勢偏空、指標待修復”形態。上方阻力依次關注9日EMA約55.74美元,以及50日EMA約60.74美元這一更強屏障——只有有效突破該位置才能緩和當前的偏空基調。下方方面,當前數據集在現價之下未標示清晰的技術支撐,53.01以及有效跌破,銀價可能進入無明確技術參照的下探階段,其後需等待52.00美元與50.00美元整數關口附近的新的需求區顯現。4小時圖上,銀價沿短期均線緩慢下移,MACD柱狀線貼近零軸下方、快慢線反覆纏繞,動能偏弱;若反抽53.30—53.60美元站穩,則不排除向下加速的可能性。
編輯總結
白銀短期的核心矛盾在於油價回落緩解通脹與緊縮逆風、逢低買盤提供邊際支撐,而53.01美元關鍵位失守、均線空頭排列、年末加息高概率定價與FXS情緒指數高企持續施壓,雙向驅動使銀價更可能在52.50—53.40美元區間內蓄勢,待美聯儲決議破局。後續需重點關注三個變量:一是週三美聯儲決議、政策聲明與沃什記者會措辭,其對通脹壓力的表述將直接決定年末持有成本的判據;二是布倫特與WTI原油走勢及中東外交斡旋進展,這是通脹預期與實際利率的前置條件;三是53.01美元能否被重新收復,這是判斷破位是否成立、下方承接是否可持續的首要技術依據。此外,黃金能否企穩收復4000美元、金銀比的走向,以及週四美國PCE物價指數與第三季度GDP初值亦需同步跟蹤。
從壓制因素來看,能源價格仍是主導白銀定價的關鍵變量。白銀不生息,其持有成本直接受實際利率中樞牽引;當油價推高成本端通脹讀數時,央行維持緊縮的理由隨之強化,進而抬升實際利率並壓制貴金屬估值。與黃金相比,白銀對利率更為敏感——投機倉位更重、市場深度更淺,同樣的資金流出會造成更大的價格衝擊。這也是本輪銀價跌破53.01美元、創約11個月低位的根本原因:它同時承受着利率逆風與工業屬性拖累的雙重打擊。地緣升級本應是貴金屬的利好,但本輪衝突首先衝擊的是能源端,由此引發的緊縮預期反而構成了白銀的逆風;同時,增長預期受壓也削弱了其工業需求敍事,導致跌幅顯著大於黃金,金銀比被動走高。
不過,德黑蘭會談帶來的油價回落,為這一鏈條提供了首個實質性鬆動信號。伊朗、沙特、巴基斯坦和土耳其同意繼續推進安全對話並加強區域合作,會後聯合聲明強調四國將圍繞地區和平、安全與穩定保持磋商。儘管這類程序性進展更多觸發短線獲利了結而非重構供需敍事,但對白銀而言,其意義在於打破了“通脹只能上行”的單邊預期。StoneX等機構此前已指出,“原油出現一定程度的回落對黃金有利,同時一些逢低買盤也在入場”,並預計市場將圍繞關鍵整數關口徘徊等待美聯儲表態。這一判斷同樣適用於白銀:清淡市況下的反抽缺乏增量資金驅動,更多是空頭回補與逢低吸納的疊加,速度快但持續性弱。
政策預期則從另一側設定了天花板。儘管10月按兵不動已被充分定價,但年底前至少加息一次的概率仍高達82.3%,年末的持有成本壓力並未解除。FXS美聯儲情緒指數維持在127.51的高位不變,表明整體政策敍事仍牢牢處於鷹派區間。對白銀而言,這是一種“短期無催化、中期有逆風”的環境:會議本身難以提供增量利多,但通脹壓力居高不下的表態未被證偽,又使任何反彈都容易在相對低位遭遇拋壓。橫向對比其他央行的動向,歐洲央行與日本央行料按兵不動,而加拿大央行被預期加息25個基點——這種分化意味着美元的強勢更多來自非美貨幣的相對疲弱,進而通過匯率渠道間接強化了以美元計價白銀的上行阻力。真正能改變這一格局的,不是單次會議的結果,而是實際利率中樞是否出現實質性鬆動。
從跨資產聯動來看,當前白銀的波動本質上是四條線索的疊加:一是油價回落通過通脹與利率渠道施加的主動性減壓;二是工業屬性在增長擔憂下的被動性拖累;三是美聯儲年末路徑未被證偽構成的估值天花板;四是地緣局勢未能轉化為有效避險買盤的定價失效。同一輪中東外交進展同時作用於原油、美元與貴金屬:它壓低了油價,卻也削弱了避險需求,同時還通過美元指數走強形成計價端壓制。三相抵消後,白銀的淨方向更多取決於實際利率而非地緣敍事。投資者不宜孤立看待銀價的單日漲跌,而應將其置於“油價—通脹—實際利率—匯率”的傳導鏈中評估:只有當這條鏈條的利率端出現鬆動時,白銀的階段性底部才具備可信度。
日線圖上,現貨白銀交投於52.80美元,運行於9日EMA與50日EMA下方,短期偏向偏空,均線結構表明反彈大概率將受制於上述水平;RSI(14)報31.06,貼近超賣區域,顯示下行動能已被拉伸但尚未反轉,屬於典型的“趨勢偏空、指標待修復”形態。上方阻力依次關注9日EMA約55.74美元,以及50日EMA約60.74美元這一更強屏障——只有有效突破該位置才能緩和當前的偏空基調。下方方面,當前數據集在現價之下未標示清晰的技術支撐,53.01以及有效跌破,銀價可能進入無明確技術參照的下探階段,其後需等待52.00美元與50.00美元整數關口附近的新的需求區顯現。4小時圖上,銀價沿短期均線緩慢下移,MACD柱狀線貼近零軸下方、快慢線反覆纏繞,動能偏弱;若反抽53.30—53.60美元站穩,則不排除向下加速的可能性。
編輯總結
白銀短期的核心矛盾在於油價回落緩解通脹與緊縮逆風、逢低買盤提供邊際支撐,而53.01美元關鍵位失守、均線空頭排列、年末加息高概率定價與FXS情緒指數高企持續施壓,雙向驅動使銀價更可能在52.50—53.40美元區間內蓄勢,待美聯儲決議破局。後續需重點關注三個變量:一是週三美聯儲決議、政策聲明與沃什記者會措辭,其對通脹壓力的表述將直接決定年末持有成本的判據;二是布倫特與WTI原油走勢及中東外交斡旋進展,這是通脹預期與實際利率的前置條件;三是53.01美元能否被重新收復,這是判斷破位是否成立、下方承接是否可持續的首要技術依據。此外,黃金能否企穩收復4000美元、金銀比的走向,以及週四美國PCE物價指數與第三季度GDP初值亦需同步跟蹤。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。