市場將如何解讀美聯儲政策?
2026-10-27 18:09:02
在上次議息會議上,美聯儲選擇按兵不動、沒有加息,此後市場掀起一輪劇烈波動。美國收益率曲線出現熊陡行情,市場上充斥着各類聲音,紛紛討論美聯儲在抗擊通脹的鬥爭中正喪失公信力。這一系列市場反應觸動了政策層面的神經,直接促使美國財政部在8月19日發佈了一份出人意料的公告,也讓凱文·沃什在傑克遜霍爾全球央行年會上放出偏鷹派的強硬言論,而這番表態,也為9月16日的加息埋下了伏筆。
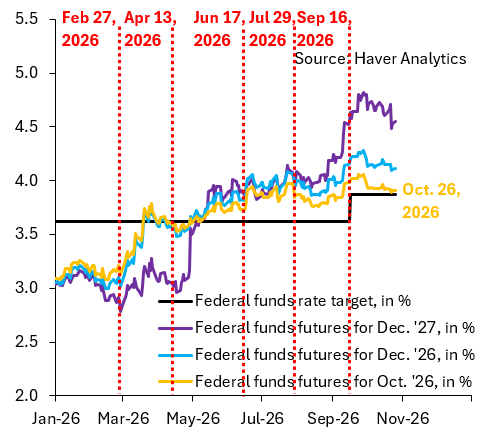
今年夏天,市場曾猛烈抨擊沃什的觀點,對比之下,如今市場的反應卻異常温和,這一點讓我頗感意外。要知道,7月29日議息會議前夕,儘管兩週前核心消費者物價指數(CPI)數據持平,市場當時仍計入了10個基點的加息預期。反觀當下,雖然兩週前CPI數據超預期走高,且中期選舉已經近在眼前,但如下圖橙色曲線所示,市場對本次議息會議的加息預期僅為3個基點。倘若市場真的擔憂美聯儲會受到政治因素裹挾,那麼本次會議本應成為檢驗沃什立場的關鍵節點。
核心問題在於:市場與美聯儲之間這種暫時的“相安無事”究竟有多脆弱?週三的議息會議上,是否會出現某些變數打破當前局面?下文將就此展開分析。
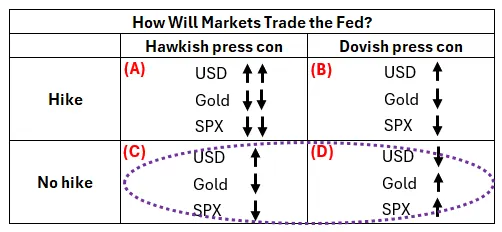
上文表格是我用來推演本次美聯儲會議走向的二乘二分析矩陣。美聯儲將在美國東部時間下午2點(北京時間凌晨2點)公佈政策聲明與利率決議,下午2點30分緊接着召開新聞發佈會。這是兩個相互獨立的環節,而發佈會的措辭基調,最終會比利率決議本身對市場的影響大得多。
那麼,我們該如何預判週三這場新聞發佈會?
第一,從當前市場的定價預期來看,美聯儲基本不會選擇加息,這也就天然限制了發佈會能夠展現的強硬程度。試想,如果沃什在發佈會上全力釋放鷹派信號,就必然會被記者追問:那為何本週不直接落地加息?沃什肯定會刻意迴避這樣的詰問。
第二,沃什曾在9月的發佈會上,清晰闡釋過美聯儲自7月以來轉向強硬的三大原因:①經濟增長表現強於預期;②通脹回落速度不及預期;③油價持續走高(9月議息會議召開前,沙特東西輸油管道剛剛遭遇襲擊)。
如今市場越發擔憂人工智能屬於資產泡沫,經濟增長前景相比彼時已經走弱;但另一方面,通脹依舊頑固,油價水平也高於9月16日加息前夕。對照二乘二分析矩陣,當前形勢落在矩陣下排,介於C象限(左下)與D象限(右下)之間,意味着這場新聞發佈會整體大概率會對市場保持中性立場。
依我判斷,臨近中期選舉,美聯儲希望本次會議儘可能避開公眾焦點。中期選舉本身局勢已經十分緊張,現階段並不適合拋出政策意外,即便是在新聞發佈會的表態當中,也不會製造驚喜。
今年夏天,市場曾猛烈抨擊沃什的觀點,對比之下,如今市場的反應卻異常温和,這一點讓我頗感意外。要知道,7月29日議息會議前夕,儘管兩週前核心消費者物價指數(CPI)數據持平,市場當時仍計入了10個基點的加息預期。反觀當下,雖然兩週前CPI數據超預期走高,且中期選舉已經近在眼前,但如下圖橙色曲線所示,市場對本次議息會議的加息預期僅為3個基點。倘若市場真的擔憂美聯儲會受到政治因素裹挾,那麼本次會議本應成為檢驗沃什立場的關鍵節點。
核心問題在於:市場與美聯儲之間這種暫時的“相安無事”究竟有多脆弱?週三的議息會議上,是否會出現某些變數打破當前局面?下文將就此展開分析。
上文表格是我用來推演本次美聯儲會議走向的二乘二分析矩陣。美聯儲將在美國東部時間下午2點(北京時間凌晨2點)公佈政策聲明與利率決議,下午2點30分緊接着召開新聞發佈會。這是兩個相互獨立的環節,而發佈會的措辭基調,最終會比利率決議本身對市場的影響大得多。
那麼,我們該如何預判週三這場新聞發佈會?
第一,從當前市場的定價預期來看,美聯儲基本不會選擇加息,這也就天然限制了發佈會能夠展現的強硬程度。試想,如果沃什在發佈會上全力釋放鷹派信號,就必然會被記者追問:那為何本週不直接落地加息?沃什肯定會刻意迴避這樣的詰問。
第二,沃什曾在9月的發佈會上,清晰闡釋過美聯儲自7月以來轉向強硬的三大原因:①經濟增長表現強於預期;②通脹回落速度不及預期;③油價持續走高(9月議息會議召開前,沙特東西輸油管道剛剛遭遇襲擊)。
如今市場越發擔憂人工智能屬於資產泡沫,經濟增長前景相比彼時已經走弱;但另一方面,通脹依舊頑固,油價水平也高於9月16日加息前夕。對照二乘二分析矩陣,當前形勢落在矩陣下排,介於C象限(左下)與D象限(右下)之間,意味着這場新聞發佈會整體大概率會對市場保持中性立場。
依我判斷,臨近中期選舉,美聯儲希望本次會議儘可能避開公眾焦點。中期選舉本身局勢已經十分緊張,現階段並不適合拋出政策意外,即便是在新聞發佈會的表態當中,也不會製造驚喜。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。