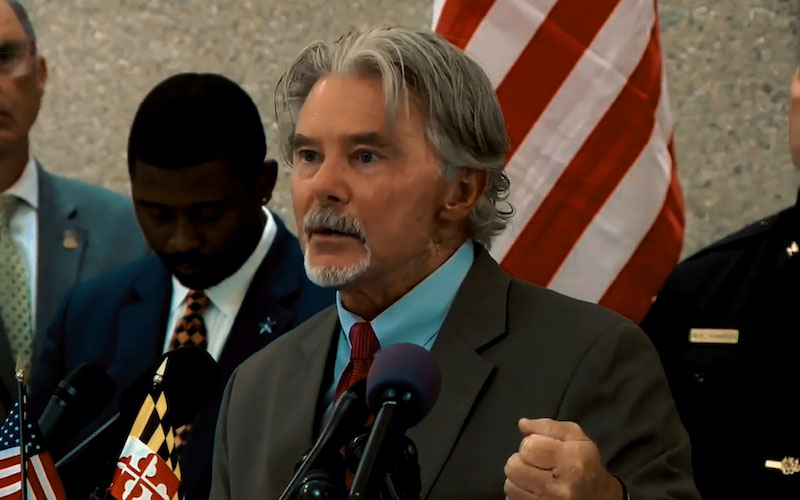
沃什發佈會:經濟強勁但通脹仍過高,將調整FOMC會議安排
2026-10-29 03:21:03
當地時間10月28日,美聯儲在結束為期兩天的貨幣政策會議後宣佈,將聯邦基金利率目標區間維持在3.75%至4%不變。聯邦公開市場委員會(FOMC)以10比2的投票結果通過該決定,理事麗莎·庫克與克利夫蘭聯儲主席貝絲·哈馬克投反對票,主張加息25個基點。美聯儲主席凱文·沃什隨後在新聞發佈會上就經濟形勢、通脹前景、利率傳導以及委員會內部運作作出詳細闡述。
經濟強勁增長就業與投資表現積極
沃什在開場發言中對當前經濟給予積極評價。他指出,經濟增長已明顯增強。今年上半年GDP增速從原先估計的1.8%上修至2.4%,第三季度增速似乎更為迅速,可能超過3%。國內支出保持韌性,商業投資預計以兩位數速度增長,資本支出佔GDP比重處於歷史高位,且增長不再侷限於少數領域,高科技投資正引領加速。
就業方面同樣積極。失業率處於低位,就業人數保持健康增長,就業增速高於去年水平,四周平均失業保險申領量處於數十年來最低水平。沃什表示,充分就業一側的表現“相當積極”,經濟正朝着正確方向發展,多數官員並不認為經濟過熱,而是呈現強勁態勢。他特別提到生產率持續上升,且大部分生產率改善發生在人工智能大規模應用之前。經濟增長加快並不必然引發通脹,委員會對總需求規模的衡量並不完美,但整體信號令人滿意。
通脹仍過高堅決錨定2%目標
儘管經濟表現亮眼,沃什反覆強調通脹水平“過高”,降低通脹是美聯儲的責任。委員會討論主要集中在價格穩定一側。他明確表示,以PCE衡量的物價穩定目標就是2%,不存在“軟目標”或隱含寬鬆空間,“我們將實現物價穩定,沒有任何藉口或條件”。
沃什指出,近幾周能源及相關價格走高,石油期貨價格上漲,短期通脹預期有所上升,但長期指標顯示家庭和企業對美聯儲實現物價穩定仍抱有信心。通脹互換合約衡量的通脹補償正朝着有利方向發展。委員會已明確表示準備採取行動,未來一段時間的信息將有助於確定合適的政策立場。實現物價穩定並不取決於某個固定日期或單一數據點。自9月加息(“取消一劑寬鬆措施”)以來,信貸環境已有所收緊,部分資產信用利差走闊,市場參與者在資本配置上更加審慎。但沃什強調,他既不願也無法將當前金融條件稱為“緊縮”,這些變化有助於通向物價穩定。
利率對AI投資產生實際影響
針對市場此前“科技巨頭對利率不敏感”的説法,沃什明確表示懷疑。他指出,利率幾乎影響一切,自9月初以來,無論在科技板塊內外,利率都已產生作用。資本支出強勁且正在拓寬,市場參與者開始區分不同類型的投資。利率對新技術和人工智能基礎設施建設確實有影響,並非與經濟其他部分脱節。
拒絕前瞻指引,政治因素未介入
沃什多次強調不預設會議結果,也不相信常規情況下的前瞻性指引(除非發生危機)。他表示,未來一段時間信息豐富,委員會將評估更多數據後再做判斷,不會就12月會議發表具體看法。政治因素在決策中“沒有發揮任何作用”,兩天的討論中未聽到任何涉及政治或選舉的內容。
FOMC會議安排將調整戰略討論獲更多空間
沃什宣佈一項重要制度調整:從明年秋季起改變FOMC會議安排。委員會認為每年召開8次會議仍是合適數量。2027年仍將舉行8次會議,但其中一次專門討論政策戰略,不對利率和聲明進行投票;2028年則將有兩次會議專注於戰略討論,其餘6次用於政策制定。這些戰略會議不屬於正式政策決策會議,預計不會發布利率決定或常規政策聲明。
他解釋,正確制定政策既需要及時評估近期發展,也需要為思想多元的委員會留出時間和空間,進行更長遠的戰略思考。這是推動貨幣政策操作重回正確軌道的又一項制度性選擇。相關工作組正緊鑼密鼓推進,部分將於年底前完成,資產負債表相關建議預計明年第一季度初提交,任何調整都將在認真考慮工作組意見後進行,且不太可能影響當前政策節點。
市場反應與後續展望
沃什講話期間,美股三大指數短線拉昇,美元指數一度下挫,現貨黃金波動加劇後回升。發佈會結束後,10年期美債收益率上行,市場對未來路徑的預期仍在消化。總體來看,沃什在肯定經濟強勁與政策初步見效的同時,對通脹保持高度警惕,並拒絕給出明確的下一步時間表。下一輪FOMC會議定於12月8-9日舉行。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。