黃金交易提醒:美聯儲按兵不動美元走軟,油價卻重燃通脹火苗,聚焦美國GDP和PCE
2026-10-29 07:59:23
週三(10月28日)現貨金震盪上漲0.2%,收報每盎司4068.96美元,表面看是多頭略佔上風;但週四(10月29日)亞市早盤,現貨黃金又小幅走弱至4055美元附近,跌幅約0.35%。一邊是美聯儲按兵不動後美元指數回落帶來的支撐,一邊是油價重拾漲勢、通脹擔憂揮之不去、12月加息預期居高不下形成的壓制,金價被夾在兩種力量之間,短線方向並不痛快。本交易日將出爐美國三季度GDP數據和美國9月PCE數據,市場預期比較樂觀,也可能會在數據出爐前對金價形成壓制,但投資者還需留意市場對美聯儲決議的進一步解讀情況。
美聯儲週三如市場普遍預期般將指標利率目標區間維持在3.75%-4.00%,以10票贊成、兩票反對的結果決定推遲對借貸成本的任何調整,直至下週美國中期選舉結束後,並等待更多有關通脹走勢的數據。反對票來自美聯儲理事庫克和克利夫蘭聯儲主席哈馬克,兩人均主張加息25個基點。庫克正面臨總統特朗普試圖將其免職的壓力,哈馬克則一貫立場鷹派,這使得這次“維持不變”並非鐵板一塊,而是帶有明顯的內部分歧。
政策聲明本身並不算鴿派。美聯儲承認通脹“仍處於高位”,同時將對經濟的評估從9月會議時的“穩健”擴張上調至“強勁”,並稱投資表現強勁、就業增長與勞動力增長步伐相當。聲明還表示,“積累更多信息將有助於委員會確定適當的政策立場,以確保通脹及時迴歸委員會2%的目標”,並強調“委員會將實現物價穩定”。這種措辭較9月會議出現顯著變化,帶有某種前瞻性指引的意味,而美聯儲主席沃什此前曾表示希望避免這種做法。換句話説,美聯儲是在告訴市場:暫停不是結束,只是在等數據。
真正讓市場重新定價的,是沃什在新聞發佈會上的表態。他沒有就貨幣政策前景提供指引,但承認美聯儲尚未實現物價穩定,並表示“我們正在為此努力”。他還稱自己不贊成“預先判斷會議結果”,並指出“很多事情都可能發生,因此對於六週後這個委員會再次開會時會發生什麼,我無法向各位分享我的個人想法”。市場將這套組合解讀為略微偏向中性偏鴿,美元指數隨之走低,給金價提供了支撐。但沃什並未給出停止加息的承諾,長端美國國債收益率反而繼續走高,這使得黃金的上漲空間被牢牢限制。
美元是週三金價能夠收漲的重要推手。美聯儲決議公佈後,美元匯率的即時反應較為温和,但在沃什開始新聞發佈會後,美元開始走弱。衡量美元對一籃子六種主要貨幣強度的美元指數下跌0.24%,收報102.11,盤中早些時候曾觸及102.48,為近兩週新高。
Bannockburn Global Forex首席市場策略師Marc Chandler表示,由於收益率曲線趨陡,美元匯率較FOMC會議前有所走軟。對黃金而言,美元回落意味着以美元計價的黃金對其他貨幣持有者變得更便宜,這構成短線支撐。
但美元走弱並不是全部故事。美國長端國債收益率週三上漲,10年期國債收益率尾盤上漲4.3個基點至5.036%,創上週四以來最高水平;30年期國債收益率上漲5.8個基點至5.363%,亦創上週四以來最高。兩年期國債收益率則報4.712%,下跌2.5個基點,盤中一度走高但尾盤迴落。被廣泛視為經濟預期指標的兩年期與10年期國債收益率差擴大至32個基點,週二尾盤約為25個基點。收益率曲線趨陡,説明市場一方面在定價短期加息押注略有降温,另一方面又在擔心長期通脹和財政風險,這對黃金形成一種複雜影響:短端利率預期回落利好金價,但長端收益率上升會提高持有非孳息黃金的機會成本。
獨立貴金屬交易員Tai Wong的點評很能概括這種尷尬。他表示,長期美國國債收益率正在走高,市場對沃什當日關於維持利率不變的解釋並不完全滿意;利率上升將對黃金構成一定壓力。他認為貴金屬不會出現大幅拋售,但上行空間可能有限。這句話幾乎就是週三金價的註腳:美元走弱托住了下限,長債收益率則壓住了上限。10年期TIPS損益平衡收益率報2.376%,顯示市場預計未來10年的年平均通脹率約為2.4%;5年期TIPS損益平衡收益率報2.495%,較10月27日的2.469%有所上升。通脹預期並未徹底失控,但也遠未回到令美聯儲安心的水平。
如果説美聯儲和美元是黃金眼前的變量,那麼油價就是黃金頭頂的“隱形天花板”。週三,受沙特阿拉伯一家煉油廠遭襲事件影響,市場對中東衝突引發的供應風險擔憂重燃,布倫特原油12月期貨上漲1.44美元,漲幅1%,結算價報每桶115.32美元;美國原油期貨上漲2.88美元,漲幅3%,結算價報每桶102.78美元。這一漲勢推動布倫特原油在五個交易日內第四次重返超買區域。
胡塞武裝週二稱,他們用導彈擊中了沙特阿拉伯最大的煉油廠,加大了對這個僅次於美國的全球第二大原油生產國的襲擊力度;也門政府軍還稱胡塞武裝週三襲擊了亞丁機場。地緣風險疊加供應擾動,使油價重新成為通脹交易的核心變量。
油價上漲對黃金的影響並不是簡單的“利好通脹避險”。當能源成本高企,尤其是柴油等關鍵投入品價格居高不下時,通脹擔憂會迅速升温,進而強化央行加息預期。通脹上升可能迫使央行提高利率,這削弱了非孳息黃金的吸引力。存款管理公司Ampersand首席執行官Kelly Brown直言,“維持利率不變並不意味着可以鬆一口氣”,這是美聯儲在告訴普通民眾和企業繼續等待;通脹率仍為3.7%,油價又在每桶100美元以上,企業不能指望借貸成本會很快下降。美國通脹率已連續五年半未能達到美聯儲2%的目標,這一事實令部分官員擔心,企業和家庭正逐漸習慣更快的物價上漲,並可能據此作出規劃,從而令通脹更難控制。
支撐油價的還有庫存數據。美國能源信息署週三表示,截至10月23日當週,能源企業從庫存中提取了190萬桶原油,而分析師原本預計庫存增加1.5萬桶。消息人士稱,這與美國石油協會週二公佈的庫存減少200萬桶大致相符。此外,三位知情人士表示,中國發布今年第四批汽油、柴油和航煤出口配額,這是罕見的追加配額,使2026年的總配額與2025年持平。展望後市,市場正等待週日舉行的行業會議,知情人士稱預計OPEC+產油國聯盟將維持12月石油產量目標不變。對黃金來説,油價越強,通脹擔憂越難消退,美聯儲轉向寬鬆的門檻就越高,金價的上行空間也就越難徹底打開。
美聯儲按兵不動之後,市場並沒有把加息選項丟進垃圾桶。芝加哥商品交易所FedWatch工具顯示,交易員目前預計12月美國加息的概率為78%,低於公告前的88%。12月加息仍是市場的主流預期,概率處於高位。金融市場仍在消化未來幾個月還將加息兩次的預期,不過與沃什週三講話前相比,市場對此的確信程度略有下降。市場預期顯示,美聯儲在12月8日至9日會議上加息的可能性約為80%,到明年3月可能還會再加一次。這使得週四公佈的美國個人消費支出通脹數據成為下一個引爆點。
交易員目前正等待定於週四公佈的美國PCE通脹數據,以進一步瞭解貨幣政策走向。PCE是美聯儲青睞的通脹指標,若數據強於預期,市場對12月加息的押注可能重新升温,國債收益率和美元都可能獲得支撐,黃金則承壓;若數據不及預期,金價短線或獲得喘息,美元走弱和加息預期降温會形成共振。與此同時,歐洲央行和日本央行預計將分別於週四和週五公佈貨幣政策決議,預計兩家央行都將維持政策利率不變。新西蘭聯儲出乎市場意料地維持利率不變,導致新西蘭元大幅下跌,這也提醒市場:在全球央行政策分化的背景下,匯率波動會通過美元指數間接傳導至黃金。
從機構觀點看,黃金短線並非沒有支撐,但追漲的性價比正在下降。Tai Wong認為貴金屬不會出現大幅拋售,但上行空間可能有限。Potomac Fund Management經濟策略師Shawn Snyder則點出了美聯儲聲明的矛盾之處:美聯儲似乎上調了對經濟前景的評估,將經濟活動擴張速度描述為“強勁”,而非此前的“穩健”;這引發了一個顯而易見的問題——如果經濟如此強勁,而通脹又持續頑固,為什麼不現在就加息呢?這種疑問本身就會限制市場對黃金的做多熱情,因為只要加息選項仍在桌面上,實際利率預期就很難大幅下行使黃金受益。
更中長期看,分析師下調了2026年貴金屬價格預期,理由是需求疲軟、國債收益率走高以及美元走強,不過預計所有貴金屬將在2027年反彈。這一判斷與當前盤面形成呼應:2026年的黃金面對的是高收益率、強美元和需求疲軟的三重約束,價格很難走出單邊牛市;但2027年的反彈預期又説明,市場並未放棄黃金的長期配置價值。問題在於,短期交易者更關注12月加息概率、PCE數據和油價,而不是2027年的遠景。黃金當前處於“長期有故事、短期缺催化”的狀態。
綜合來看,週三金價收漲0.2%至4068.96美元,是美元走弱、市場解讀美聯儲略微中性偏鴿的結果;但週四亞市早盤迴落至4055美元附近,又説明多頭並未掌握絕對主動。美聯儲維持3.75%-4.00%利率不變,上調經濟評估並承認通脹仍處高位,沃什拒絕給出前瞻指引,內部分歧公開化;美元指數下跌0.24%至102.11,給金價託底;10年期國債收益率升至5.036%附近,30年期升至5.363%,收益率曲線趨陡,壓制黃金估值;布倫特原油漲至115.32美元、美油漲至102.78美元,沙特煉廠遇襲和也門戰事讓通脹擔憂重燃;12月加息概率仍在80%至86%的高位,PCE數據成為下一個關鍵變量。
黃金眼下不是沒有支撐,而是支撐與壓制都太強,導致價格只能在4060美元上下反覆拉鋸。短線看,金價上行空間可能有限,但出現大幅拋售的概率也不高;真正的方向,要等通脹數據和央行信號給出更明確的答案。
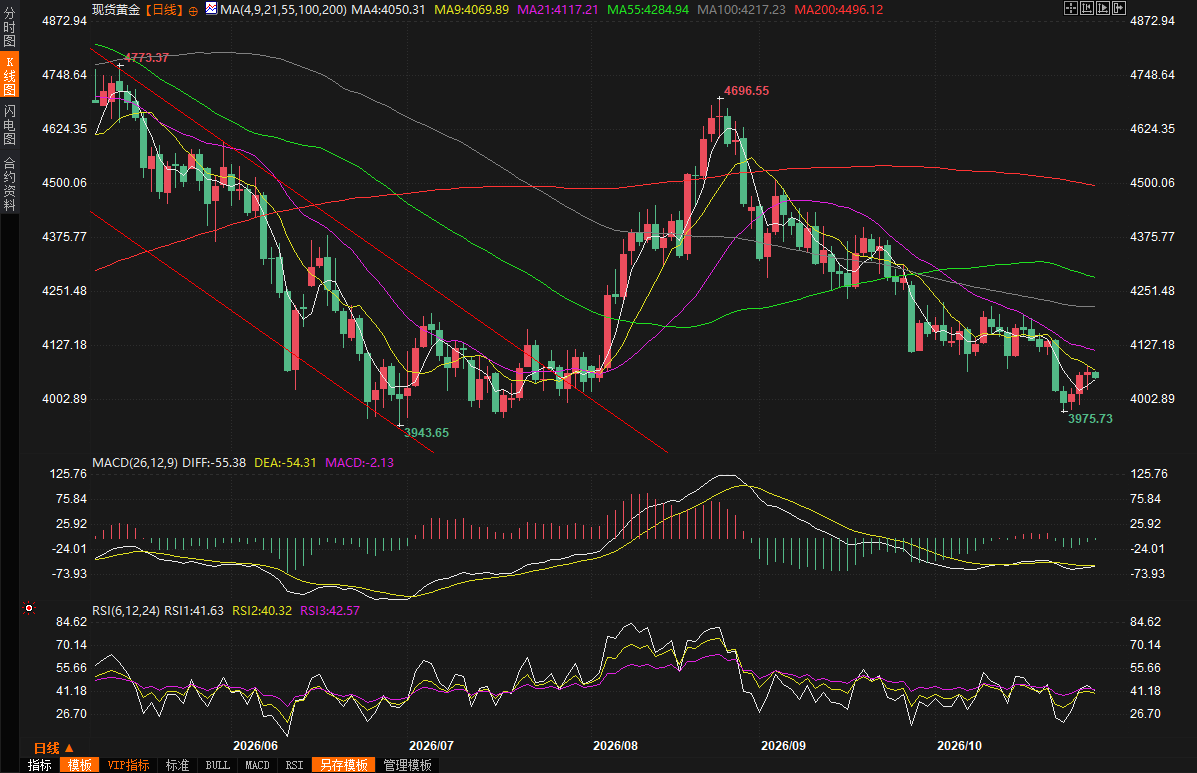
(現貨黃金日線圖,)
北京時間07:57,現貨黃金現報4056.55美元/盎司。
一、美聯儲“按兵不動”的微妙信號
美聯儲週三如市場普遍預期般將指標利率目標區間維持在3.75%-4.00%,以10票贊成、兩票反對的結果決定推遲對借貸成本的任何調整,直至下週美國中期選舉結束後,並等待更多有關通脹走勢的數據。反對票來自美聯儲理事庫克和克利夫蘭聯儲主席哈馬克,兩人均主張加息25個基點。庫克正面臨總統特朗普試圖將其免職的壓力,哈馬克則一貫立場鷹派,這使得這次“維持不變”並非鐵板一塊,而是帶有明顯的內部分歧。
政策聲明本身並不算鴿派。美聯儲承認通脹“仍處於高位”,同時將對經濟的評估從9月會議時的“穩健”擴張上調至“強勁”,並稱投資表現強勁、就業增長與勞動力增長步伐相當。聲明還表示,“積累更多信息將有助於委員會確定適當的政策立場,以確保通脹及時迴歸委員會2%的目標”,並強調“委員會將實現物價穩定”。這種措辭較9月會議出現顯著變化,帶有某種前瞻性指引的意味,而美聯儲主席沃什此前曾表示希望避免這種做法。換句話説,美聯儲是在告訴市場:暫停不是結束,只是在等數據。
真正讓市場重新定價的,是沃什在新聞發佈會上的表態。他沒有就貨幣政策前景提供指引,但承認美聯儲尚未實現物價穩定,並表示“我們正在為此努力”。他還稱自己不贊成“預先判斷會議結果”,並指出“很多事情都可能發生,因此對於六週後這個委員會再次開會時會發生什麼,我無法向各位分享我的個人想法”。市場將這套組合解讀為略微偏向中性偏鴿,美元指數隨之走低,給金價提供了支撐。但沃什並未給出停止加息的承諾,長端美國國債收益率反而繼續走高,這使得黃金的上漲空間被牢牢限制。
二、美元走弱給金價託底,長端國債收益率卻壓頂
美元是週三金價能夠收漲的重要推手。美聯儲決議公佈後,美元匯率的即時反應較為温和,但在沃什開始新聞發佈會後,美元開始走弱。衡量美元對一籃子六種主要貨幣強度的美元指數下跌0.24%,收報102.11,盤中早些時候曾觸及102.48,為近兩週新高。
Bannockburn Global Forex首席市場策略師Marc Chandler表示,由於收益率曲線趨陡,美元匯率較FOMC會議前有所走軟。對黃金而言,美元回落意味着以美元計價的黃金對其他貨幣持有者變得更便宜,這構成短線支撐。
但美元走弱並不是全部故事。美國長端國債收益率週三上漲,10年期國債收益率尾盤上漲4.3個基點至5.036%,創上週四以來最高水平;30年期國債收益率上漲5.8個基點至5.363%,亦創上週四以來最高。兩年期國債收益率則報4.712%,下跌2.5個基點,盤中一度走高但尾盤迴落。被廣泛視為經濟預期指標的兩年期與10年期國債收益率差擴大至32個基點,週二尾盤約為25個基點。收益率曲線趨陡,説明市場一方面在定價短期加息押注略有降温,另一方面又在擔心長期通脹和財政風險,這對黃金形成一種複雜影響:短端利率預期回落利好金價,但長端收益率上升會提高持有非孳息黃金的機會成本。
獨立貴金屬交易員Tai Wong的點評很能概括這種尷尬。他表示,長期美國國債收益率正在走高,市場對沃什當日關於維持利率不變的解釋並不完全滿意;利率上升將對黃金構成一定壓力。他認為貴金屬不會出現大幅拋售,但上行空間可能有限。這句話幾乎就是週三金價的註腳:美元走弱托住了下限,長債收益率則壓住了上限。10年期TIPS損益平衡收益率報2.376%,顯示市場預計未來10年的年平均通脹率約為2.4%;5年期TIPS損益平衡收益率報2.495%,較10月27日的2.469%有所上升。通脹預期並未徹底失控,但也遠未回到令美聯儲安心的水平。
三、油價重拾漲勢,通脹擔憂成黃金“隱形天花板”
如果説美聯儲和美元是黃金眼前的變量,那麼油價就是黃金頭頂的“隱形天花板”。週三,受沙特阿拉伯一家煉油廠遭襲事件影響,市場對中東衝突引發的供應風險擔憂重燃,布倫特原油12月期貨上漲1.44美元,漲幅1%,結算價報每桶115.32美元;美國原油期貨上漲2.88美元,漲幅3%,結算價報每桶102.78美元。這一漲勢推動布倫特原油在五個交易日內第四次重返超買區域。
胡塞武裝週二稱,他們用導彈擊中了沙特阿拉伯最大的煉油廠,加大了對這個僅次於美國的全球第二大原油生產國的襲擊力度;也門政府軍還稱胡塞武裝週三襲擊了亞丁機場。地緣風險疊加供應擾動,使油價重新成為通脹交易的核心變量。
油價上漲對黃金的影響並不是簡單的“利好通脹避險”。當能源成本高企,尤其是柴油等關鍵投入品價格居高不下時,通脹擔憂會迅速升温,進而強化央行加息預期。通脹上升可能迫使央行提高利率,這削弱了非孳息黃金的吸引力。存款管理公司Ampersand首席執行官Kelly Brown直言,“維持利率不變並不意味着可以鬆一口氣”,這是美聯儲在告訴普通民眾和企業繼續等待;通脹率仍為3.7%,油價又在每桶100美元以上,企業不能指望借貸成本會很快下降。美國通脹率已連續五年半未能達到美聯儲2%的目標,這一事實令部分官員擔心,企業和家庭正逐漸習慣更快的物價上漲,並可能據此作出規劃,從而令通脹更難控制。
支撐油價的還有庫存數據。美國能源信息署週三表示,截至10月23日當週,能源企業從庫存中提取了190萬桶原油,而分析師原本預計庫存增加1.5萬桶。消息人士稱,這與美國石油協會週二公佈的庫存減少200萬桶大致相符。此外,三位知情人士表示,中國發布今年第四批汽油、柴油和航煤出口配額,這是罕見的追加配額,使2026年的總配額與2025年持平。展望後市,市場正等待週日舉行的行業會議,知情人士稱預計OPEC+產油國聯盟將維持12月石油產量目標不變。對黃金來説,油價越強,通脹擔憂越難消退,美聯儲轉向寬鬆的門檻就越高,金價的上行空間也就越難徹底打開。
四、12月加息概率仍高,PCE數據成下一個引爆點
美聯儲按兵不動之後,市場並沒有把加息選項丟進垃圾桶。芝加哥商品交易所FedWatch工具顯示,交易員目前預計12月美國加息的概率為78%,低於公告前的88%。12月加息仍是市場的主流預期,概率處於高位。金融市場仍在消化未來幾個月還將加息兩次的預期,不過與沃什週三講話前相比,市場對此的確信程度略有下降。市場預期顯示,美聯儲在12月8日至9日會議上加息的可能性約為80%,到明年3月可能還會再加一次。這使得週四公佈的美國個人消費支出通脹數據成為下一個引爆點。
交易員目前正等待定於週四公佈的美國PCE通脹數據,以進一步瞭解貨幣政策走向。PCE是美聯儲青睞的通脹指標,若數據強於預期,市場對12月加息的押注可能重新升温,國債收益率和美元都可能獲得支撐,黃金則承壓;若數據不及預期,金價短線或獲得喘息,美元走弱和加息預期降温會形成共振。與此同時,歐洲央行和日本央行預計將分別於週四和週五公佈貨幣政策決議,預計兩家央行都將維持政策利率不變。新西蘭聯儲出乎市場意料地維持利率不變,導致新西蘭元大幅下跌,這也提醒市場:在全球央行政策分化的背景下,匯率波動會通過美元指數間接傳導至黃金。
五、機構分歧:短線空間有限,2026預期下調但2027反彈
從機構觀點看,黃金短線並非沒有支撐,但追漲的性價比正在下降。Tai Wong認為貴金屬不會出現大幅拋售,但上行空間可能有限。Potomac Fund Management經濟策略師Shawn Snyder則點出了美聯儲聲明的矛盾之處:美聯儲似乎上調了對經濟前景的評估,將經濟活動擴張速度描述為“強勁”,而非此前的“穩健”;這引發了一個顯而易見的問題——如果經濟如此強勁,而通脹又持續頑固,為什麼不現在就加息呢?這種疑問本身就會限制市場對黃金的做多熱情,因為只要加息選項仍在桌面上,實際利率預期就很難大幅下行使黃金受益。
更中長期看,分析師下調了2026年貴金屬價格預期,理由是需求疲軟、國債收益率走高以及美元走強,不過預計所有貴金屬將在2027年反彈。這一判斷與當前盤面形成呼應:2026年的黃金面對的是高收益率、強美元和需求疲軟的三重約束,價格很難走出單邊牛市;但2027年的反彈預期又説明,市場並未放棄黃金的長期配置價值。問題在於,短期交易者更關注12月加息概率、PCE數據和油價,而不是2027年的遠景。黃金當前處於“長期有故事、短期缺催化”的狀態。
結語:多空拉鋸尚未破局,黃金等待通脹數據給出方向
綜合來看,週三金價收漲0.2%至4068.96美元,是美元走弱、市場解讀美聯儲略微中性偏鴿的結果;但週四亞市早盤迴落至4055美元附近,又説明多頭並未掌握絕對主動。美聯儲維持3.75%-4.00%利率不變,上調經濟評估並承認通脹仍處高位,沃什拒絕給出前瞻指引,內部分歧公開化;美元指數下跌0.24%至102.11,給金價託底;10年期國債收益率升至5.036%附近,30年期升至5.363%,收益率曲線趨陡,壓制黃金估值;布倫特原油漲至115.32美元、美油漲至102.78美元,沙特煉廠遇襲和也門戰事讓通脹擔憂重燃;12月加息概率仍在80%至86%的高位,PCE數據成為下一個關鍵變量。
黃金眼下不是沒有支撐,而是支撐與壓制都太強,導致價格只能在4060美元上下反覆拉鋸。短線看,金價上行空間可能有限,但出現大幅拋售的概率也不高;真正的方向,要等通脹數據和央行信號給出更明確的答案。
(現貨黃金日線圖,)
北京時間07:57,現貨黃金現報4056.55美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。