美聯儲偏鷹表態壓制黃金,市場靜待美國PCE數據落地
2026-10-29 10:24:08
週四亞洲早盤,黃金交投於4,050美元附近,前一日由油價回落與通脹擔憂緩解帶來的反彈未能延續。這一位置的關鍵在於:美聯儲“按兵不動但措辭偏硬”的組合,恰好擊中了無息資產最敏感的估值環節。沃什明確表示,“確保價格穩定並不取決於日曆上的某個固定日期”,並堅持硬性2%的PCE目標,同時稱“新的貨幣良藥正在發揮作用”,通脹預期“正朝着正確的方向發展”。這種表述沒有給出任何轉向寬鬆的時間表,反而將政策路徑重新錨定在數據依賴上——對黃金而言,這意味着持有成本的下降預期被推遲,而非被取消。
從壓制因素來看,核心矛盾在於“短期無動作”與“中期不放鬆”的落差。按兵不動已被充分定價,因此決議本身未能提供增量利多;真正驅動價格的是年末路徑的預期修正。儘管期貨市場不再完全計入本輪週期內還有三次加息,但12月加息的概率依然居高不下,美債收益率維持在高位。正如OCBC所指出的,當前金價的回升“尤其考慮到美元走強和美債收益率上行”,科技板塊反彈也可能緩解了更廣泛的拋售壓力,但“美債收益率仍處高位,且市場繼續對12月加息賦予高概率”。該行同時警告,“鷹派的美聯儲或又一輪股市去槓桿可能迅速破壞這次反彈”——這一風險提示在沃什講話後顯得尤為貼切。情緒指數的跳升表明,市場將此次記者會解讀為比此前更為堅決的反通脹立場,美元的逢低買盤因此獲得支撐,而黃金則被動承壓。
不過,黃金的下行空間同樣受到一定製約。一方面,貴金屬整體仍處於歷史高位區間,中東地緣風險溢價並未消退——胡塞武裝對拉斯坦努拉煉油廠和亞丁機場的襲擾、霍爾木茲海峽通行量的擾動,以及美國中期選舉後的政策窗口,都構成了底倉需求的現實來源;另一方面,若週四PCE數據顯示核心通脹回落速度快於預期,本輪由油價和美聯儲措辭建立的利空基礎將被削弱,而油價本身的進一步 緩和正是OCBC列出的延長黃金復甦的條件之一。橫向對比來看,黃金當前的處境優於白銀:它尚能依靠避險屬性與通脹對沖獲得部分緩衝,而白銀的工業屬性使其在“增長放緩+成本上升”的組合中更容易遭到拋售,這也是近期金銀比走擴的內在原因。
從跨資產聯動來看,當前黃金的波動本質上是四條線索的疊加:一是實際利率與美元指數構成的估值壓力;二是油價通過通脹渠道傳導的持有成本變化;三是股市去槓桿風險引發的流動性拋售壓力;四是地緣溢價提供的底倉託底。值得注意的是,這種結構決定了黃金更適合兩端分批佈局而非單邊押注:當美元、美債收益率與油價同步走強時,金價往往陷入陰跌;只有當實際利率回落且地緣風險溢價開始向避險資產傾斜時,趨勢性反彈才具備基礎。投資者不宜孤立看待單日回落,而應將其置於“美聯儲措辭—PCE—實際利率—油價—避險需求”的傳導鏈中評估。
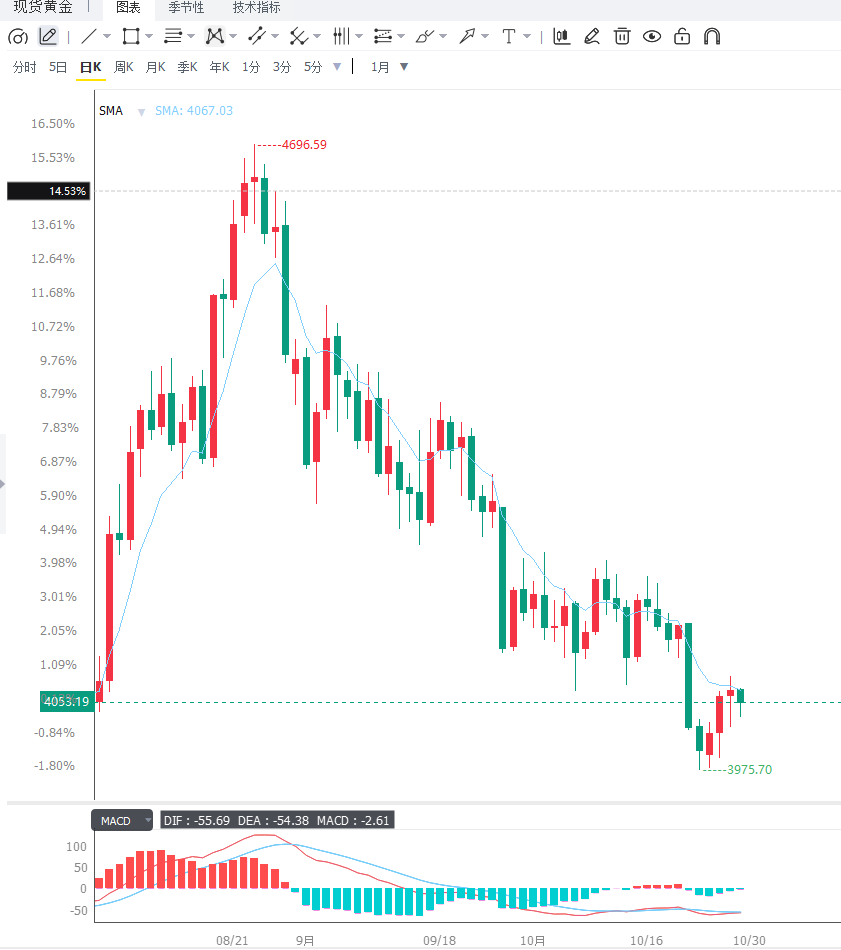
日線圖上,黃金交投於4,050美元附近,整體偏向偏空,價格運行於20日布林均線約4,120美元與100日均線約4,218美元下方,表明反彈持續受限,整體處於回調修正階段。RSI(14)約40,位於50中線下方但未進入超賣區域,暗示空頭雖佔主導,下行空間仍存,且過程中容易出現間歇性的修正反彈,屬於典型的“趨勢偏空、指標待修復”形態。上方阻力依次關注20日布林中軌約4,120美元、100日均線約4,218美元,以及布林上軌約4,235美元(有效突破才能重啓多頭基調)。下方支撐首先看布林下軌約4,005美元(失守則強化偏空格局),其後為3,980與3,950等心理關口。4小時圖上,金價沿短期均線緩慢下移,MACD柱狀線貼近零軸下方、快慢線反覆纏繞,動能偏弱;當前價格在4,040—4,070之間窄幅震盪,若回踩4,005—4,020獲得支撐,短線仍有再次上攻4,090—4,120的機會;若放量失守4,005,則可能向3,980甚至3,950尋求支撐;
編輯總結
黃金短期的核心矛盾在於美聯儲偏鷹措辭、高企的美債收益率與12月加息預期構成壓制,而地緣風險溢價、PCE潛在利好及科技股企穩形成託底,雙向驅動使金價更可能在4,005—4,120區間內蓄勢,待數據落地破局。後續需重點關注三個變量:一是稍後公佈的美國9月PCE物價指數(尤其是核心PCE),數據強弱將驗證沃什“貨幣良藥正在發揮作用”的論斷,並直接決定實際利率判據;二是金價能否守住布林下軌4,005美元,這是判斷空頭動能是否延續的首要技術依據;三是中東局勢與油價走勢,這是避險底倉需求能否延續的現實來源。此外,美元指數與美債實際收益率、股市去槓桿風險、白銀能否止跌企穩,以及中期選舉後的政策窗口亦需同步跟蹤
從壓制因素來看,核心矛盾在於“短期無動作”與“中期不放鬆”的落差。按兵不動已被充分定價,因此決議本身未能提供增量利多;真正驅動價格的是年末路徑的預期修正。儘管期貨市場不再完全計入本輪週期內還有三次加息,但12月加息的概率依然居高不下,美債收益率維持在高位。正如OCBC所指出的,當前金價的回升“尤其考慮到美元走強和美債收益率上行”,科技板塊反彈也可能緩解了更廣泛的拋售壓力,但“美債收益率仍處高位,且市場繼續對12月加息賦予高概率”。該行同時警告,“鷹派的美聯儲或又一輪股市去槓桿可能迅速破壞這次反彈”——這一風險提示在沃什講話後顯得尤為貼切。情緒指數的跳升表明,市場將此次記者會解讀為比此前更為堅決的反通脹立場,美元的逢低買盤因此獲得支撐,而黃金則被動承壓。
不過,黃金的下行空間同樣受到一定製約。一方面,貴金屬整體仍處於歷史高位區間,中東地緣風險溢價並未消退——胡塞武裝對拉斯坦努拉煉油廠和亞丁機場的襲擾、霍爾木茲海峽通行量的擾動,以及美國中期選舉後的政策窗口,都構成了底倉需求的現實來源;另一方面,若週四PCE數據顯示核心通脹回落速度快於預期,本輪由油價和美聯儲措辭建立的利空基礎將被削弱,而油價本身的進一步 緩和正是OCBC列出的延長黃金復甦的條件之一。橫向對比來看,黃金當前的處境優於白銀:它尚能依靠避險屬性與通脹對沖獲得部分緩衝,而白銀的工業屬性使其在“增長放緩+成本上升”的組合中更容易遭到拋售,這也是近期金銀比走擴的內在原因。
從跨資產聯動來看,當前黃金的波動本質上是四條線索的疊加:一是實際利率與美元指數構成的估值壓力;二是油價通過通脹渠道傳導的持有成本變化;三是股市去槓桿風險引發的流動性拋售壓力;四是地緣溢價提供的底倉託底。值得注意的是,這種結構決定了黃金更適合兩端分批佈局而非單邊押注:當美元、美債收益率與油價同步走強時,金價往往陷入陰跌;只有當實際利率回落且地緣風險溢價開始向避險資產傾斜時,趨勢性反彈才具備基礎。投資者不宜孤立看待單日回落,而應將其置於“美聯儲措辭—PCE—實際利率—油價—避險需求”的傳導鏈中評估。
日線圖上,黃金交投於4,050美元附近,整體偏向偏空,價格運行於20日布林均線約4,120美元與100日均線約4,218美元下方,表明反彈持續受限,整體處於回調修正階段。RSI(14)約40,位於50中線下方但未進入超賣區域,暗示空頭雖佔主導,下行空間仍存,且過程中容易出現間歇性的修正反彈,屬於典型的“趨勢偏空、指標待修復”形態。上方阻力依次關注20日布林中軌約4,120美元、100日均線約4,218美元,以及布林上軌約4,235美元(有效突破才能重啓多頭基調)。下方支撐首先看布林下軌約4,005美元(失守則強化偏空格局),其後為3,980與3,950等心理關口。4小時圖上,金價沿短期均線緩慢下移,MACD柱狀線貼近零軸下方、快慢線反覆纏繞,動能偏弱;當前價格在4,040—4,070之間窄幅震盪,若回踩4,005—4,020獲得支撐,短線仍有再次上攻4,090—4,120的機會;若放量失守4,005,則可能向3,980甚至3,950尋求支撐;
編輯總結
黃金短期的核心矛盾在於美聯儲偏鷹措辭、高企的美債收益率與12月加息預期構成壓制,而地緣風險溢價、PCE潛在利好及科技股企穩形成託底,雙向驅動使金價更可能在4,005—4,120區間內蓄勢,待數據落地破局。後續需重點關注三個變量:一是稍後公佈的美國9月PCE物價指數(尤其是核心PCE),數據強弱將驗證沃什“貨幣良藥正在發揮作用”的論斷,並直接決定實際利率判據;二是金價能否守住布林下軌4,005美元,這是判斷空頭動能是否延續的首要技術依據;三是中東局勢與油價走勢,這是避險底倉需求能否延續的現實來源。此外,美元指數與美債實際收益率、股市去槓桿風險、白銀能否止跌企穩,以及中期選舉後的政策窗口亦需同步跟蹤
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。