機構:預計年底前金價測試3900美元,白銀跌至50至53美元區間,二者明年初企穩
2026-10-29 12:15:25
現貨金價仍在每盎司4000美元的關鍵支撐位上方徘徊,但一家投資機構預計,隨着美聯儲維持偏緊的政策傾向,金價年底前將走向更低;白銀面臨的下行風險則更大,工業需求走弱疊加高利率壓制,令其前景更為黯淡。
蘇克敦金融(Sucden Financial)在週三(10月28日)發佈的最新季度金屬報告中預計,金價將在美聯儲十二月貨幣政策會議前測試每盎司3900美元附近的支撐;而受貨幣政策持續收緊壓制,銀價可能跌至每盎司50至53美元區間,市場認為美聯儲十二月加息概率接近80%。
儘管短期展望偏空,蘇克敦預計兩種貴金屬將在2027年初企穩,屆時美聯儲接近緊縮週期尾聲,金價有望在明年一月中旬回升至4200至4300美元,銀價則可能反彈至57至60美元。
分析師指出,持續不斷的伊朗衝突正為貴金屬營造艱難環境,即能源價格高企助燃通脹壓力,令美債收益率與美元維持高位。黃金並未受益於傳統避險需求,反而處境艱難,因為投資者聚焦於中東衝突的通脹後果及其對美國貨幣政策的影響。
分析師在報告中寫道:"2026年最後一個季度,商品市場再度遭遇宏觀壓力,伊朗衝突推高能源成本,也使貨幣政策前景更加複雜。"蘇克敦指出,布倫特原油價格突破每桶110美元,衝突帶來的通脹衝擊已成為主導貴金屬走勢的關鍵因素,居高不下的能源價格還可能迫使美聯儲進一步收緊政策。
此番展望出爐之際,美國經濟儘管勞動力市場初現疲軟跡象,卻依然展現韌性。蘇克敦估計,在人工智能投資與相對健康的消費支出支撐下,三季度經濟增長約3.5%。與此同時,九月整體通脹升至3.7%,生產者價格錄得2022年以來最大月度漲幅;九月非農就業僅增加2.9萬人,招聘動能停滯,儘管失業率仍維持在4.2%的相對低位。
對黃金與白銀而言,就業放緩與通脹高企並存構成艱難環境,即經濟活動走弱通常有利於降息預期,但能源驅動的通脹衝擊正限制美聯儲放鬆貨幣條件的能力。
儘管面臨短期逆風,蘇克敦表示黃金仍受益於相對強勁的潛在投資需求,尤其來自央行與交易型開放式指數基金(ETF)。分析師指出,包括未報告交易在內,央行二季度估計購入約289噸黃金,近幾個月官方部門需求明顯增強,"官方部門需求仍是黃金最清晰的基本面底部"。中國依然是最主要的買家,中國人民銀行九月增持23噸黃金,年內累計增持103噸,購金月份延長至23個月;波蘭同樣是重要需求來源,但隨着其儲備逼近700噸目標,購金步伐或放緩。
全球黃金ETF持倉在十月中旬達到創紀錄的1.0155億盎司,即便價格回落仍維持在約1.01億盎司附近。然而投機性投資者日趨謹慎,管理資金淨多頭持倉降至四個月低點。分析師表示,這一分化表明長線投資者在價格低迷期持續增持,而短線交易者不願建立顯著多頭倉位。不過蘇克敦提醒,央行與ETF的買盤都難以對抗貨幣政策再度鷹派定價的衝擊,金價若要持續收復4300美元,很可能需要油價、美債收益率與美元更明顯回落。
就在黃金受益於央行增持的同時,蘇克敦表示白銀因對利率更敏感、又疊加工業消費走弱,將面臨更具挑戰的前景。銀價已從一月每盎司121.62美元的紀錄高位大幅回落,十月最後一週在54美元附近交投,較峯值低約55%;截至10月23日當週,白銀期貨下跌近6%,黃金跌幅約4%,凸顯白銀對貨幣政策預期變化的更大敏感性,金銀比隨之擴大至約74。
援引白銀協會《2026年世界白銀調查》的數據,分析師預計今年工業用銀加工需求將下降3%,至6.396億盎司,約佔白銀總需求的57%。其中太陽能行業跌幅預計最大,隨着製造商減少光伏電池用銀量、越來越多采用銅基技術,白銀消費量預計下降19%至約1.51億盎司。儘管電動汽車、電網和數據中心需求仍在擴張,這些領域不太可能完全抵消太陽能下滑以及珠寶、銀器需求走弱的影響。全球白銀市場預計錄得連續第六年供應缺口,需求超過供應約4600萬盎司,但這一相對温和的缺口恐怕難以抵消限制性貨幣政策的短期衝擊。白銀支持的ETF在經歷今年淨賣出後持倉約8.058億盎司,與黃金市場持續增持形成反差;COMEX註冊庫存下降、倫敦可自由流通白銀有限,可能令市場再度面臨實物趨緊。分析師表示,相對清淡的投機持倉或為空頭回補反彈創造條件,但歸根結底,與黃金類似,銀價持續回升仍取決於投資者是否確信央行已完成此輪緊縮週期。
一邊是央行掃貨構築的堅實底部,一邊是能源通脹與高利率的重壓,金價正徘徊在4000美元關口,而白銀則被工業需求的寒意拖累更深。年末貴金屬的每一次探底,都在試探美聯儲緊縮之路究竟還能走多遠。
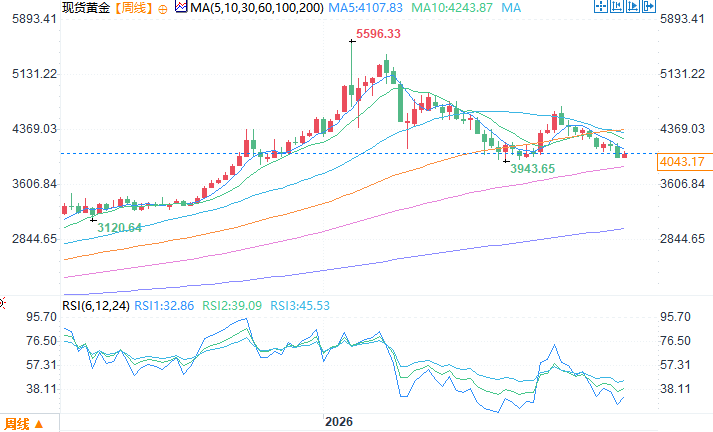
現貨黃金周線圖
北京時間10月29日12:15 現貨黃金 報 4036.85 美元/盎司
金價年末或回落,白銀壓力更甚
蘇克敦金融(Sucden Financial)在週三(10月28日)發佈的最新季度金屬報告中預計,金價將在美聯儲十二月貨幣政策會議前測試每盎司3900美元附近的支撐;而受貨幣政策持續收緊壓制,銀價可能跌至每盎司50至53美元區間,市場認為美聯儲十二月加息概率接近80%。
儘管短期展望偏空,蘇克敦預計兩種貴金屬將在2027年初企穩,屆時美聯儲接近緊縮週期尾聲,金價有望在明年一月中旬回升至4200至4300美元,銀價則可能反彈至57至60美元。
伊朗衝突推高油價,通脹陰影籠罩貴金屬
分析師指出,持續不斷的伊朗衝突正為貴金屬營造艱難環境,即能源價格高企助燃通脹壓力,令美債收益率與美元維持高位。黃金並未受益於傳統避險需求,反而處境艱難,因為投資者聚焦於中東衝突的通脹後果及其對美國貨幣政策的影響。
分析師在報告中寫道:"2026年最後一個季度,商品市場再度遭遇宏觀壓力,伊朗衝突推高能源成本,也使貨幣政策前景更加複雜。"蘇克敦指出,布倫特原油價格突破每桶110美元,衝突帶來的通脹衝擊已成為主導貴金屬走勢的關鍵因素,居高不下的能源價格還可能迫使美聯儲進一步收緊政策。
經濟韌性與就業放緩並存,貴金屬處境尷尬
此番展望出爐之際,美國經濟儘管勞動力市場初現疲軟跡象,卻依然展現韌性。蘇克敦估計,在人工智能投資與相對健康的消費支出支撐下,三季度經濟增長約3.5%。與此同時,九月整體通脹升至3.7%,生產者價格錄得2022年以來最大月度漲幅;九月非農就業僅增加2.9萬人,招聘動能停滯,儘管失業率仍維持在4.2%的相對低位。
對黃金與白銀而言,就業放緩與通脹高企並存構成艱難環境,即經濟活動走弱通常有利於降息預期,但能源驅動的通脹衝擊正限制美聯儲放鬆貨幣條件的能力。
央行與ETF持續掃貨黃金,構築堅實底部
儘管面臨短期逆風,蘇克敦表示黃金仍受益於相對強勁的潛在投資需求,尤其來自央行與交易型開放式指數基金(ETF)。分析師指出,包括未報告交易在內,央行二季度估計購入約289噸黃金,近幾個月官方部門需求明顯增強,"官方部門需求仍是黃金最清晰的基本面底部"。中國依然是最主要的買家,中國人民銀行九月增持23噸黃金,年內累計增持103噸,購金月份延長至23個月;波蘭同樣是重要需求來源,但隨着其儲備逼近700噸目標,購金步伐或放緩。
全球黃金ETF持倉在十月中旬達到創紀錄的1.0155億盎司,即便價格回落仍維持在約1.01億盎司附近。然而投機性投資者日趨謹慎,管理資金淨多頭持倉降至四個月低點。分析師表示,這一分化表明長線投資者在價格低迷期持續增持,而短線交易者不願建立顯著多頭倉位。不過蘇克敦提醒,央行與ETF的買盤都難以對抗貨幣政策再度鷹派定價的衝擊,金價若要持續收復4300美元,很可能需要油價、美債收益率與美元更明顯回落。
工業需求疲軟,白銀前景更趨複雜
就在黃金受益於央行增持的同時,蘇克敦表示白銀因對利率更敏感、又疊加工業消費走弱,將面臨更具挑戰的前景。銀價已從一月每盎司121.62美元的紀錄高位大幅回落,十月最後一週在54美元附近交投,較峯值低約55%;截至10月23日當週,白銀期貨下跌近6%,黃金跌幅約4%,凸顯白銀對貨幣政策預期變化的更大敏感性,金銀比隨之擴大至約74。
援引白銀協會《2026年世界白銀調查》的數據,分析師預計今年工業用銀加工需求將下降3%,至6.396億盎司,約佔白銀總需求的57%。其中太陽能行業跌幅預計最大,隨着製造商減少光伏電池用銀量、越來越多采用銅基技術,白銀消費量預計下降19%至約1.51億盎司。儘管電動汽車、電網和數據中心需求仍在擴張,這些領域不太可能完全抵消太陽能下滑以及珠寶、銀器需求走弱的影響。全球白銀市場預計錄得連續第六年供應缺口,需求超過供應約4600萬盎司,但這一相對温和的缺口恐怕難以抵消限制性貨幣政策的短期衝擊。白銀支持的ETF在經歷今年淨賣出後持倉約8.058億盎司,與黃金市場持續增持形成反差;COMEX註冊庫存下降、倫敦可自由流通白銀有限,可能令市場再度面臨實物趨緊。分析師表示,相對清淡的投機持倉或為空頭回補反彈創造條件,但歸根結底,與黃金類似,銀價持續回升仍取決於投資者是否確信央行已完成此輪緊縮週期。
結語
一邊是央行掃貨構築的堅實底部,一邊是能源通脹與高利率的重壓,金價正徘徊在4000美元關口,而白銀則被工業需求的寒意拖累更深。年末貴金屬的每一次探底,都在試探美聯儲緊縮之路究竟還能走多遠。
現貨黃金周線圖
北京時間10月29日12:15 現貨黃金 報 4036.85 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。