美元/日元延續區間震盪,美聯儲偏鷹與日元避險流出雙向驅動
2026-10-29 15:27:01
週四亞洲時段,美元/日元交投於157.80附近,延續本週的修復行情。本輪上漲的核心驅動力來自兩端的同時鬆動:美元端因美聯儲“按兵不動但措辭偏硬”而獲得結構性支撐,日元端則因避險需求退潮而失去短期助力。聲明中提及經濟活動持續擴張、國內支出具韌性、資本投資強勁且生產率增長穩健,同時就業增長與勞動力規模同步——這相當於向市場傳遞“經濟足以承受更高利率”的信號。兩名官員主張立即加息25個基點的異議票,使緊縮傾向從修辭層面進入投票記錄;沃什進一步明確未來會議節奏的制度安排,削弱了市場對“被迫轉向”的想象空間。這種組合對美元的支撐更偏向政策確定性而非情緒脈衝,意味着日元的反彈需要更強的自身利多才能抵消。
從日元一側看,核心矛盾在於“已實現的升值”與“尚未兑現的進一步收緊”之間的落差。荷蘭銀行的數據顯示,日元半年度表現僅次於挪威克朗、年初至今排名第四,表面看是強勢貨幣;但該行同時提醒,今年大量官方干預是支撐其韌性的關鍵因素。這一提示至關重要:如果部分漲幅來自行政力量而非基本面重定價,那麼當干預退場或市場測試其決心時,日元的回撤斜率可能比數據顯示的更陡。此外,當前風險偏好的回暖直接抽離了日元的避險溢價。SK海力士三季度業績強勁並宣佈提高股東回報,AI產業鏈的盈利兑現推動資金從防禦資產流向高beta資產,日元作為典型的融資貨幣首當其衝。這意味着即便日本央行週五釋放12月加息信號,其利多也可能被“干預依賴+避險流出”的組合部分對沖。
不過,日元的下行空間同樣受到一定製約。一方面,日本央行年內已累計加息50個基點,正處於評估前期緊縮影響的暫停期,若週五表態偏鷹或點出通脹壓力的持續性,年末加息預期將迅速重新定價;另一方面,美元自身的上行也面臨阻力:美聯儲10月暫停已被充分定價,真正的變量在於年末路徑能否被數據證偽,而週四PCE物價指數將是首個檢驗窗口。橫向對比來看,這種處境使日元處於相對被動的位置:它既無法像美元那樣享受高利率與政策確定性的雙重加持,也難以在風險偏好回暖時充分享受收益,反而要承受融資貨幣屬性與干預退坡的雙重考驗。這也是當前美元/日元反彈斜率温和、卻始終未被有效打壓的內在原因。
從跨資產聯動來看,當前美元/日元的波動本質上是四條線索的疊加:一是美日利差預期維持高位構成的估值支撐;二是AI板塊回暖引發的避險資金流出;三是日本央行決議前的倉位觀望與干預預期的隱性託底;四是美聯儲年末路徑的數據依賴。值得注意的是,這種聯動結構決定了該貨幣對更適合區間思路而非單邊押注:當風險偏好與美元同步走強時,匯率往往陷入拉鋸;只有當兩者方向背離(例如風險偏好回落而美元走弱,或日本央行超預期轉鷹)時,趨勢性行情才具備基礎。投資者不宜孤立看待單日反彈,而應將其置於“利差—風險偏好—干預—央行節奏”的傳導鏈中評估。
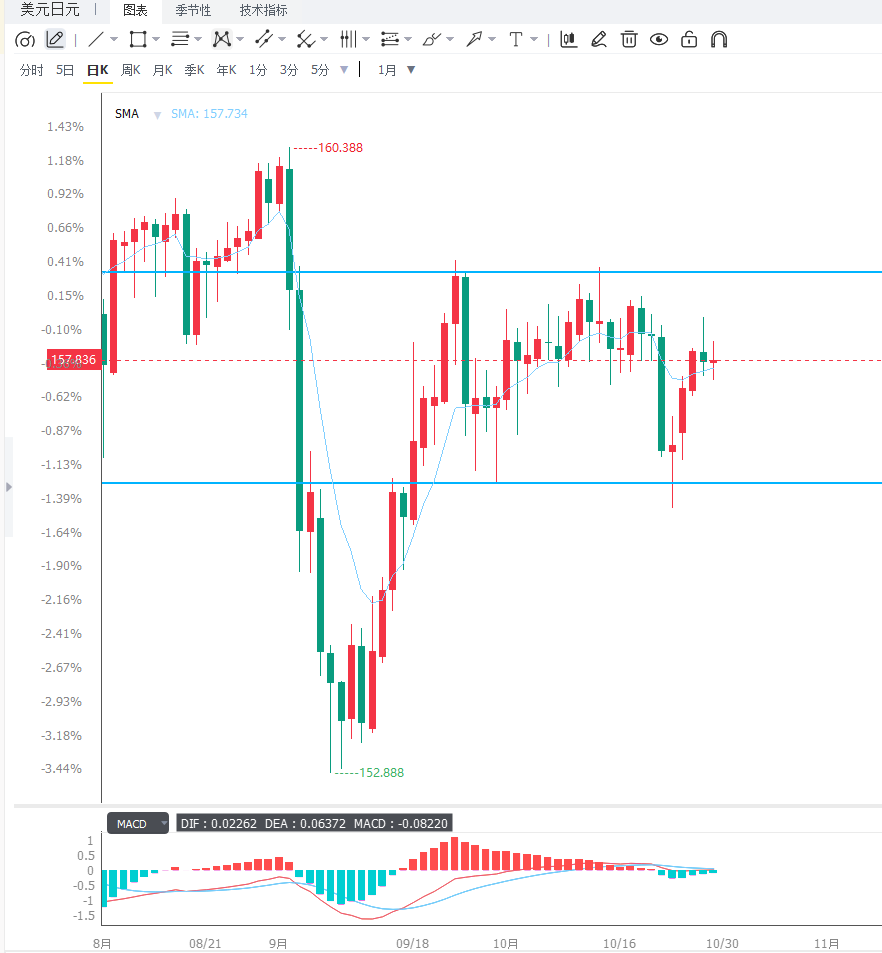
日線圖上,美元/日元交投於158.00附近,整體偏向偏多,價格運行於50週期EMA約157.96與9週期EMA約157.76上方,兩者緊貼現價下方,表明近端存在逢低買盤興趣。RSI(14)約52,位於中性偏多區域且遠離超買水平,屬於典型的“趨勢偏多、蓄勢待破”形態。上方阻力依次關注158.30、158.80,以及159.20。下方支撐首先看50週期EMA約157.96,其後為9週期EMA所在的157.76,若出現更深幅度的回調,則將考驗157.30附近的結構性支撐區。4小時圖上,匯價沿短期均線上移,MACD柱狀線貼近零軸上方、快慢線趨於金叉,動能偏多但尚未確認突破;當前價格在157.90—158.15之間窄幅震盪,若回踩157.76—157.96獲得支撐,短線仍有再次上攻158.30—158.60的機會;若放量失守157.76,則可能向157.30甚至156.80尋求支撐;向上突破需等待日本央行決議與PCE數據的配合,在此之前宜以區間思路對待,避免追漲殺跌。
編輯總結
美元/日元短期的核心矛盾在於美聯儲偏鷹措辭與風險偏好回暖構成支撐,而日本央行潛在的12月加息信號及官方干預預期形成牽制,雙向驅動使匯價更可能在157.76—158.30區間內蓄勢,待兩大央行決議破局。後續需重點關注三個變量:一是稍後公佈的美國9月PCE物價指數,數據強弱將驗證美聯儲“貨幣良藥正在發揮作用”的論斷,並直接決定年末路徑判據;二是週五日本央行利率決議及聲明,這是判斷日元能否由被動轉主動的首要政策依據;三是匯價能否守住157.76,這是判斷多頭動能是否延續的首要技術依據。
從日元一側看,核心矛盾在於“已實現的升值”與“尚未兑現的進一步收緊”之間的落差。荷蘭銀行的數據顯示,日元半年度表現僅次於挪威克朗、年初至今排名第四,表面看是強勢貨幣;但該行同時提醒,今年大量官方干預是支撐其韌性的關鍵因素。這一提示至關重要:如果部分漲幅來自行政力量而非基本面重定價,那麼當干預退場或市場測試其決心時,日元的回撤斜率可能比數據顯示的更陡。此外,當前風險偏好的回暖直接抽離了日元的避險溢價。SK海力士三季度業績強勁並宣佈提高股東回報,AI產業鏈的盈利兑現推動資金從防禦資產流向高beta資產,日元作為典型的融資貨幣首當其衝。這意味着即便日本央行週五釋放12月加息信號,其利多也可能被“干預依賴+避險流出”的組合部分對沖。
不過,日元的下行空間同樣受到一定製約。一方面,日本央行年內已累計加息50個基點,正處於評估前期緊縮影響的暫停期,若週五表態偏鷹或點出通脹壓力的持續性,年末加息預期將迅速重新定價;另一方面,美元自身的上行也面臨阻力:美聯儲10月暫停已被充分定價,真正的變量在於年末路徑能否被數據證偽,而週四PCE物價指數將是首個檢驗窗口。橫向對比來看,這種處境使日元處於相對被動的位置:它既無法像美元那樣享受高利率與政策確定性的雙重加持,也難以在風險偏好回暖時充分享受收益,反而要承受融資貨幣屬性與干預退坡的雙重考驗。這也是當前美元/日元反彈斜率温和、卻始終未被有效打壓的內在原因。
從跨資產聯動來看,當前美元/日元的波動本質上是四條線索的疊加:一是美日利差預期維持高位構成的估值支撐;二是AI板塊回暖引發的避險資金流出;三是日本央行決議前的倉位觀望與干預預期的隱性託底;四是美聯儲年末路徑的數據依賴。值得注意的是,這種聯動結構決定了該貨幣對更適合區間思路而非單邊押注:當風險偏好與美元同步走強時,匯率往往陷入拉鋸;只有當兩者方向背離(例如風險偏好回落而美元走弱,或日本央行超預期轉鷹)時,趨勢性行情才具備基礎。投資者不宜孤立看待單日反彈,而應將其置於“利差—風險偏好—干預—央行節奏”的傳導鏈中評估。
日線圖上,美元/日元交投於158.00附近,整體偏向偏多,價格運行於50週期EMA約157.96與9週期EMA約157.76上方,兩者緊貼現價下方,表明近端存在逢低買盤興趣。RSI(14)約52,位於中性偏多區域且遠離超買水平,屬於典型的“趨勢偏多、蓄勢待破”形態。上方阻力依次關注158.30、158.80,以及159.20。下方支撐首先看50週期EMA約157.96,其後為9週期EMA所在的157.76,若出現更深幅度的回調,則將考驗157.30附近的結構性支撐區。4小時圖上,匯價沿短期均線上移,MACD柱狀線貼近零軸上方、快慢線趨於金叉,動能偏多但尚未確認突破;當前價格在157.90—158.15之間窄幅震盪,若回踩157.76—157.96獲得支撐,短線仍有再次上攻158.30—158.60的機會;若放量失守157.76,則可能向157.30甚至156.80尋求支撐;向上突破需等待日本央行決議與PCE數據的配合,在此之前宜以區間思路對待,避免追漲殺跌。
編輯總結
美元/日元短期的核心矛盾在於美聯儲偏鷹措辭與風險偏好回暖構成支撐,而日本央行潛在的12月加息信號及官方干預預期形成牽制,雙向驅動使匯價更可能在157.76—158.30區間內蓄勢,待兩大央行決議破局。後續需重點關注三個變量:一是稍後公佈的美國9月PCE物價指數,數據強弱將驗證美聯儲“貨幣良藥正在發揮作用”的論斷,並直接決定年末路徑判據;二是週五日本央行利率決議及聲明,這是判斷日元能否由被動轉主動的首要政策依據;三是匯價能否守住157.76,這是判斷多頭動能是否延續的首要技術依據。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。