金價衝高回落但有機會:加息預期鬆動,流動性拋壓再度來襲
2026-10-29 17:44:32
沃什偏緩和的表態壓低12月加息預期,美債收益率下行帶動金價隔夜尾盤走高;但谷歌業績爆雷引發美股科技股重挫,流動性拋售拖累金價日內回調。
美伊緩和預期帶來潛在利好,而大宗商品漲價持續推升通脹、約束央行寬鬆空間,則壓制壓制金價。
目前金價的拐點,仍主要取決於中東局勢對能源通脹預期的影響。
美聯儲如期維持利率在3.75%-4.00%區間不變。沃什並未釋放鷹派政策展望,反而提及金融條件已經出現收緊。
受此影響,CME FedWatch數據顯示,12月加息概率回落約5個百分點,2年期至10年期美債收益率全線走低,實際利率下行,帶動金價在昨日尾盤大幅上行。
德意志銀行分析師Brett Ryan點評,沃什認可金融條件邊際收緊,但並未認定當前條件已經具備限制性,本次表態屬於“鷹式暫停”,並未徹底關閉12月加息選項,只是將政策決定權完全交給後續通脹數據,因此加息預期僅小幅下調,並不代表已經轉向降息敍事。
國內券商補充到,本次溝通屬於“建設性模糊”,美聯儲放棄傳統前瞻指引、不再給出前置政策承諾,市場預期分歧隨之放大;
一旦PCE通脹再度超預期反彈,12月加息概率將會快速回升。
市場普遍理解為,美聯儲不再預先設定強硬的加息路徑,後續政策走向高度依賴即將公佈的PCE通脹數據。
隔夜多頭的利好行情沒能延續至日內。
谷歌業績不及預期,搜索廣告收入走弱、自由現金流轉負,帶動美股科技板塊大幅下挫,市場再度上演熟悉的流動性拋售邏輯。
在權益資產劇烈波動的背景下,資金選擇減持黃金頭寸換取流動性,金價快速回吐隔夜大部分漲幅,現貨黃金下跌1.01%至4027美元/盎司
國內券商稱當風險資產集中去槓桿時,黃金常會被視作高流動性標的賣出,這是近期反覆出現的交易範式;
這類拋售並非源於中長期看空黃金,只是短期流動性衝擊,行情爆發力強,但持續性通常偏弱。
孟買Kedia Commodities主管Ajay Kedia提到,本次金價回落,本質是資金在關鍵通脹數據落地前主動降低敞口,疊加科技股波動共振放大跌幅,利率與地緣的底層邏輯並未反轉。
地緣層面,美國副總統致信伊朗高層,意在重啓和平談判,美伊發生大規模衝突的概率邊際下降。
衝突降温本身對金價存在利好,能夠降低能源持續上漲帶來的通脹風險。
同時阿布扎比新建的霍爾木茲繞行管道將於2027年初投產,上扎庫姆油田的原油可通過管道輸送至富查伊拉碼頭直接交付合約客户,不用穿越風險較高的霍爾木茲海峽,長期來看可以稀釋海峽封鎖帶來的航運風險溢價。
一旦海峽封鎖的風險定價下行,油價與大宗商品通脹預期同步降温,將會減輕美聯儲的緊縮壓力,間接為黃金打開上行空間;但管道尚未投產,短期對行情的對沖效果還無法兑現。
中長期的通脹壓力依舊不容忽視,世界銀行最新預判,2026年全球大宗商品價格將整體上漲23%。
中東航運擾動、黑海糧食運輸受阻疊加能源漲價,持續推高全球通脹,倒逼主要央行維持緊縮立場,從利率端壓制金價。
世界銀行報告指出,能源漲價、海運中斷、糧食貿易受阻共同推升商品通脹,通脹具備跨區域傳導特徵,主要央行很難快速轉向寬鬆。
值得注意的是,如果特朗普跛腳,美國國會對烏援助審批難度會抬升,俄烏衝突烈度存在逐步緩和的潛力,但目前仍處於反覆拉扯階段,對大宗商品的緩解效應短期有限。
當前金價處於兩股力量的博弈之中:一方面美聯儲政策預期、地緣緩和預期提供支撐;
另一方面大宗商品漲價推高通脹、流動性擾動持續形成壓制。
雖然不少機構看多商品、維持油價偏多判斷,但只要中東衝突風險實質性回落,能源風險溢價消退,全球通脹預期下行,油價與油輪運價都存在回落空間,黃金面臨的實際利率壓力也會同步減輕。
世界黃金協會提出,黃金趨勢行情的核心催化劑,並不是單次FOMC表態,而是中東局勢能否持續改變市場對於能源通脹的長期定價;
只有能源驅動的通脹預期走弱,實際利率上行壓力解除,金價才有機會走出趨勢性行情,在此之前大概率維持寬幅震盪。
後續黃金能否打開上行趨勢,核心觀察點依舊是中東局勢。
只有當地緣事件重塑市場中長期能源通脹預期、各國央行緊縮預期隨之鬆動,金價才有望真正迎來趨勢拐點。
技術面:金價雖然是空頭走勢,但走法偏強,關注下降趨勢線的突破。
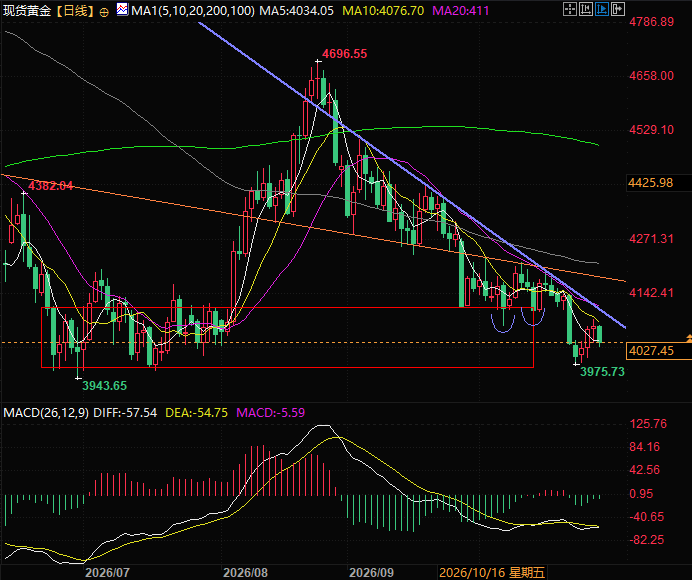
(現貨黃金日線圖,來源:易匯通)
北京時間17:43,現貨黃金現報4026美元/盎司。
美伊緩和預期帶來潛在利好,而大宗商品漲價持續推升通脹、約束央行寬鬆空間,則壓制壓制金價。
目前金價的拐點,仍主要取決於中東局勢對能源通脹預期的影響。
美聯儲表態偏緩和,加息預期降温推升金價
美聯儲如期維持利率在3.75%-4.00%區間不變。沃什並未釋放鷹派政策展望,反而提及金融條件已經出現收緊。
受此影響,CME FedWatch數據顯示,12月加息概率回落約5個百分點,2年期至10年期美債收益率全線走低,實際利率下行,帶動金價在昨日尾盤大幅上行。
德意志銀行分析師Brett Ryan點評,沃什認可金融條件邊際收緊,但並未認定當前條件已經具備限制性,本次表態屬於“鷹式暫停”,並未徹底關閉12月加息選項,只是將政策決定權完全交給後續通脹數據,因此加息預期僅小幅下調,並不代表已經轉向降息敍事。
國內券商補充到,本次溝通屬於“建設性模糊”,美聯儲放棄傳統前瞻指引、不再給出前置政策承諾,市場預期分歧隨之放大;
一旦PCE通脹再度超預期反彈,12月加息概率將會快速回升。
市場普遍理解為,美聯儲不再預先設定強硬的加息路徑,後續政策走向高度依賴即將公佈的PCE通脹數據。
科技股暴跌觸發流動性拋售,金價日內承壓回落
隔夜多頭的利好行情沒能延續至日內。
谷歌業績不及預期,搜索廣告收入走弱、自由現金流轉負,帶動美股科技板塊大幅下挫,市場再度上演熟悉的流動性拋售邏輯。
在權益資產劇烈波動的背景下,資金選擇減持黃金頭寸換取流動性,金價快速回吐隔夜大部分漲幅,現貨黃金下跌1.01%至4027美元/盎司
國內券商稱當風險資產集中去槓桿時,黃金常會被視作高流動性標的賣出,這是近期反覆出現的交易範式;
這類拋售並非源於中長期看空黃金,只是短期流動性衝擊,行情爆發力強,但持續性通常偏弱。
孟買Kedia Commodities主管Ajay Kedia提到,本次金價回落,本質是資金在關鍵通脹數據落地前主動降低敞口,疊加科技股波動共振放大跌幅,利率與地緣的底層邏輯並未反轉。
美伊談判帶來緩和預期,但商品通脹約束仍在
地緣層面,美國副總統致信伊朗高層,意在重啓和平談判,美伊發生大規模衝突的概率邊際下降。
衝突降温本身對金價存在利好,能夠降低能源持續上漲帶來的通脹風險。
同時阿布扎比新建的霍爾木茲繞行管道將於2027年初投產,上扎庫姆油田的原油可通過管道輸送至富查伊拉碼頭直接交付合約客户,不用穿越風險較高的霍爾木茲海峽,長期來看可以稀釋海峽封鎖帶來的航運風險溢價。
機構對能源通脹偏向悲觀
一旦海峽封鎖的風險定價下行,油價與大宗商品通脹預期同步降温,將會減輕美聯儲的緊縮壓力,間接為黃金打開上行空間;但管道尚未投產,短期對行情的對沖效果還無法兑現。
中長期的通脹壓力依舊不容忽視,世界銀行最新預判,2026年全球大宗商品價格將整體上漲23%。
中東航運擾動、黑海糧食運輸受阻疊加能源漲價,持續推高全球通脹,倒逼主要央行維持緊縮立場,從利率端壓制金價。
世界銀行報告指出,能源漲價、海運中斷、糧食貿易受阻共同推升商品通脹,通脹具備跨區域傳導特徵,主要央行很難快速轉向寬鬆。
值得注意的是,如果特朗普跛腳,美國國會對烏援助審批難度會抬升,俄烏衝突烈度存在逐步緩和的潛力,但目前仍處於反覆拉扯階段,對大宗商品的緩解效應短期有限。
行情總結:金價拐點錨定於中東通脹預期變化
當前金價處於兩股力量的博弈之中:一方面美聯儲政策預期、地緣緩和預期提供支撐;
另一方面大宗商品漲價推高通脹、流動性擾動持續形成壓制。
雖然不少機構看多商品、維持油價偏多判斷,但只要中東衝突風險實質性回落,能源風險溢價消退,全球通脹預期下行,油價與油輪運價都存在回落空間,黃金面臨的實際利率壓力也會同步減輕。
世界黃金協會提出,黃金趨勢行情的核心催化劑,並不是單次FOMC表態,而是中東局勢能否持續改變市場對於能源通脹的長期定價;
只有能源驅動的通脹預期走弱,實際利率上行壓力解除,金價才有機會走出趨勢性行情,在此之前大概率維持寬幅震盪。
後續黃金能否打開上行趨勢,核心觀察點依舊是中東局勢。
只有當地緣事件重塑市場中長期能源通脹預期、各國央行緊縮預期隨之鬆動,金價才有望真正迎來趨勢拐點。
技術面:金價雖然是空頭走勢,但走法偏強,關注下降趨勢線的突破。
(現貨黃金日線圖,來源:易匯通)
北京時間17:43,現貨黃金現報4026美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。