PCE全線符合預期,GDP超預期走強,美元黃金波動平淡
2026-10-29 20:43:24
10月PCE通脹和三季度GDP數據出爐,美元、黃金都沒有明顯行情。
核心原因是所有通脹讀數全部踩中市場預期,沒有超預期的驚喜或者驚嚇。
雖然三季度GDP年化3.4%,高於3.2%的預期,經濟比預想更有韌性,但這個強經濟的可能性,市場早就提前考慮進去了。
靴子落地之後,沒有新的信息來改變大家對美聯儲利率的判斷,資金也就沒有動力大規模交易。
10月PCE通脹和三季度GDP數據出爐,美元、黃金都沒有明顯行情。
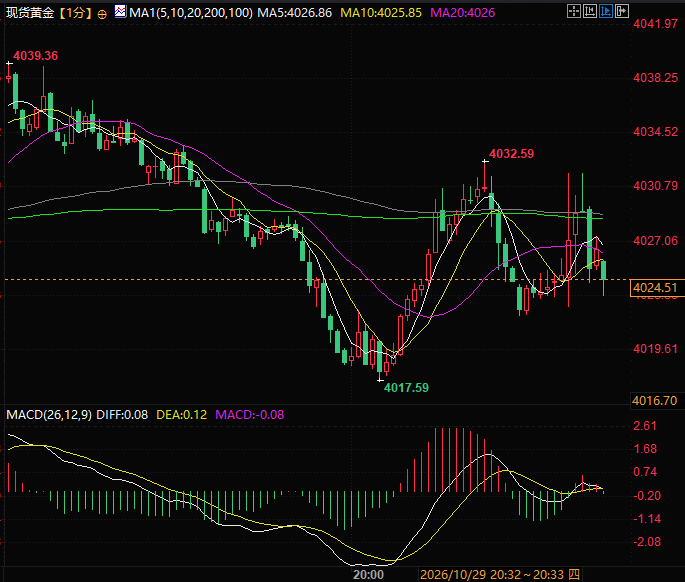
(美元指數1分鐘圖,來源:易匯通)
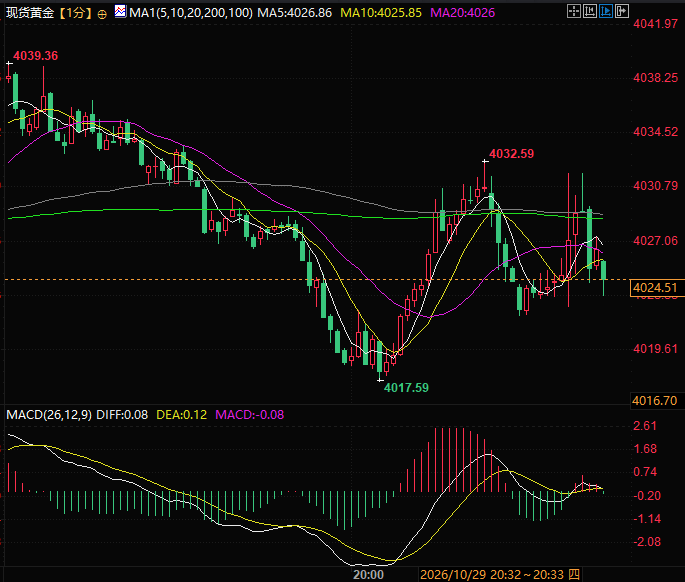
(現貨黃金1分鐘圖,來源:易匯通)
本次數據一覽:整體PCE同比3.6%,環比0.3%;核心PCE同比3.1%,環比0.5%,全部和市場預期一致。
通脹沿着之前預判的路徑小幅抬升,美聯儲“保留加息可能性、跟着數據走”的基準情景沒有被打破。
拆開通脹來看,整體PCE上行,説明能源帶來的通脹壓力還在持續,油價等外部因素依舊在推高物價。
但因為結果完全符合預判,市場不會因為這組數據再上調通脹預期。
同時核心通脹同步走高,也説明高利率讓大家借錢消費的成本上升(居民金融條件收緊),但抑制物價的效果有限,物價粘性很強,距離美聯儲2%的通脹目標還有不小差距。
同步公佈的三季度GDP達到3.4%,經濟韌性再次超預期。
不少機構都提到AI帶來的虹吸效應:現在美國經濟的高增長,很大程度靠AI算力、數據中心的投資撐起來。資金、人才扎堆湧向AI賽道,傳統行業、中小企業拿到的資源偏少,屬於單點拉動的繁榮,不是各行各業一起回暖。
如果後續AI投資熱度降温,又沒有別的行業接力,經濟增速很容易回落。放到利率的角度理解:經濟本身很強,疊加通脹如期走高,美聯儲會繼續保持謹慎,不會輕易關掉加息的選項。
高盛(中性偏鷹):通脹符合預期,物價粘性得到確認,美聯儲依舊是觀望狀態,12月依然存在加息可能性,不會很快轉向降息。
國內機構(黃金視角,中性):數據沒有超預期的變化,金價缺少新的上漲或者下跌動力,大概率維持寬幅震盪;能源通脹長期存在,是金價重要變量,同時需要警惕美股大跌帶來的流動性拋壓。
簡單總結:這是一組通脹如期小幅抬升、經濟超預期堅挺的數據。因為沒有超出預期的變化,短期美元和黃金缺少明確方向,震盪是主基調。
但這不代表風險消失,能源端的通脹壓力還在,物價粘性問題沒有解決,美國經濟又高度依賴AI這一條主線。
核心服務通脹能不能開始回落、油價與中東局勢、AI相關投資能不能持續。
核心原因是所有通脹讀數全部踩中市場預期,沒有超預期的驚喜或者驚嚇。
雖然三季度GDP年化3.4%,高於3.2%的預期,經濟比預想更有韌性,但這個強經濟的可能性,市場早就提前考慮進去了。
靴子落地之後,沒有新的信息來改變大家對美聯儲利率的判斷,資金也就沒有動力大規模交易。
10月PCE通脹和三季度GDP數據出爐,美元、黃金都沒有明顯行情。
(美元指數1分鐘圖,來源:易匯通)
(現貨黃金1分鐘圖,來源:易匯通)
本次數據一覽:整體PCE同比3.6%,環比0.3%;核心PCE同比3.1%,環比0.5%,全部和市場預期一致。
通脹沿着之前預判的路徑小幅抬升,美聯儲“保留加息可能性、跟着數據走”的基準情景沒有被打破。
拆開通脹來看,整體PCE上行,説明能源帶來的通脹壓力還在持續,油價等外部因素依舊在推高物價。
但因為結果完全符合預判,市場不會因為這組數據再上調通脹預期。
同時核心通脹同步走高,也説明高利率讓大家借錢消費的成本上升(居民金融條件收緊),但抑制物價的效果有限,物價粘性很強,距離美聯儲2%的通脹目標還有不小差距。
同步公佈的三季度GDP達到3.4%,經濟韌性再次超預期。
不少機構都提到AI帶來的虹吸效應:現在美國經濟的高增長,很大程度靠AI算力、數據中心的投資撐起來。資金、人才扎堆湧向AI賽道,傳統行業、中小企業拿到的資源偏少,屬於單點拉動的繁榮,不是各行各業一起回暖。
如果後續AI投資熱度降温,又沒有別的行業接力,經濟增速很容易回落。放到利率的角度理解:經濟本身很強,疊加通脹如期走高,美聯儲會繼續保持謹慎,不會輕易關掉加息的選項。
多家機構的看法:
高盛(中性偏鷹):通脹符合預期,物價粘性得到確認,美聯儲依舊是觀望狀態,12月依然存在加息可能性,不會很快轉向降息。
國內機構(黃金視角,中性):數據沒有超預期的變化,金價缺少新的上漲或者下跌動力,大概率維持寬幅震盪;能源通脹長期存在,是金價重要變量,同時需要警惕美股大跌帶來的流動性拋壓。
簡單總結:這是一組通脹如期小幅抬升、經濟超預期堅挺的數據。因為沒有超出預期的變化,短期美元和黃金缺少明確方向,震盪是主基調。
但這不代表風險消失,能源端的通脹壓力還在,物價粘性問題沒有解決,美國經濟又高度依賴AI這一條主線。
後續重點盯三件事:
核心服務通脹能不能開始回落、油價與中東局勢、AI相關投資能不能持續。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。