日本央行料按兵不動,美元兑日元聚焦未來利率路徑
2026-10-30 08:32:32
週五(10月30日)亞洲時段,美元兑日元窄幅震盪,當前交投於157.70附近,日內幾乎持平,市場正在等待日本央行給出方向。
日本央行定於週五公佈貨幣政策決議。
與美聯儲類似,金融市場確信日本央行將維持利率不變——此前該行在9月會議上將利率上調25個基點至1.25%,為日本31年來最高利率水平。今年以來,日本央行已實施兩次25個基點的加息。
德國商業銀行在報告中指出,市場預計“隔夜利率維持不變,彭博調查的經濟學家中無一人預計週五加息”。這一共識使投資者更多聚焦貨幣政策聲明、央行展望報告以及行長植田和男的記者會,以尋找年底前的政策前景。
東京CPI增速仍遠高於日本央行2%的目標,凸顯物價壓力持續。
週五公佈的數據顯示,東京10月剔除生鮮食品後的CPI同比上漲2.6%,較9月的2.7%略有放緩;整體通脹率為2.8%,剔除生鮮食品和能源後的物價指數上漲2.6%。
政府10月為降低夏季電費和城市燃氣費提供的補貼有助於抑制物價,但這一影響可能在未來幾個月逐漸消退,因此週五的數據不太可能阻礙日本央行未來幾個月加息。
儘管有補貼,能源價格仍對整體物價上漲作出貢獻,電價和天然氣價格分別上漲1.7%和4.9%,均從上月下跌轉為上漲。數據公佈數小時後,日本央行將公佈利率決議,市場預計本次將維持不變。
植田和男在9月政策會議後的表態顯示其對能源驅動的通脹風險感到擔憂。他還強調將核心通脹錨定在2%目標附近的重要性,並多次重申央行將堅持貨幣緊縮路徑。
植田和男強調潛在通脹“相當接近”2%,經濟與物價走勢大致符合預測。其承諾在金融條件仍寬鬆之際“繼續加息”,並計劃討論是否調整對通脹接近2%的評估,強化了漸進正常化傾向,為日元提供更穩固的支撐背景。
植田和男表示,日本央行對AI驅動通脹壓力的看法與全球政策制定者之間“沒有大的分歧”,並指出部分同行對AI需求更為樂觀——這凸顯了價格上行風險,為保留緊縮路徑提供了理由。通過明確將未來加息的時點與節奏同匯率、AI需求及中東局勢掛鈎,該講話勾勒出一個對數據和風險敏感的反應函數,對日元構成邊際支撐,尤其是在AI相關需求和外部衝擊使通脹維持在2%目標附近的情況下。
這些表態表明,植田和男在貨幣政策前景上將繼續保持鷹派,並強調將價格壓力錨定在央行2%目標附近的重要性。
據媒體10月13日至19日對78位經濟學家的調查,有54位(近70%)預計日本央行將在本季度(第四季度)把政策利率從當前的1.25%上調至1.5%,這一比例幾乎是前次調查的兩倍。
在明確給出加息月份的受訪者中,約80%選擇12月會議,僅有約2%押注10月30日結束的政策會議。這意味着市場共識已從“年底前可能再加一次”進一步凝聚為“大概率在12月行動”,並延續6月與9月加息後形成的季度加息節奏——而本輪緊縮週期啓動之初,日本央行還是一年僅加息一次。
多數分析師認為,10月會議將按兵不動,以便評估此前兩次加息對金融環境與實體經濟的影響。與此同時,日元疲軟疊加能源與進口成本上升推高通脹壓力,審議委員小枝淳子上週也強調通脹上行風險顯著,央行不宜過度謹慎。
明治安田研究所經濟學家前田一孝指出,若美歐年底前加息而日本央行推遲到新年,日元拋售可能加速;而農林中金綜合研究所的南武志則提醒,經濟尚未過熱到需要連續會議加息的程度。
展望更遠期,約60%受訪者預計明年6月底前利率將升至1.75%,認為終端利率可達2%或更高的比例也明顯上升。
日本央行的利率決定本身對美元兑日元而言似乎是“非事件”,因為市場參與者對政策利率維持不變高度確信。
真正有影響力的是日本央行貨幣政策展望的基調,以及任何關於終端利率水平的線索。
若日本央行釋放可能更快接近終端利率的信號,將利好日元;反之,若顯示將追求漸進緊縮路徑,則對日元影響有限。
因此,美元兑日元風險温和偏向下行。
日本央行週五大概率維持利率1.25%不變,決議本身料難掀起波瀾。真正的變量在於政策聲明、展望報告與植田和男記者會——近七成經濟學家預計12月加息至1.5%,植田此前的鷹派表態亦支持漸進正常化。
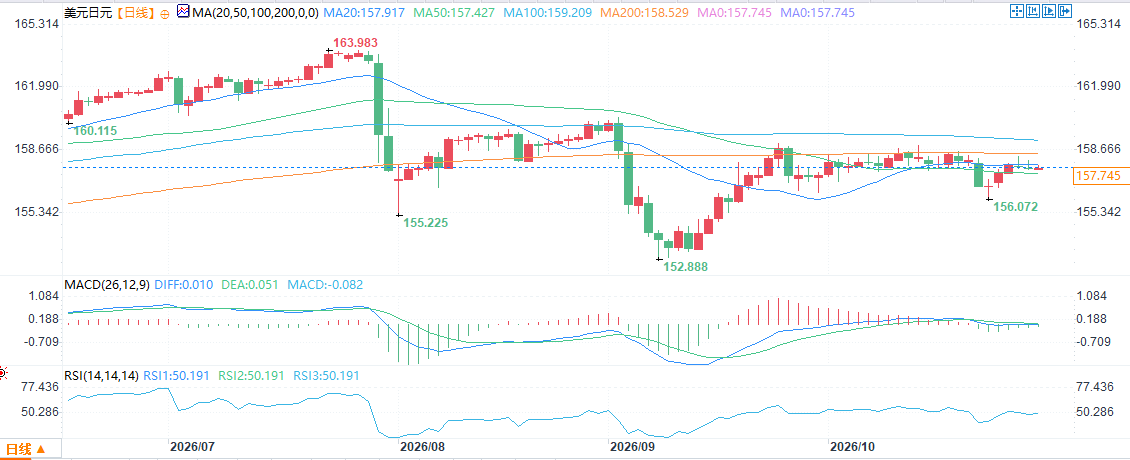
(美元兑日元日線圖,)
北京時間8:19,美元兑日元報157.73/74。
日本央行定於週五公佈貨幣政策決議。
與美聯儲類似,金融市場確信日本央行將維持利率不變——此前該行在9月會議上將利率上調25個基點至1.25%,為日本31年來最高利率水平。今年以來,日本央行已實施兩次25個基點的加息。
德國商業銀行在報告中指出,市場預計“隔夜利率維持不變,彭博調查的經濟學家中無一人預計週五加息”。這一共識使投資者更多聚焦貨幣政策聲明、央行展望報告以及行長植田和男的記者會,以尋找年底前的政策前景。
東京通脹韌性猶存
東京CPI增速仍遠高於日本央行2%的目標,凸顯物價壓力持續。
週五公佈的數據顯示,東京10月剔除生鮮食品後的CPI同比上漲2.6%,較9月的2.7%略有放緩;整體通脹率為2.8%,剔除生鮮食品和能源後的物價指數上漲2.6%。
政府10月為降低夏季電費和城市燃氣費提供的補貼有助於抑制物價,但這一影響可能在未來幾個月逐漸消退,因此週五的數據不太可能阻礙日本央行未來幾個月加息。
儘管有補貼,能源價格仍對整體物價上漲作出貢獻,電價和天然氣價格分別上漲1.7%和4.9%,均從上月下跌轉為上漲。數據公佈數小時後,日本央行將公佈利率決議,市場預計本次將維持不變。
植田和男偏鷹:AI需求與通脹接近目標
植田和男在9月政策會議後的表態顯示其對能源驅動的通脹風險感到擔憂。他還強調將核心通脹錨定在2%目標附近的重要性,並多次重申央行將堅持貨幣緊縮路徑。
植田和男強調潛在通脹“相當接近”2%,經濟與物價走勢大致符合預測。其承諾在金融條件仍寬鬆之際“繼續加息”,並計劃討論是否調整對通脹接近2%的評估,強化了漸進正常化傾向,為日元提供更穩固的支撐背景。
植田和男表示,日本央行對AI驅動通脹壓力的看法與全球政策制定者之間“沒有大的分歧”,並指出部分同行對AI需求更為樂觀——這凸顯了價格上行風險,為保留緊縮路徑提供了理由。通過明確將未來加息的時點與節奏同匯率、AI需求及中東局勢掛鈎,該講話勾勒出一個對數據和風險敏感的反應函數,對日元構成邊際支撐,尤其是在AI相關需求和外部衝擊使通脹維持在2%目標附近的情況下。
這些表態表明,植田和男在貨幣政策前景上將繼續保持鷹派,並強調將價格壓力錨定在央行2%目標附近的重要性。
12月會議預期:近七成經濟學家預計加息至1.5%
據媒體10月13日至19日對78位經濟學家的調查,有54位(近70%)預計日本央行將在本季度(第四季度)把政策利率從當前的1.25%上調至1.5%,這一比例幾乎是前次調查的兩倍。
在明確給出加息月份的受訪者中,約80%選擇12月會議,僅有約2%押注10月30日結束的政策會議。這意味着市場共識已從“年底前可能再加一次”進一步凝聚為“大概率在12月行動”,並延續6月與9月加息後形成的季度加息節奏——而本輪緊縮週期啓動之初,日本央行還是一年僅加息一次。
多數分析師認為,10月會議將按兵不動,以便評估此前兩次加息對金融環境與實體經濟的影響。與此同時,日元疲軟疊加能源與進口成本上升推高通脹壓力,審議委員小枝淳子上週也強調通脹上行風險顯著,央行不宜過度謹慎。
明治安田研究所經濟學家前田一孝指出,若美歐年底前加息而日本央行推遲到新年,日元拋售可能加速;而農林中金綜合研究所的南武志則提醒,經濟尚未過熱到需要連續會議加息的程度。
展望更遠期,約60%受訪者預計明年6月底前利率將升至1.75%,認為終端利率可達2%或更高的比例也明顯上升。
美元兑日元如何反應:決議本身料非事件,基調才是關鍵
日本央行的利率決定本身對美元兑日元而言似乎是“非事件”,因為市場參與者對政策利率維持不變高度確信。
真正有影響力的是日本央行貨幣政策展望的基調,以及任何關於終端利率水平的線索。
若日本央行釋放可能更快接近終端利率的信號,將利好日元;反之,若顯示將追求漸進緊縮路徑,則對日元影響有限。
因此,美元兑日元風險温和偏向下行。
結論
日本央行週五大概率維持利率1.25%不變,決議本身料難掀起波瀾。真正的變量在於政策聲明、展望報告與植田和男記者會——近七成經濟學家預計12月加息至1.5%,植田此前的鷹派表態亦支持漸進正常化。
(美元兑日元日線圖,)
北京時間8:19,美元兑日元報157.73/74。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。