黃金跌破4000美元,油價與加息預期共振下的月度壓力
2026-10-30 20:59:10
10月30日週五,現貨黃金價格跌破4000美元/盎司關鍵心理關口,當前交投3960美元/盎司附近,為7月中旬以來最低水平,並有望錄得連續第二個月下跌。同期,布倫特原油因中東地區衝突升級擔憂升至4月以來高位,加劇通脹壓力;科技股持續調整則提升了投資者拋售貴金屬以覆蓋股票虧損的風險。美聯儲本週維持政策利率不變,但為年底前加息保留空間,市場對12月加息的定價概率升至約70%。
美聯儲本週將聯邦基金利率目標區間維持在3.75%至4.00%,投票結果為10票贊成、2票反對,反對者傾向加息。會議後,市場對12月加息的定價概率升至約70%,部分數據源顯示甚至更高。黃金作為無息資產,在實際利率預期上調時面臨持有成本上升的壓力。布倫特原油因中東衝突擔憂升至4月以來高位,油價上行通過能源成本渠道推升通脹預期,迫使投資者重新評估利率路徑。通脹壓力與貨幣緊縮預期形成共振,對非生息貴金屬構成持續壓制。此前數月,黃金在能源價格高企背景下已錄得明顯回落,10月累計跌幅超過4%。這種環境中,利率敏感型資產的定價邏輯更偏向於貼現率上升帶來的估值壓縮,而非傳統避險屬性的即時體現。
科技股連續第二日領跌全球股市,另一輪令人失望的財報加速了資金從AI相關交易中輪動。此前一週的AI主導拋售已將現貨黃金拖至7月以來低位。商品策略分析師奧勒·漢森指出,市場正關注股票拋售是否會延伸至華爾街交易時段,從而可能觸發更廣泛的去槓桿與流動性驅動的跨市場拋售。在槓桿資金集中的環境下,權益市場的強制平倉可能通過保證金壓力傳導至貴金屬持倉。黃金雖具有長期配置屬性,但在短期流動性衝擊下仍易受去槓桿影響。奧勒·漢森同時強調,儘管短期去槓桿風險存在,長期投資者對財政與地緣風險的對沖需求仍提供一定支撐。這種多空力量的拉鋸,使得貴金屬價格在利率與流動性因素之間反覆權衡。
白銀同期跌幅超過3%,逼近50美元/盎司,10月累計跌幅超過16%,並已抹去自12月初以來的全部漲幅。白銀此前曾經歷兩月大幅上漲並觸及120美元/盎司上方的峯值。金銀比升至12月以來最高水平,意味着購買同等數量黃金所需的白銀盎司數增加。奧勒·漢森表示,儘管白銀已進入超賣區域,技術導向型基金的進一步多頭平倉與動量驅動拋售風險仍存,這可能打開向40美元中段區域移動的空間。這種分化凸顯白銀相對於黃金的持續脆弱性。黃金持續吸引對利率發展敏感度較低的投資者需求,而白銀則同時受工業需求預期與投機頭寸雙重影響。ETF持倉相對穩健,與投機性淨多頭顯著下降形成對比,顯示短期與長期資金行為的差異。
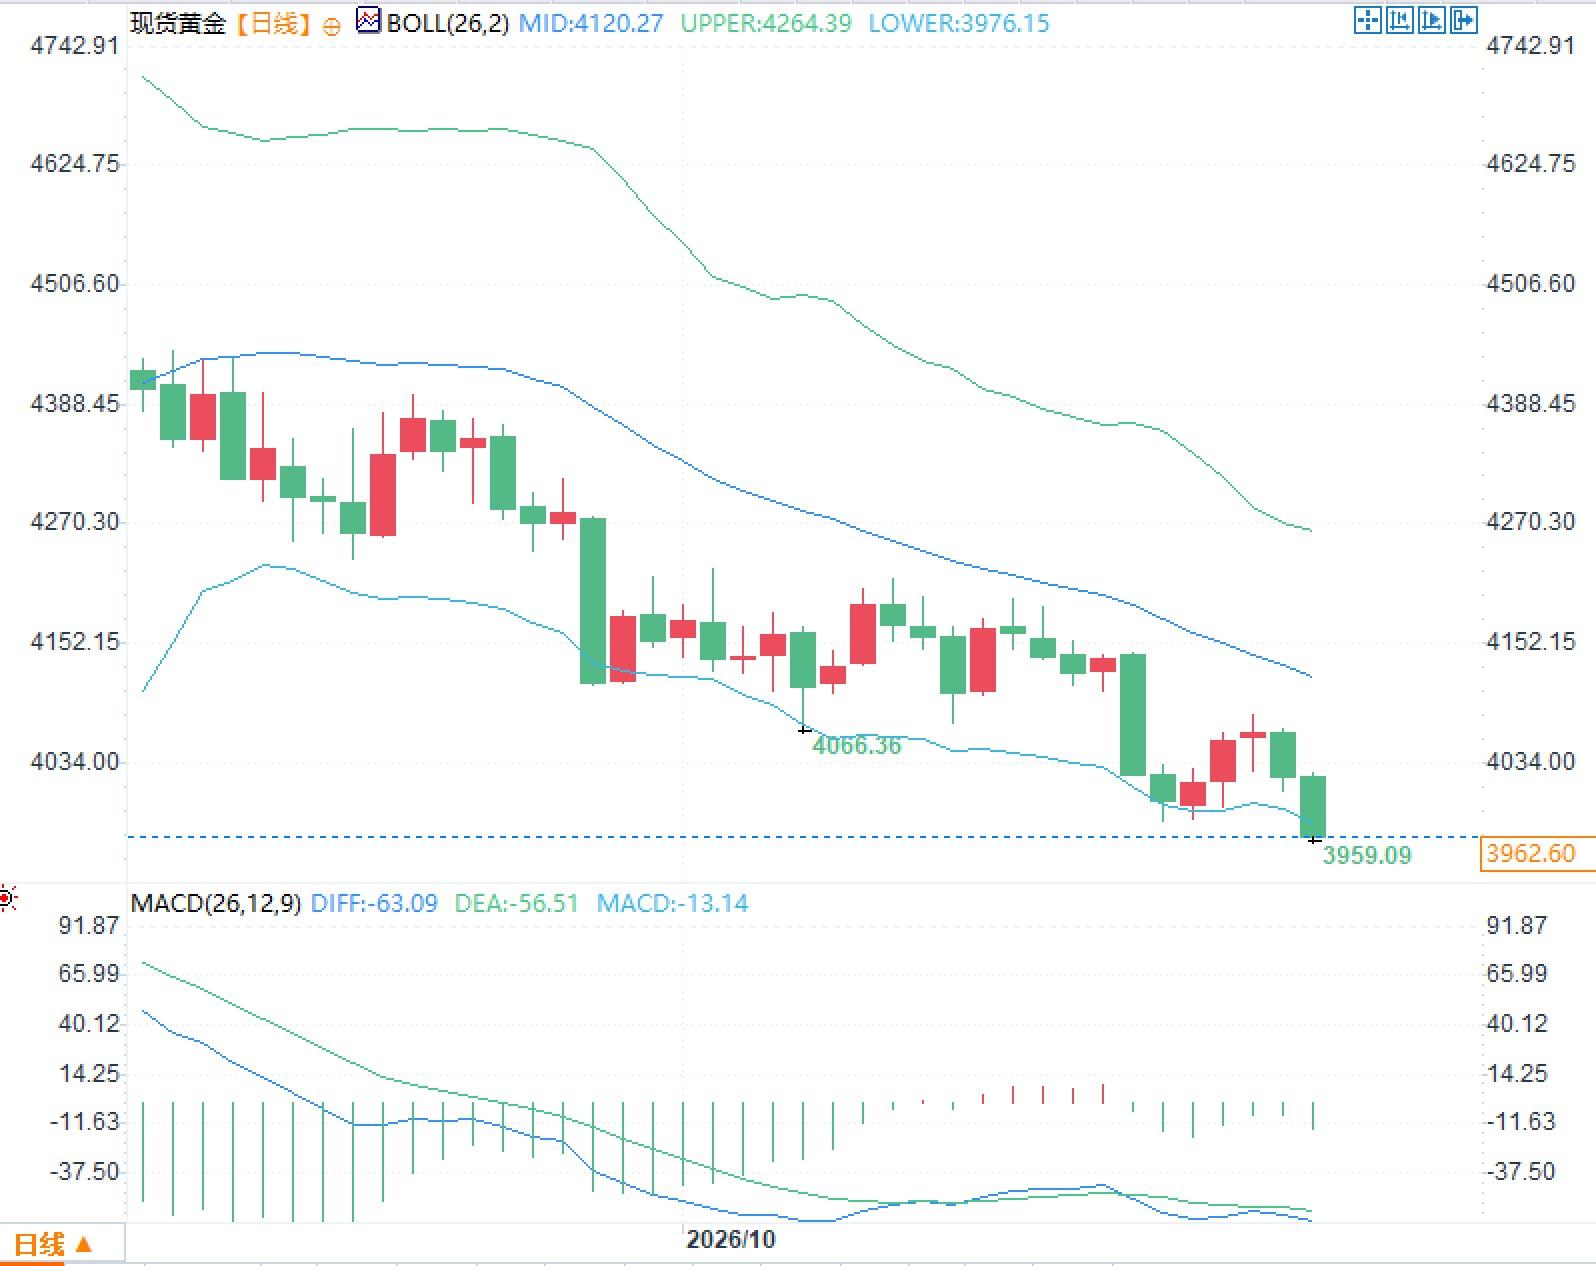
現貨黃金日線圖上,布林帶中軌位於約4120美元/盎司,上軌約4264美元/盎司,下軌約3976美元/盎司。當前價格運行於中軌下方,並接近下軌區域。MACD顯示DIFF約-63、DEA約-57、MACD柱約-13,處於零軸下方。價格與均線系統的相對位置以及動量指標的負值狀態,反映近期交易節奏偏弱。市場結構上,前期高點區域與當前價格之間存在明顯空間,而下方布林下軌附近構成近期交易密集參考區域。流動性條件、利率預期變化與跨市場資金流動仍是影響結構演變的核心變量。
問題一:現貨黃金跌破4000美元/盎司的主要驅動因素是什麼?
答:主要來自布倫特原油因中東衝突擔憂升至4月以來高位所帶來的通脹壓力,以及美聯儲維持利率併為12月加息留空間、市場定價概率約70%所推升的持有成本。科技股拋售引發的潛在去槓桿也增加了流動性壓力。
問題二:白銀為何跌幅明顯大於黃金?
答:白銀同時受投機頭寸平倉與工業需求預期影響,已抹去12月初以來全部漲幅,金銀比升至12月以來最高。奧勒·漢森指出,儘管進入超賣區域,技術型基金的進一步平倉風險仍存。黃金則相對吸引對利率敏感度較低的需求。
利率預期與通脹壓力交織
美聯儲本週將聯邦基金利率目標區間維持在3.75%至4.00%,投票結果為10票贊成、2票反對,反對者傾向加息。會議後,市場對12月加息的定價概率升至約70%,部分數據源顯示甚至更高。黃金作為無息資產,在實際利率預期上調時面臨持有成本上升的壓力。布倫特原油因中東衝突擔憂升至4月以來高位,油價上行通過能源成本渠道推升通脹預期,迫使投資者重新評估利率路徑。通脹壓力與貨幣緊縮預期形成共振,對非生息貴金屬構成持續壓制。此前數月,黃金在能源價格高企背景下已錄得明顯回落,10月累計跌幅超過4%。這種環境中,利率敏感型資產的定價邏輯更偏向於貼現率上升帶來的估值壓縮,而非傳統避險屬性的即時體現。
權益市場調整與流動性傳導
科技股連續第二日領跌全球股市,另一輪令人失望的財報加速了資金從AI相關交易中輪動。此前一週的AI主導拋售已將現貨黃金拖至7月以來低位。商品策略分析師奧勒·漢森指出,市場正關注股票拋售是否會延伸至華爾街交易時段,從而可能觸發更廣泛的去槓桿與流動性驅動的跨市場拋售。在槓桿資金集中的環境下,權益市場的強制平倉可能通過保證金壓力傳導至貴金屬持倉。黃金雖具有長期配置屬性,但在短期流動性衝擊下仍易受去槓桿影響。奧勒·漢森同時強調,儘管短期去槓桿風險存在,長期投資者對財政與地緣風險的對沖需求仍提供一定支撐。這種多空力量的拉鋸,使得貴金屬價格在利率與流動性因素之間反覆權衡。
貴金屬內部分化:黃金與白銀對比
白銀同期跌幅超過3%,逼近50美元/盎司,10月累計跌幅超過16%,並已抹去自12月初以來的全部漲幅。白銀此前曾經歷兩月大幅上漲並觸及120美元/盎司上方的峯值。金銀比升至12月以來最高水平,意味着購買同等數量黃金所需的白銀盎司數增加。奧勒·漢森表示,儘管白銀已進入超賣區域,技術導向型基金的進一步多頭平倉與動量驅動拋售風險仍存,這可能打開向40美元中段區域移動的空間。這種分化凸顯白銀相對於黃金的持續脆弱性。黃金持續吸引對利率發展敏感度較低的投資者需求,而白銀則同時受工業需求預期與投機頭寸雙重影響。ETF持倉相對穩健,與投機性淨多頭顯著下降形成對比,顯示短期與長期資金行為的差異。
技術面觀察與市場結構
現貨黃金日線圖上,布林帶中軌位於約4120美元/盎司,上軌約4264美元/盎司,下軌約3976美元/盎司。當前價格運行於中軌下方,並接近下軌區域。MACD顯示DIFF約-63、DEA約-57、MACD柱約-13,處於零軸下方。價格與均線系統的相對位置以及動量指標的負值狀態,反映近期交易節奏偏弱。市場結構上,前期高點區域與當前價格之間存在明顯空間,而下方布林下軌附近構成近期交易密集參考區域。流動性條件、利率預期變化與跨市場資金流動仍是影響結構演變的核心變量。
常見問題解答
問題一:現貨黃金跌破4000美元/盎司的主要驅動因素是什麼?
答:主要來自布倫特原油因中東衝突擔憂升至4月以來高位所帶來的通脹壓力,以及美聯儲維持利率併為12月加息留空間、市場定價概率約70%所推升的持有成本。科技股拋售引發的潛在去槓桿也增加了流動性壓力。
問題二:白銀為何跌幅明顯大於黃金?
答:白銀同時受投機頭寸平倉與工業需求預期影響,已抹去12月初以來全部漲幅,金銀比升至12月以來最高。奧勒·漢森指出,儘管進入超賣區域,技術型基金的進一步平倉風險仍存。黃金則相對吸引對利率敏感度較低的需求。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。