加拿大央行加息後迎來意外GDP停滯,市場將如何重新定價?
2026-10-30 21:32:39
10月30日週五,加拿大統計局發佈8月國內生產總值數據,顯示實際國內生產總值連續第二個月基本持平,而初步估計9月出現小幅收縮。這一數據發佈於加拿大央行本週三將政策利率上調至2.5%之後不久,凸顯出增長動能與通脹壓力之間的張力。市場對加元相關資產的關注度隨之上升,美元兑加元匯率在近期波動中保持在1.39至1.40附近水平。
加拿大統計局數據顯示,8月實際國內生產總值環比基本持平,為連續第二個月零增長,20個工業部門中僅有9個實現擴張。這一結果低於市場此前0.2%的預期,也弱於統計局自身的初步估計。服務業生產部門整體下降0.1%,商品生產部門則微增0.1%。批發貿易成為最大拖累,環比下降1.4%,其中機動車及零部件批發商收縮4.4%,為七個月來首次下降,與乘用車及輕型卡車進口減少以及汽車製造表現弱於季節性水平有關。公共部門下降0.2%,聯邦政府公共行政(不含國防)收縮2.1%。相比之下,零售貿易環比增長1.2%,多數子行業擴張,但加油站及燃料供應商下降0.6%抵消了部分增幅。製造業增長0.3%,為七個月中第五次擴張,機械製造上升3.8%,石油精煉上升4.2%,但運輸設備製造下降3.1%。初步估計顯示9月實際國內生產總值下降0.1%,製造業以及採礦、採石與油氣開採出現下滑,部分被公用事業和批發貿易的增長所抵消。基於上述信息,第三季度經濟年化增長約1.3%,明顯低於第二季度3.3%的年化增速,也弱於加拿大央行在最新貨幣政策報告中約2%的預測。
加拿大央行於10月28日將隔夜利率目標上調25個基點至2.5%,這是自2023年7月以來的首次加息。行長蒂夫·麥克勒姆指出,自七月貨幣政策報告以來,通脹前景惡化,中東衝突持續導致全球油價上升並預計將維持在更高水平更長時間。消費者價格指數自四月以來維持在3%左右,預計年底將升至約3.5%,2027年全年平均約3%,至2028年中接近2%目標。排除汽油後的通脹為2.2%,核心指標接近2%,但燃料價格推高生產和運輸成本,企業調查顯示成本轉嫁將在未來一年增加,短期通脹預期已上升。麥克勒姆表示,鑑於通脹前景顯著更高且經濟展現韌性,上調政策利率有助於降低持續高能源價格向其他商品和服務價格廣泛傳導的風險。他同時強調,可能需要進一步上調政策利率,但鑑於不確定性,理事會將逐次會議決策並謹慎推進。下一政策利率宣佈日期為12月9日。
8月數據進一步揭示經濟內部的分化。批發貿易與公共部門的收縮構成主要下行壓力,機動車相關批發的大幅下滑與進口減少及製造活動偏弱相互印證。零售貿易的回升則顯示消費端仍有一定支撐,但燃料相關子行業的收縮反映能源價格對終端支出的直接抑制。製造業整體擴張,但運輸設備製造的下降表明汽車產業鏈仍面臨調整。礦業中,鉀肥開採大幅上升12%,其他金屬礦開採上升56.2%,但油氣開採下降1.2%,油砂開採下降2.1%。鐵路運輸上升3.6%,航空運輸上升1.3%,金融與保險微增0.2%。這些差異表明,能源相關成本上升與貿易環境變化對不同部門的影響並不均勻,批發與公共行政的疲軟與零售及部分製造業的韌性並存,增加了對第三季度整體增速放緩的解釋力度。
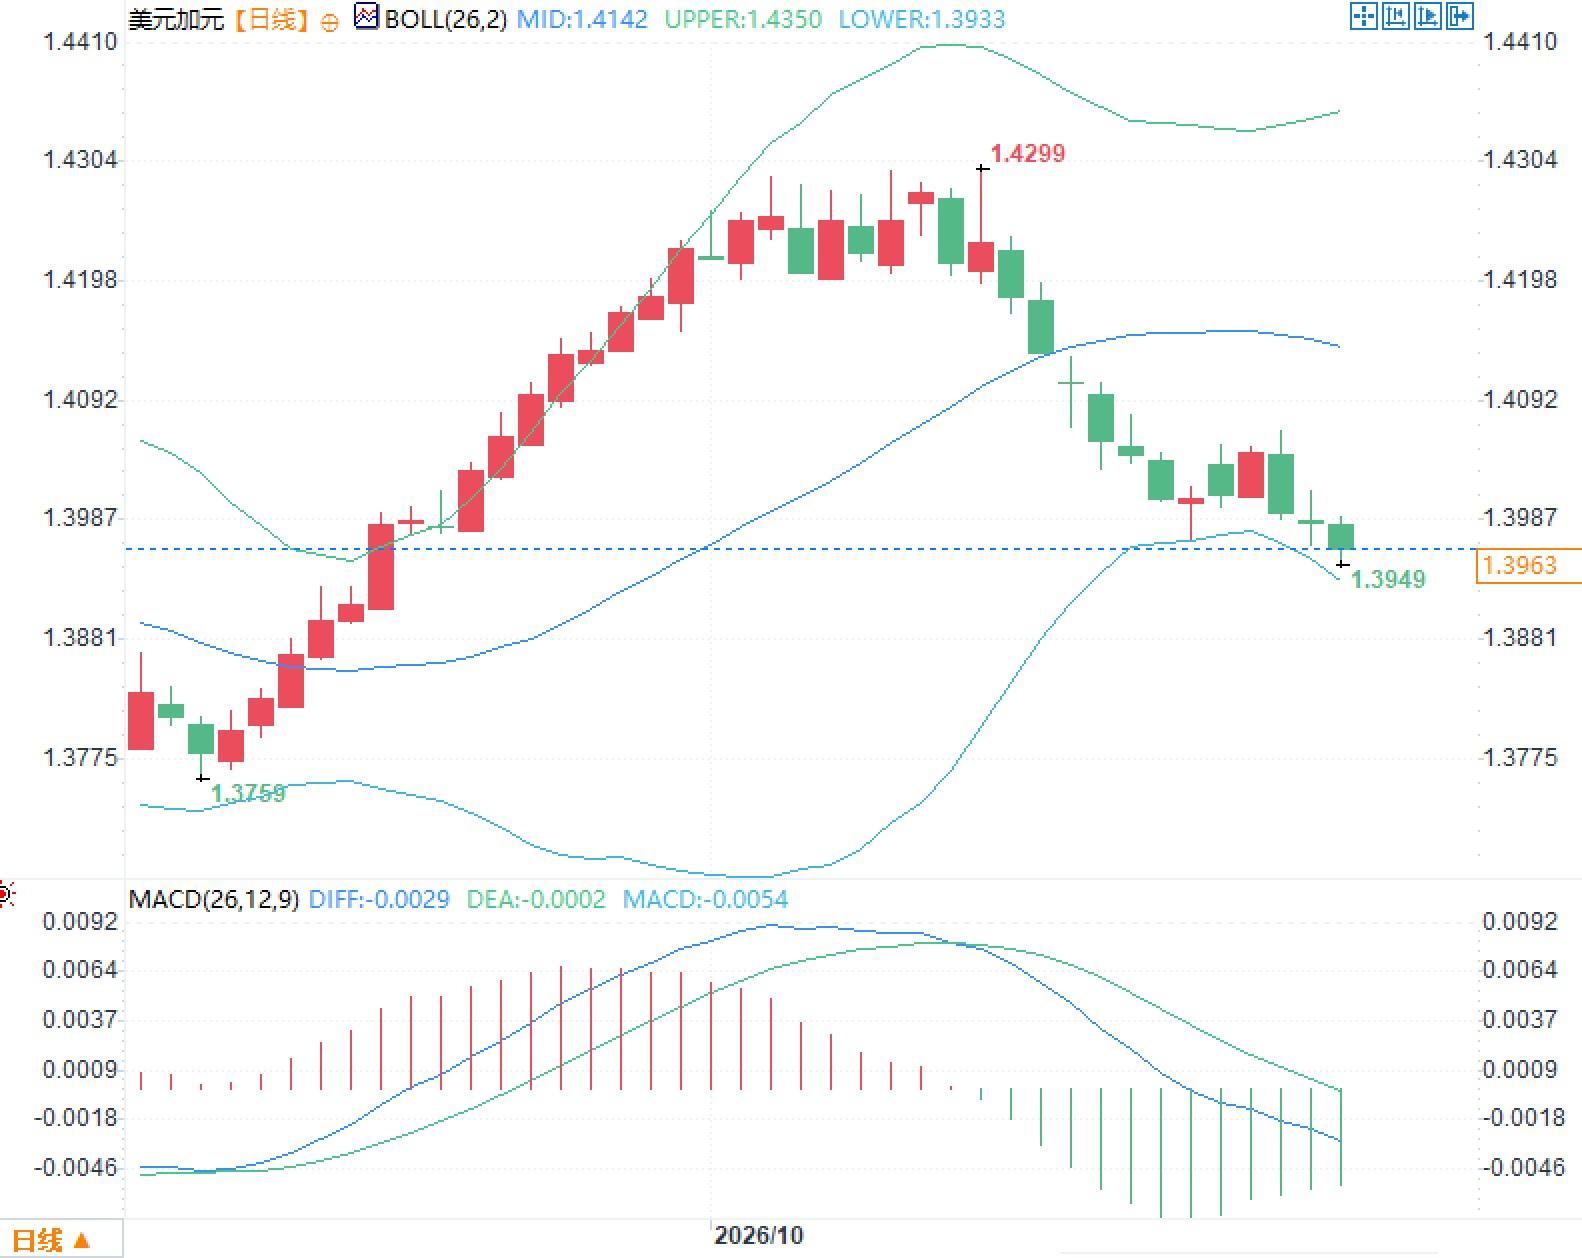
加拿大央行在最新報告中預計2026年全年經濟增長約1%,2027年與2028年約2%,整體略強於七月預測,但仍面臨顯著不確定性,尤其與加美貿易關係有關。受新關税影響,第四季度增長預計放緩,之後在企業投資、出口及財政措施支撐下回升。消費增長將温和化,住房保持相對疲弱。失業率已連續數月維持在約6.5%。麥克勒姆指出,中東衝突已進入第八個月,尚無明確解決路徑,更高且更持久的能源價格與成本轉嫁增加通脹的持續性。外部經濟體活動保持韌性,但加拿大經濟在貿易摩擦升級背景下第三季度出現放緩。理事會強調將維持價格穩定信心,並在不確定性中謹慎行事。加拿大官方第三季度國內生產總值數據將於11月30日發佈,屆時9月正式數據與季度估計將提供更完整的圖景。美元兑加元匯率近期在1.395附近波動,布林帶中軌位於1.4142附近,上下軌分別處於1.4350與1.3933,MACD指標顯示DIFF為負0.0029、DEA為負0.0002、柱狀圖為負0.0054,市場參與者正結合這些技術特徵觀察宏觀數據對匯率的影響。
8月經濟數據停滯顯現增長放緩跡象
加拿大統計局數據顯示,8月實際國內生產總值環比基本持平,為連續第二個月零增長,20個工業部門中僅有9個實現擴張。這一結果低於市場此前0.2%的預期,也弱於統計局自身的初步估計。服務業生產部門整體下降0.1%,商品生產部門則微增0.1%。批發貿易成為最大拖累,環比下降1.4%,其中機動車及零部件批發商收縮4.4%,為七個月來首次下降,與乘用車及輕型卡車進口減少以及汽車製造表現弱於季節性水平有關。公共部門下降0.2%,聯邦政府公共行政(不含國防)收縮2.1%。相比之下,零售貿易環比增長1.2%,多數子行業擴張,但加油站及燃料供應商下降0.6%抵消了部分增幅。製造業增長0.3%,為七個月中第五次擴張,機械製造上升3.8%,石油精煉上升4.2%,但運輸設備製造下降3.1%。初步估計顯示9月實際國內生產總值下降0.1%,製造業以及採礦、採石與油氣開採出現下滑,部分被公用事業和批發貿易的增長所抵消。基於上述信息,第三季度經濟年化增長約1.3%,明顯低於第二季度3.3%的年化增速,也弱於加拿大央行在最新貨幣政策報告中約2%的預測。
加拿大央行加息應對能源價格通脹壓力
加拿大央行於10月28日將隔夜利率目標上調25個基點至2.5%,這是自2023年7月以來的首次加息。行長蒂夫·麥克勒姆指出,自七月貨幣政策報告以來,通脹前景惡化,中東衝突持續導致全球油價上升並預計將維持在更高水平更長時間。消費者價格指數自四月以來維持在3%左右,預計年底將升至約3.5%,2027年全年平均約3%,至2028年中接近2%目標。排除汽油後的通脹為2.2%,核心指標接近2%,但燃料價格推高生產和運輸成本,企業調查顯示成本轉嫁將在未來一年增加,短期通脹預期已上升。麥克勒姆表示,鑑於通脹前景顯著更高且經濟展現韌性,上調政策利率有助於降低持續高能源價格向其他商品和服務價格廣泛傳導的風險。他同時強調,可能需要進一步上調政策利率,但鑑於不確定性,理事會將逐次會議決策並謹慎推進。下一政策利率宣佈日期為12月9日。
分行業表現揭示結構性差異
8月數據進一步揭示經濟內部的分化。批發貿易與公共部門的收縮構成主要下行壓力,機動車相關批發的大幅下滑與進口減少及製造活動偏弱相互印證。零售貿易的回升則顯示消費端仍有一定支撐,但燃料相關子行業的收縮反映能源價格對終端支出的直接抑制。製造業整體擴張,但運輸設備製造的下降表明汽車產業鏈仍面臨調整。礦業中,鉀肥開採大幅上升12%,其他金屬礦開採上升56.2%,但油氣開採下降1.2%,油砂開採下降2.1%。鐵路運輸上升3.6%,航空運輸上升1.3%,金融與保險微增0.2%。這些差異表明,能源相關成本上升與貿易環境變化對不同部門的影響並不均勻,批發與公共行政的疲軟與零售及部分製造業的韌性並存,增加了對第三季度整體增速放緩的解釋力度。
前景展望與外部不確定性
加拿大央行在最新報告中預計2026年全年經濟增長約1%,2027年與2028年約2%,整體略強於七月預測,但仍面臨顯著不確定性,尤其與加美貿易關係有關。受新關税影響,第四季度增長預計放緩,之後在企業投資、出口及財政措施支撐下回升。消費增長將温和化,住房保持相對疲弱。失業率已連續數月維持在約6.5%。麥克勒姆指出,中東衝突已進入第八個月,尚無明確解決路徑,更高且更持久的能源價格與成本轉嫁增加通脹的持續性。外部經濟體活動保持韌性,但加拿大經濟在貿易摩擦升級背景下第三季度出現放緩。理事會強調將維持價格穩定信心,並在不確定性中謹慎行事。加拿大官方第三季度國內生產總值數據將於11月30日發佈,屆時9月正式數據與季度估計將提供更完整的圖景。美元兑加元匯率近期在1.395附近波動,布林帶中軌位於1.4142附近,上下軌分別處於1.4350與1.3933,MACD指標顯示DIFF為負0.0029、DEA為負0.0002、柱狀圖為負0.0054,市場參與者正結合這些技術特徵觀察宏觀數據對匯率的影響。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。