英國央行本週大概率加息至4%,但真正的懸念不在加息本身
2026-11-02 11:21:56
英國央行正在走向一次幾乎沒有懸念的加息,但圍繞“加完之後怎麼辦”,貨幣政策委員會與金融市場之間正拉開一道明顯的裂口。
經濟學家預計,英國央行將在11月5日(週四)把基準利率從3.75%上調至4.0%,這將是自2023年8月以來的首次加息。經濟學家同時預測,貨幣政策委員會(MPC)將以7比2的投票結果通過這一決定,外部委員艾倫·泰勒與斯瓦蒂·丁格拉最可能繼續站在按兵不動的一側。然而,比“加不加”更值得關注的,是央行將在多大程度上容忍市場對其後續加息路徑的激進押注。
觸發本輪加息的直接推手是能源價格。截至9月的12個月裏,英國消費者物價指數同比上漲3.5%,不僅高於8月的3.1%,也超出了經濟學家3.4%的普遍預期;核心CPI同步升至2.8%,服務業通脹率則升至3.7%。這一讀數明顯偏離了英國央行7月預測的3.0%,意味着通脹回落的斜率比決策者此前設想的更淺。
英國央行在9月已經發出預警:通脹將在明年年初升破4%,且7月以來能源價格的跳升與其“不利情景”高度相似——在該情景下,通脹存在固化風險。中東局勢遲遲未見實質性緩和,進一步強化了這一判斷。荷蘭合作銀行高級宏觀策略師斯特凡·庫普曼的評論頗為直白:“他們的手越來越被推着走,不管願不願意”。
當前利率期貨的定價已經遠遠走在了央行表態的前面。貨幣市場幾乎完全計入了11月5日加息25個基點的預期,並押注到2027年7月前至少還有三次加息,累計四次行動將使利率升至4.75%—5.0%區間。 derivatives市場的數據則顯示,12月17日會議上再次加息的概率約為57.7%。
但這一押注正面臨來自央行內部越來越多的質疑。首席經濟學家休·皮爾本人雖然連續投票支持加息,卻明確表示對“未來一年加息四次”的市場定價持懷疑態度。即便是鷹派陣營的凱瑟琳·曼恩,也未必願意為市場的完整加息路徑背書。牛津經濟研究院英國經濟學家亞歷山大·哈維的判斷是,會議紀要或貝利的表態“可能暗示銀行利率不太可能達到金融市場所預期的水平”。
近期調查中的經濟學家整體只預計11月和2027年2月兩次行動,與市場的“四次押注”形成鮮明反差。瑞銀在9月將預測調整為11月和明年2月各加息25個基點、峯值利率4.25%後,同樣指出市場對未來12個月累計加息約100個基點的定價“遠比該行自身的預期更為鷹派”。
週四決議的實質信息將集中在三個層面。第一是投票比例。 若最終以7比2通過,異議者的身份將揭示MPC內部對“經濟閒置產能”判斷的分量。泰勒和丁格拉此前一直以經濟中存在閒置產能為由主張觀望,而近期增長數據卻意外偏強,這使他們的立場面臨更多審視。
第二是經濟預測中對通脹路徑的修正。 英國央行9月已經將明年年初通脹破4%寫入預警,新的預測將表明決策者是否認為通脹在2027年仍顯著高於目標。這直接決定了“一次調整性加息”與“一輪緊縮週期”之間的界限。
第三是貝利在新聞發佈會上的措辭。 貝利上月表示,他接觸的企業消化成本上漲的能力似乎強於2022年,這一判斷若在發佈會上被重申,將被市場解讀為對後續加息節奏的“軟性降温”。但與此同時,他也面臨一個微妙平衡:既要避免被指責重複2022年低估通脹持續性的錯誤,又要防止市場把一次預防性行動過度線性外推為連續緊縮。
財政大臣希利上週公佈的預算案為受能源成本衝擊的家庭和車主提供了適度支持,部分資金來自對銀行徵收的税款。但經濟學家的普遍評估是,這些措施僅能略微緩解預期的通脹上升幅度,不足以實質性改變英國央行的政策路徑。英鎊兑美元在預算案後維持在1.34上方的9月中以來高位,10年期英國國債收益率則處於5.4%—5.46%附近,接近2007年以來高位,反映的正是“加息在即、但長期財政與通脹壓力未解”的組合。
英國央行本次加息的本質,是一次在能源衝擊與信譽修復之間的被迫校準。2023年那次加息週期中,央行因低估通脹持續性而承受了廣泛批評;如今面對相似的外部供給衝擊,等待“第二輪效應確鑿證據”的政治與信譽成本已經高到難以承受。但被迫行動與主動緊縮之間存在關鍵區別:7比2的預期投票比例、經濟學家與市場對後續路徑的顯著分歧,以及貝利對企業成本消化能力的觀察,共同指向一個更可能的情景——11月是一次“門檻性加息”,而非新一輪連續緊縮的起點。對投資者而言,週四真正的信號不在4.0%這個數字本身,而在央行以多大力度為市場對2027年的四次加息定價“降温”。
英鎊當前的核心狀態是:11月加息本身已無法提供新的上行驅動,真正影響匯率的是央行對後續路徑的措辭與市場激進押注之間的落差。英鎊兑美元週一(11月2日)亞市持平於1.3385附近,市場已近乎完全消化加息至4.0%的預期。華僑銀行明確指出,11月加息已被大幅折價,到2027年的緊縮也已計入價格,“英鎊下一輪上漲的門檻正變得越來越高”。
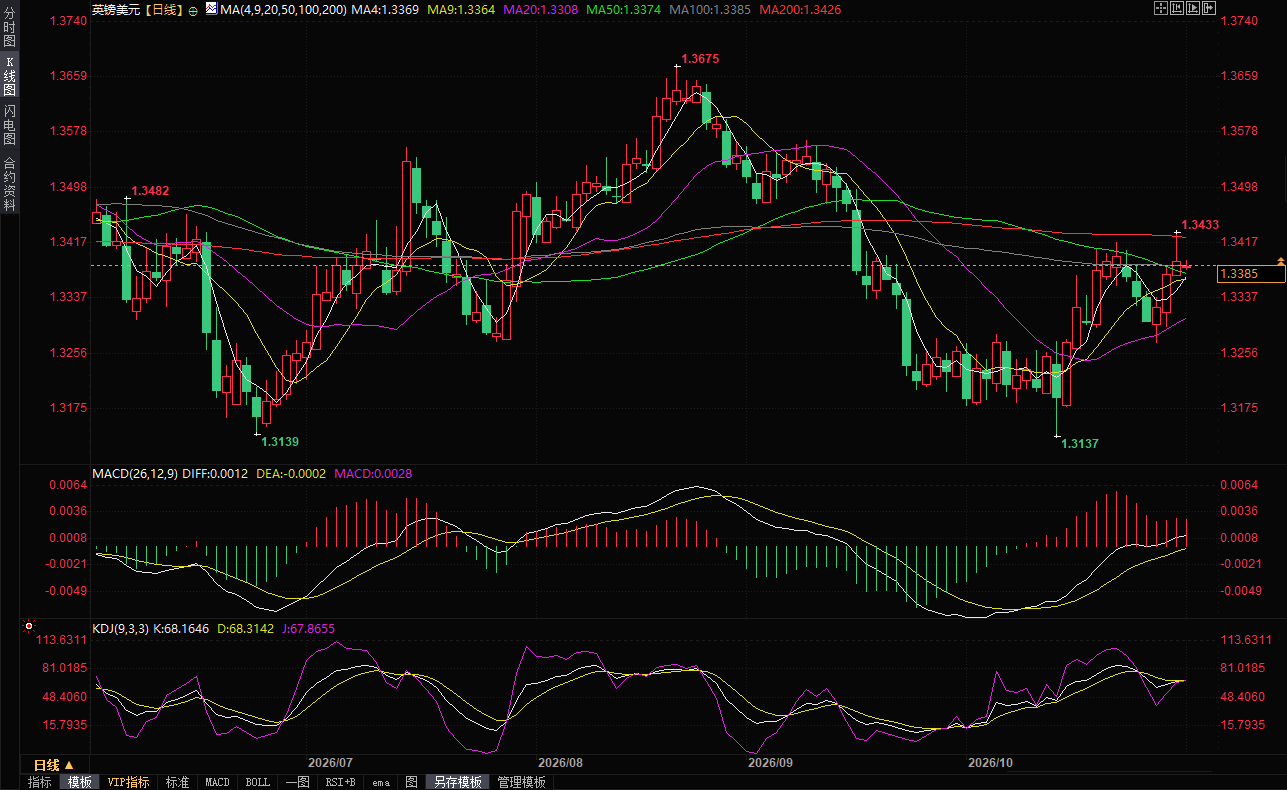
(英鎊兑美元日線圖)
問:為什麼市場幾乎完全定價了11月加息,卻説“真正的懸念不在加息”?
答:因為加息至4.0%已是高度共識事件。經濟學家、利率期貨定價以及主要機構預測均指向25個基點的行動,7比2的投票預期也已被廣泛討論。真正的不確定性在於央行對“之後還有多少次”的立場。市場押注到2027年7月前累計四次加息,而彭博調查的經濟學家中值僅預期11月和明年2月兩次;皮爾本人也對四次加息的定價公開表示懷疑。決議本身是“已知”,後續指引才是“未知”,後者對英鎊、國債收益率曲線和利率敏感型資產的定價影響遠大於一次25個基點的行動。
問:9月CPI 3.5%與央行7月預測的3.0%之間0.5個百分點的偏離,為什麼足以推動一次加息?
答:關鍵在於偏離的方向和構成。0.5個百分點本身並非天文數字,但它發生在央行剛剛警告“通脹可能在明年初破4%”之後,且核心CPI和服務業通脹同步走高,説明價格壓力並非僅僅停留在能源分項,而是具有向更廣泛籃子滲透的跡象。對於剛剛因2022—2023年低估通脹持續性而受到批評的央行而言,連續第二次在預測中“落後於曲線”的信譽成本,遠高於一次25個基點加息可能帶來的增長拖累。庫普曼所説的“手被推着走”,描述的正是這種預測誤差與制度壓力疊加後的決策邏輯。
問:MPC內部7比2的預期投票中,反對加息的泰勒和丁格拉的理由是什麼?為什麼他們的立場在近期數據面前變得更難維持?
答:泰勒和丁格拉的核心論據是英國經濟中仍然存在閒置產能,過早收緊可能在本已疲弱的需求端造成不必要的損害。這一判斷在理論上是成立的:如果供給衝擊是暫時的,而需求並不強勁,央行確實有條件等待。但近期數據對這一論據構成了兩面夾擊。一方面,8月失業率意外下降0.2個百分點至4.7%,10月綜合PMI初值升至53.1,就業與活動指標均出現改善跡象,削弱了“經濟中存在大量閒置”的説服力。另一方面,通脹讀數連續偏離預測,使得“等待”的代價從“可能不必要的緊縮”轉變為“可能再次落後於曲線”。他們的異議仍然有價值,但在7比2的投票結構下,已不足以改變政策方向。
問:貝利所説的“企業消化成本的能力比2022年更強”,對利率前景意味着什麼?
答:這句話的分量在於它觸及了英國央行最核心的顧慮——第二輪效應。如果企業能夠通過壓縮利潤率、提升效率來吸收能源成本,而不是將成本轉嫁給消費者,那麼工資—價格螺旋的風險就會顯著降低,後續加息的必要性也隨之下降。貝利在上月做出這一觀察,實際上是在為“11月加息但不必連續跟進”提供經濟邏輯上的鋪墊。但問題在於,這一判斷目前仍屬於軼事性證據,尚未在宏觀工資和定價數據中得到一致確認:私人部門常規工資增速為3.0%,符合預期但並未明顯減速,格林則警告工資放緩進程已經停滯。貝利需要在這種“觀察偏鴿、數據未完全配合”的狀態下,拿捏發佈會措辭的鬆緊。
問:對普通投資者或關注英國資產的人來説,週四最應該盯住的單一信號是什麼?
答:如果只能選一個,是貝利在新聞發佈會上對“市場定價的後續加息路徑”是否做出明確的反駁姿態。投票比例和預測修正固然重要,但它們在很大程度上已被市場提前消化;貝利是否願意以央行行長的身份直接為四次加息的押注“降温”,才是區分“一次調整性加息”與“緊縮週期重新開啓”的最清晰分界線。若他重複牛津經濟研究院所暗示的那種措辭——銀行利率不太可能達到金融市場所預期的水平——英鎊短端利率和2027年遠期SONIA合約將面臨重新定價,英鎊的支撐邏輯也會從“利差擴大”轉向“加息週期接近尾聲”的敍事。反之,若他對後續行動保持開放甚至偏鷹的沉默,市場對4.75%—5.0%的押注將進一步固化。
問:如何影響英鎊走勢?
英國央行加息本身對英鎊的推動力已基本耗盡。11月加息至4.0%被市場近乎完全定價,華僑銀行明確指出“英鎊下一輪上漲的門檻正變得越來越高”。決議對匯率的影響將主要通過後續指引與市場激進押注之間的落差來傳導:若貝利在發佈會上為市場對2027年三至四次加息的定價“降温”,英鎊可能回踩1.3350甚至1.3311支撐;若措辭偏鷹、對後續行動保持開放,則有望上探1.3403—1.3417阻力帶。三菱日聯此前已警告市場加息預期“似乎過高”,英鎊面臨“賣事實”的貶值風險。簡言之,加息為英鎊託底,但真正的方向信號來自央行對緊縮週期長度的表態,而非25個基點本身。
北京時間11:19,英鎊兑美元現報1.3383/84。
經濟學家預計,英國央行將在11月5日(週四)把基準利率從3.75%上調至4.0%,這將是自2023年8月以來的首次加息。經濟學家同時預測,貨幣政策委員會(MPC)將以7比2的投票結果通過這一決定,外部委員艾倫·泰勒與斯瓦蒂·丁格拉最可能繼續站在按兵不動的一側。然而,比“加不加”更值得關注的,是央行將在多大程度上容忍市場對其後續加息路徑的激進押注。
加息本身已無懸念,但通脹背景比表面更棘手
觸發本輪加息的直接推手是能源價格。截至9月的12個月裏,英國消費者物價指數同比上漲3.5%,不僅高於8月的3.1%,也超出了經濟學家3.4%的普遍預期;核心CPI同步升至2.8%,服務業通脹率則升至3.7%。這一讀數明顯偏離了英國央行7月預測的3.0%,意味着通脹回落的斜率比決策者此前設想的更淺。
英國央行在9月已經發出預警:通脹將在明年年初升破4%,且7月以來能源價格的跳升與其“不利情景”高度相似——在該情景下,通脹存在固化風險。中東局勢遲遲未見實質性緩和,進一步強化了這一判斷。荷蘭合作銀行高級宏觀策略師斯特凡·庫普曼的評論頗為直白:“他們的手越來越被推着走,不管願不願意”。
市場押注“四次加息”,但央行內部對此並不買賬
當前利率期貨的定價已經遠遠走在了央行表態的前面。貨幣市場幾乎完全計入了11月5日加息25個基點的預期,並押注到2027年7月前至少還有三次加息,累計四次行動將使利率升至4.75%—5.0%區間。 derivatives市場的數據則顯示,12月17日會議上再次加息的概率約為57.7%。
但這一押注正面臨來自央行內部越來越多的質疑。首席經濟學家休·皮爾本人雖然連續投票支持加息,卻明確表示對“未來一年加息四次”的市場定價持懷疑態度。即便是鷹派陣營的凱瑟琳·曼恩,也未必願意為市場的完整加息路徑背書。牛津經濟研究院英國經濟學家亞歷山大·哈維的判斷是,會議紀要或貝利的表態“可能暗示銀行利率不太可能達到金融市場所預期的水平”。
近期調查中的經濟學家整體只預計11月和2027年2月兩次行動,與市場的“四次押注”形成鮮明反差。瑞銀在9月將預測調整為11月和明年2月各加息25個基點、峯值利率4.25%後,同樣指出市場對未來12個月累計加息約100個基點的定價“遠比該行自身的預期更為鷹派”。
真正值得盯住的是三樣東西:投票拆分、預測修正與貝利的措辭
週四決議的實質信息將集中在三個層面。第一是投票比例。 若最終以7比2通過,異議者的身份將揭示MPC內部對“經濟閒置產能”判斷的分量。泰勒和丁格拉此前一直以經濟中存在閒置產能為由主張觀望,而近期增長數據卻意外偏強,這使他們的立場面臨更多審視。
第二是經濟預測中對通脹路徑的修正。 英國央行9月已經將明年年初通脹破4%寫入預警,新的預測將表明決策者是否認為通脹在2027年仍顯著高於目標。這直接決定了“一次調整性加息”與“一輪緊縮週期”之間的界限。
第三是貝利在新聞發佈會上的措辭。 貝利上月表示,他接觸的企業消化成本上漲的能力似乎強於2022年,這一判斷若在發佈會上被重申,將被市場解讀為對後續加息節奏的“軟性降温”。但與此同時,他也面臨一個微妙平衡:既要避免被指責重複2022年低估通脹持續性的錯誤,又要防止市場把一次預防性行動過度線性外推為連續緊縮。
財政端的變量:預算案難以改變通脹軌跡
財政大臣希利上週公佈的預算案為受能源成本衝擊的家庭和車主提供了適度支持,部分資金來自對銀行徵收的税款。但經濟學家的普遍評估是,這些措施僅能略微緩解預期的通脹上升幅度,不足以實質性改變英國央行的政策路徑。英鎊兑美元在預算案後維持在1.34上方的9月中以來高位,10年期英國國債收益率則處於5.4%—5.46%附近,接近2007年以來高位,反映的正是“加息在即、但長期財政與通脹壓力未解”的組合。
編輯總結
英國央行本次加息的本質,是一次在能源衝擊與信譽修復之間的被迫校準。2023年那次加息週期中,央行因低估通脹持續性而承受了廣泛批評;如今面對相似的外部供給衝擊,等待“第二輪效應確鑿證據”的政治與信譽成本已經高到難以承受。但被迫行動與主動緊縮之間存在關鍵區別:7比2的預期投票比例、經濟學家與市場對後續路徑的顯著分歧,以及貝利對企業成本消化能力的觀察,共同指向一個更可能的情景——11月是一次“門檻性加息”,而非新一輪連續緊縮的起點。對投資者而言,週四真正的信號不在4.0%這個數字本身,而在央行以多大力度為市場對2027年的四次加息定價“降温”。
英鎊當前的核心狀態是:11月加息本身已無法提供新的上行驅動,真正影響匯率的是央行對後續路徑的措辭與市場激進押注之間的落差。英鎊兑美元週一(11月2日)亞市持平於1.3385附近,市場已近乎完全消化加息至4.0%的預期。華僑銀行明確指出,11月加息已被大幅折價,到2027年的緊縮也已計入價格,“英鎊下一輪上漲的門檻正變得越來越高”。
(英鎊兑美元日線圖)
【常見問題解答】
問:為什麼市場幾乎完全定價了11月加息,卻説“真正的懸念不在加息”?
答:因為加息至4.0%已是高度共識事件。經濟學家、利率期貨定價以及主要機構預測均指向25個基點的行動,7比2的投票預期也已被廣泛討論。真正的不確定性在於央行對“之後還有多少次”的立場。市場押注到2027年7月前累計四次加息,而彭博調查的經濟學家中值僅預期11月和明年2月兩次;皮爾本人也對四次加息的定價公開表示懷疑。決議本身是“已知”,後續指引才是“未知”,後者對英鎊、國債收益率曲線和利率敏感型資產的定價影響遠大於一次25個基點的行動。
問:9月CPI 3.5%與央行7月預測的3.0%之間0.5個百分點的偏離,為什麼足以推動一次加息?
答:關鍵在於偏離的方向和構成。0.5個百分點本身並非天文數字,但它發生在央行剛剛警告“通脹可能在明年初破4%”之後,且核心CPI和服務業通脹同步走高,説明價格壓力並非僅僅停留在能源分項,而是具有向更廣泛籃子滲透的跡象。對於剛剛因2022—2023年低估通脹持續性而受到批評的央行而言,連續第二次在預測中“落後於曲線”的信譽成本,遠高於一次25個基點加息可能帶來的增長拖累。庫普曼所説的“手被推着走”,描述的正是這種預測誤差與制度壓力疊加後的決策邏輯。
問:MPC內部7比2的預期投票中,反對加息的泰勒和丁格拉的理由是什麼?為什麼他們的立場在近期數據面前變得更難維持?
答:泰勒和丁格拉的核心論據是英國經濟中仍然存在閒置產能,過早收緊可能在本已疲弱的需求端造成不必要的損害。這一判斷在理論上是成立的:如果供給衝擊是暫時的,而需求並不強勁,央行確實有條件等待。但近期數據對這一論據構成了兩面夾擊。一方面,8月失業率意外下降0.2個百分點至4.7%,10月綜合PMI初值升至53.1,就業與活動指標均出現改善跡象,削弱了“經濟中存在大量閒置”的説服力。另一方面,通脹讀數連續偏離預測,使得“等待”的代價從“可能不必要的緊縮”轉變為“可能再次落後於曲線”。他們的異議仍然有價值,但在7比2的投票結構下,已不足以改變政策方向。
問:貝利所説的“企業消化成本的能力比2022年更強”,對利率前景意味着什麼?
答:這句話的分量在於它觸及了英國央行最核心的顧慮——第二輪效應。如果企業能夠通過壓縮利潤率、提升效率來吸收能源成本,而不是將成本轉嫁給消費者,那麼工資—價格螺旋的風險就會顯著降低,後續加息的必要性也隨之下降。貝利在上月做出這一觀察,實際上是在為“11月加息但不必連續跟進”提供經濟邏輯上的鋪墊。但問題在於,這一判斷目前仍屬於軼事性證據,尚未在宏觀工資和定價數據中得到一致確認:私人部門常規工資增速為3.0%,符合預期但並未明顯減速,格林則警告工資放緩進程已經停滯。貝利需要在這種“觀察偏鴿、數據未完全配合”的狀態下,拿捏發佈會措辭的鬆緊。
問:對普通投資者或關注英國資產的人來説,週四最應該盯住的單一信號是什麼?
答:如果只能選一個,是貝利在新聞發佈會上對“市場定價的後續加息路徑”是否做出明確的反駁姿態。投票比例和預測修正固然重要,但它們在很大程度上已被市場提前消化;貝利是否願意以央行行長的身份直接為四次加息的押注“降温”,才是區分“一次調整性加息”與“緊縮週期重新開啓”的最清晰分界線。若他重複牛津經濟研究院所暗示的那種措辭——銀行利率不太可能達到金融市場所預期的水平——英鎊短端利率和2027年遠期SONIA合約將面臨重新定價,英鎊的支撐邏輯也會從“利差擴大”轉向“加息週期接近尾聲”的敍事。反之,若他對後續行動保持開放甚至偏鷹的沉默,市場對4.75%—5.0%的押注將進一步固化。
問:如何影響英鎊走勢?
英國央行加息本身對英鎊的推動力已基本耗盡。11月加息至4.0%被市場近乎完全定價,華僑銀行明確指出“英鎊下一輪上漲的門檻正變得越來越高”。決議對匯率的影響將主要通過後續指引與市場激進押注之間的落差來傳導:若貝利在發佈會上為市場對2027年三至四次加息的定價“降温”,英鎊可能回踩1.3350甚至1.3311支撐;若措辭偏鷹、對後續行動保持開放,則有望上探1.3403—1.3417阻力帶。三菱日聯此前已警告市場加息預期“似乎過高”,英鎊面臨“賣事實”的貶值風險。簡言之,加息為英鎊託底,但真正的方向信號來自央行對緊縮週期長度的表態,而非25個基點本身。
北京時間11:19,英鎊兑美元現報1.3383/84。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。