增長收縮與債務攀升,法國會成為歐元區復甦的絆腳石嗎?
2026-11-03 08:20:02
週二(11月3日)亞洲時段,歐元兑美元震盪微漲,當前交投於1.1195附近。這一微漲背後,是市場對最新數據的消化:歐元區三季度增長放緩,法國經濟收縮、債務壓力上升,基本面並不支持強勢反彈。
最新披露的數據顯示,歐元區三季度GDP環比增長0.4%,較二季度的0.6%放緩;法國經濟意外收縮0.1%,公共債務逼近GDP的120%,2026年赤字率預計達5.4%;10年期法債收益率升破5.14%,法德利差擴至15年最闊;惠譽將法國評級展望下調至負面,債務憂慮正成為歐元區復甦的額外脆弱性來源。
歐元區經濟正在失去動能,法國的意外收縮加劇了市場對區域復甦可持續性的擔憂。這個21國貨幣聯盟的三季度GDP環比增長0.4%,較前三個月的0.6%放緩。但最新數據揭示了成員國之間的顯著差異,法國在財政與政治壓力加劇之際難以維持增長。
法國經濟在7月至9月間收縮0.1%,令預期落空,凸顯這個歐元區第二大經濟體面臨的挑戰。此次下滑正值政府難以控制預算赤字、公共債務逼近GDP的120%、投資者要求更高回報才持有法國主權債券之際。
隨着信用評級機構對該國財政軌跡的擔憂加劇,法國的困境可能超出其國內經濟——更高的政府借貸成本、更弱的投資者信心與有限的財政靈活性,可能在增長本已温和、通脹壓力再度積聚之際,為更廣泛的歐元區增添逆風。
歐元區三季度0.4%的環比擴張強於經濟學家預期的0.2%,但整體數字掩蓋了説服力不足的底層表現。增長從二季度的0.6%放緩,而區內幾個最大經濟體繼續掙扎。法國錄得0.1%的收縮,前一季度為停滯;歐元區最大經濟體德國僅增長0.2%,意大利GDP持平;西班牙表現較強,增長0.6%,受內需與就業支撐;愛爾蘭錄得5.5%的異常擴張,但其GDP數據因跨國公司大量存在而格外波動。
事實上,據知名機構估算,剔除愛爾蘭後,歐元區三季度經濟增長僅為0.2%——這為區域底層動能提供了更謹慎的圖景,也凸顯了幾個主要經濟體的有限貢獻。
法國的表現尤其令人擔憂,因其對貨幣聯盟的重要性。疲弱的經濟活動可能制約税收收入,並使削減公共赤字的努力複雜化,尤其是在失業率上升或家庭消費惡化的情況下。這將使政府在支撐經濟活動的同時、又要向金融市場保證公共財政可持續性方面,迴旋餘地更小。
更廣泛的經濟環境也在變得更具挑戰性。與中東衝突相關的更高能源價格正在推高生產與運輸成本,對家庭購買力與企業利潤率構成壓力。
國際貨幣基金組織警告稱,高企的能源成本與低迷的消費者信心仍是歐元區前景的風險。
歐洲央行也承認風險平衡正在惡化——10月29日維持三項關鍵利率不變,但警告能源價格上漲可能同時推高通脹並削弱經濟活動,並強調融資條件收緊與全球金融市場潛在擾動可能進一步壓制需求。
法國的經濟困境正展開於一個日益嚴峻的財政背景之下。公共債務逼近GDP的120%,政府預計2026年預算赤字將達GDP的5.4%,顯著高於歐盟3%的參考閾值。
由於政治碎片化與對削減開支的抵制,控制公共財政變得日益困難。2024年提前議會選舉後,法國一直受制於分裂的立法機構,使歷屆政府更難為財政改革爭取支持。
總理Sébastien Lecornu正尋求推進2027年預算,目標是將赤字降至GDP的5%。政府的擬議調整包括約540億歐元的開支削減,但反對黨已對多項措施提出挑戰,令人質疑必要儲蓄能否落實。
社會緊張為不確定性增添了又一層。10月已出現針對生活成本、公共服務與教育經費的廣泛示威,部分抗議升級為騷亂與與警方的衝突。由此造成的損失也為企業與地方政府帶來了額外經濟成本。這些事態表明,在家庭財務已承壓之際實施緊縮措施的政治難度。
金融市場已對法國財政與政治前景的惡化作出反應。10月,法國10年期政府債券收益率升破5.14%,為2002年以來最高。法國與德國10年期國債收益率利差也擴至15年最闊,反映投資者持有法國債務所要求的額外風險溢價。
信用評級動向強化了這些擔憂。惠譽此前已下調法國評級,並於10月30日將展望從穩定下調至負面,同時確認長期評級為A+。
該機構將更弱的經濟增長、更高的借貸成本、惡化的財政狀況與政治碎片化列為穩定公共債務的障礙,預計法國債務佔GDP之比將從2025年的115.7%升至2028年的約124%。
穆迪則於10月23日維持法國Aa3評級,但保留負面展望,其評估假設政府將成功通過2027年減赤預算,且融資壓力與社會緊張將緩解。
這些決定雖不預示主權債務危機迫在眉睫,但凸顯了投資者信心的惡化。更高的收益率增加了展期到期債務與新借貸的成本,可能使越來越大的公共資源份額流向利息支付。
法國借貸成本上升的影響超越國界,因為該國的體量及其與其他歐元區成員的緊密金融經濟聯繫。
主權收益率上升可通過多個渠道影響更廣泛的經濟:更高的政府融資成本減少了可用於公共投資與其他支出優先項的資源;主權債券收益率影響更廣泛的市場融資條件,可能使企業借貸、抵押貸款與其他信貸形式更昂貴。這形成了金融壓力強化經濟疲弱的風險——若企業因融資成本上升而推遲投資、家庭因信貸條件收緊而減少支出,經濟活動可能進一步惡化;而更弱的增長反過來又使法國更難產生削減赤字所需的税收。
對其他高負債歐元區經濟體也存在潛在溢出。投資者對法國債務所要求的風險溢價持續上升,可能促使市場重新評估其他地區的主權風險,尤其是債務水平高企或財政靈活性有限的國家。這雖不會自動轉化為全區域借貸成本上升,但可能增加對政治與預算動向的敏感度。
對歐洲央行而言,這一局面製造了困難的政策環境。將利率維持在足夠限制性的水平以遏制通脹,可能加劇融資壓力;而放鬆貨幣政策以支持增長,又有讓價格漲勢重新頑固化的風險。能源衝擊使這一權衡尤為棘手,因為它既威脅削弱經濟活動,又推高通脹。
法國財政與政治困境同歐元兑美元走勢之間存在一條清晰的傳導鏈。10年期法債收益率升破5.14%、法德利差擴至15年最闊,意味着投資者持有法國債務所要求的風險溢價正在系統性抬升。
這一溢價通過兩條渠道壓制歐元:其一,主權利差走闊削弱了歐元作為儲備與配置貨幣的吸引力,資金傾向於從歐元區邊緣資產流向美元與德債等核心避險資產;其二,法國作為歐元區第二大經濟體,其財政軌跡的不確定性會被市場解讀為整個貨幣聯盟的治理風險,從而在歐元定價中嵌入一層“碎片化溢價”。
但這一壓制並非單向。歐元兑美元的短期方向仍主要由美歐貨幣政策分化主導——美聯儲12月加息概率約75%,而歐洲央行按兵不動,利差格局對美元有利,這構成了歐元下行的主因。
法國因素的作用是抬高了歐元反彈的門檻:即便美元因避險退潮或數據走弱而回調,法債風險溢價也會限制歐元的上行空間,使其在反彈時更易遭遇賣盤。
簡言之,法國財政困境不決定歐元的方向,但構成其上限約束——在法德利差出現實質性收窄之前,歐元兑美元的任何反彈都更可能是修正而非趨勢反轉。
法國經濟三季度意外收縮0.1%,公共債務逼近GDP的120%、2026年赤字率預計達5.4%,10年期法債收益率升破5.14%、法德利差擴至15年最闊,惠譽將展望下調至負面——財政與政治壓力的疊加正使法國成為歐元區復甦的額外脆弱性來源。其溢出渠道清晰:更高的主權收益率推升企業與家庭融資成本,金融壓力可能強化經濟疲弱,而更弱的增長又反過來削弱減赤能力。對歐洲央行而言,能源衝擊下的滯脹式權衡使政策空間收窄。法國能否在不進一步削弱增長的前提下穩定公共財政,將是塑造投資者信心與2027年區域經濟前景的重要因素。
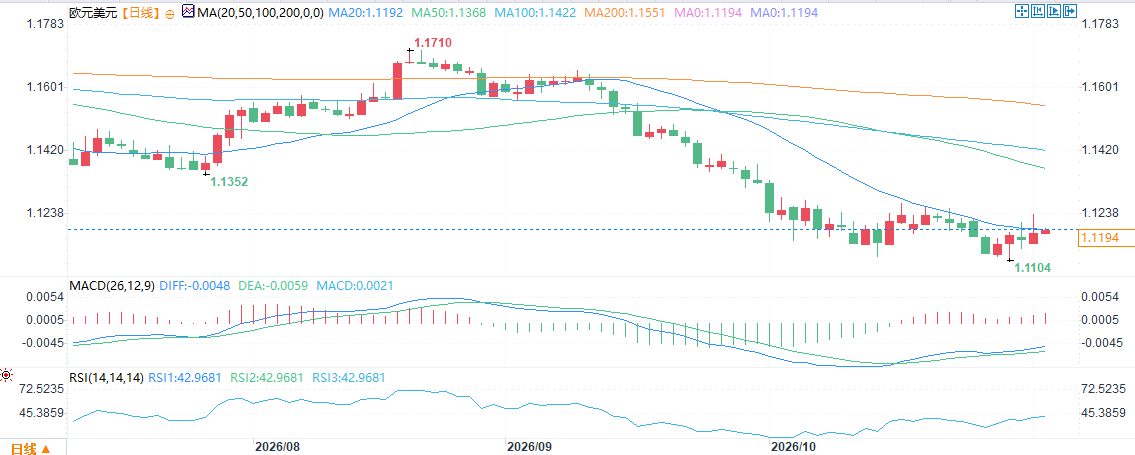
(歐元兑美元日線圖,)
北京時間8:17,歐元兑美元報1.1194/95。
最新披露的數據顯示,歐元區三季度GDP環比增長0.4%,較二季度的0.6%放緩;法國經濟意外收縮0.1%,公共債務逼近GDP的120%,2026年赤字率預計達5.4%;10年期法債收益率升破5.14%,法德利差擴至15年最闊;惠譽將法國評級展望下調至負面,債務憂慮正成為歐元區復甦的額外脆弱性來源。
歐元區經濟正在失去動能,法國的意外收縮加劇了市場對區域復甦可持續性的擔憂。這個21國貨幣聯盟的三季度GDP環比增長0.4%,較前三個月的0.6%放緩。但最新數據揭示了成員國之間的顯著差異,法國在財政與政治壓力加劇之際難以維持增長。
法國經濟在7月至9月間收縮0.1%,令預期落空,凸顯這個歐元區第二大經濟體面臨的挑戰。此次下滑正值政府難以控制預算赤字、公共債務逼近GDP的120%、投資者要求更高回報才持有法國主權債券之際。
隨着信用評級機構對該國財政軌跡的擔憂加劇,法國的困境可能超出其國內經濟——更高的政府借貸成本、更弱的投資者信心與有限的財政靈活性,可能在增長本已温和、通脹壓力再度積聚之際,為更廣泛的歐元區增添逆風。
增長分化:法國收縮、德國微增,剔除愛爾蘭後歐元區僅增0.2%
歐元區三季度0.4%的環比擴張強於經濟學家預期的0.2%,但整體數字掩蓋了説服力不足的底層表現。增長從二季度的0.6%放緩,而區內幾個最大經濟體繼續掙扎。法國錄得0.1%的收縮,前一季度為停滯;歐元區最大經濟體德國僅增長0.2%,意大利GDP持平;西班牙表現較強,增長0.6%,受內需與就業支撐;愛爾蘭錄得5.5%的異常擴張,但其GDP數據因跨國公司大量存在而格外波動。
事實上,據知名機構估算,剔除愛爾蘭後,歐元區三季度經濟增長僅為0.2%——這為區域底層動能提供了更謹慎的圖景,也凸顯了幾個主要經濟體的有限貢獻。
法國的表現尤其令人擔憂,因其對貨幣聯盟的重要性。疲弱的經濟活動可能制約税收收入,並使削減公共赤字的努力複雜化,尤其是在失業率上升或家庭消費惡化的情況下。這將使政府在支撐經濟活動的同時、又要向金融市場保證公共財政可持續性方面,迴旋餘地更小。
更廣泛的經濟環境也在變得更具挑戰性。與中東衝突相關的更高能源價格正在推高生產與運輸成本,對家庭購買力與企業利潤率構成壓力。
國際貨幣基金組織警告稱,高企的能源成本與低迷的消費者信心仍是歐元區前景的風險。
歐洲央行也承認風險平衡正在惡化——10月29日維持三項關鍵利率不變,但警告能源價格上漲可能同時推高通脹並削弱經濟活動,並強調融資條件收緊與全球金融市場潛在擾動可能進一步壓制需求。
財政與政治:赤字率5.4%、議會分裂,緊縮的政治難度上升
法國的經濟困境正展開於一個日益嚴峻的財政背景之下。公共債務逼近GDP的120%,政府預計2026年預算赤字將達GDP的5.4%,顯著高於歐盟3%的參考閾值。
由於政治碎片化與對削減開支的抵制,控制公共財政變得日益困難。2024年提前議會選舉後,法國一直受制於分裂的立法機構,使歷屆政府更難為財政改革爭取支持。
總理Sébastien Lecornu正尋求推進2027年預算,目標是將赤字降至GDP的5%。政府的擬議調整包括約540億歐元的開支削減,但反對黨已對多項措施提出挑戰,令人質疑必要儲蓄能否落實。
社會緊張為不確定性增添了又一層。10月已出現針對生活成本、公共服務與教育經費的廣泛示威,部分抗議升級為騷亂與與警方的衝突。由此造成的損失也為企業與地方政府帶來了額外經濟成本。這些事態表明,在家庭財務已承壓之際實施緊縮措施的政治難度。
市場定價:法債收益率破5.14%,法德利差創15年最闊
金融市場已對法國財政與政治前景的惡化作出反應。10月,法國10年期政府債券收益率升破5.14%,為2002年以來最高。法國與德國10年期國債收益率利差也擴至15年最闊,反映投資者持有法國債務所要求的額外風險溢價。
信用評級動向強化了這些擔憂。惠譽此前已下調法國評級,並於10月30日將展望從穩定下調至負面,同時確認長期評級為A+。
該機構將更弱的經濟增長、更高的借貸成本、惡化的財政狀況與政治碎片化列為穩定公共債務的障礙,預計法國債務佔GDP之比將從2025年的115.7%升至2028年的約124%。
穆迪則於10月23日維持法國Aa3評級,但保留負面展望,其評估假設政府將成功通過2027年減赤預算,且融資壓力與社會緊張將緩解。
這些決定雖不預示主權債務危機迫在眉睫,但凸顯了投資者信心的惡化。更高的收益率增加了展期到期債務與新借貸的成本,可能使越來越大的公共資源份額流向利息支付。
溢出風險:融資成本傳導與歐洲央行的兩難
法國借貸成本上升的影響超越國界,因為該國的體量及其與其他歐元區成員的緊密金融經濟聯繫。
主權收益率上升可通過多個渠道影響更廣泛的經濟:更高的政府融資成本減少了可用於公共投資與其他支出優先項的資源;主權債券收益率影響更廣泛的市場融資條件,可能使企業借貸、抵押貸款與其他信貸形式更昂貴。這形成了金融壓力強化經濟疲弱的風險——若企業因融資成本上升而推遲投資、家庭因信貸條件收緊而減少支出,經濟活動可能進一步惡化;而更弱的增長反過來又使法國更難產生削減赤字所需的税收。
對其他高負債歐元區經濟體也存在潛在溢出。投資者對法國債務所要求的風險溢價持續上升,可能促使市場重新評估其他地區的主權風險,尤其是債務水平高企或財政靈活性有限的國家。這雖不會自動轉化為全區域借貸成本上升,但可能增加對政治與預算動向的敏感度。
對歐洲央行而言,這一局面製造了困難的政策環境。將利率維持在足夠限制性的水平以遏制通脹,可能加劇融資壓力;而放鬆貨幣政策以支持增長,又有讓價格漲勢重新頑固化的風險。能源衝擊使這一權衡尤為棘手,因為它既威脅削弱經濟活動,又推高通脹。
法債風險溢價構成歐元的上限約束
法國財政與政治困境同歐元兑美元走勢之間存在一條清晰的傳導鏈。10年期法債收益率升破5.14%、法德利差擴至15年最闊,意味着投資者持有法國債務所要求的風險溢價正在系統性抬升。
這一溢價通過兩條渠道壓制歐元:其一,主權利差走闊削弱了歐元作為儲備與配置貨幣的吸引力,資金傾向於從歐元區邊緣資產流向美元與德債等核心避險資產;其二,法國作為歐元區第二大經濟體,其財政軌跡的不確定性會被市場解讀為整個貨幣聯盟的治理風險,從而在歐元定價中嵌入一層“碎片化溢價”。
但這一壓制並非單向。歐元兑美元的短期方向仍主要由美歐貨幣政策分化主導——美聯儲12月加息概率約75%,而歐洲央行按兵不動,利差格局對美元有利,這構成了歐元下行的主因。
法國因素的作用是抬高了歐元反彈的門檻:即便美元因避險退潮或數據走弱而回調,法債風險溢價也會限制歐元的上行空間,使其在反彈時更易遭遇賣盤。
簡言之,法國財政困境不決定歐元的方向,但構成其上限約束——在法德利差出現實質性收窄之前,歐元兑美元的任何反彈都更可能是修正而非趨勢反轉。
結論
法國經濟三季度意外收縮0.1%,公共債務逼近GDP的120%、2026年赤字率預計達5.4%,10年期法債收益率升破5.14%、法德利差擴至15年最闊,惠譽將展望下調至負面——財政與政治壓力的疊加正使法國成為歐元區復甦的額外脆弱性來源。其溢出渠道清晰:更高的主權收益率推升企業與家庭融資成本,金融壓力可能強化經濟疲弱,而更弱的增長又反過來削弱減赤能力。對歐洲央行而言,能源衝擊下的滯脹式權衡使政策空間收窄。法國能否在不進一步削弱增長的前提下穩定公共財政,將是塑造投資者信心與2027年區域經濟前景的重要因素。
(歐元兑美元日線圖,)
北京時間8:17,歐元兑美元報1.1194/95。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。