













金銀遭遇流動性踩踏,基金經理稱當下或是一生難遇的買入窗口
2026-11-03 14:59:49
在上週五大幅殺跌之後,金銀迎來小幅修復,本輪下跌也讓貴金屬創下2008年以來表現最差的10月行情。巴登資本創始人珍·巴登(Jen Bawden)提出不一樣的判斷,她認為這次由流動性收緊引發的拋售,可能是難得的長期佈局機會,不過短期仍有繼續下探的風險。
近期全球央行持續收緊政策以抑制通脹,持有金銀這類無息資產的機會成本不斷抬升。疊加上週股市大幅拋售帶來的流動性擠兑,金銀同步遭遇資金出逃。珍·巴登表示,美聯儲上週雖維持利率不變,但市場依舊押注12月加息,加息預期持續壓制貴金屬估值。
市場當中很多散户存在認知誤區,疑惑中東局勢緊張、布倫特原油站穩每桶113美元上方,為何金銀反而走弱。她解釋,能源貿易以美元結算,油價走高會倒逼能源進口國大量換匯採購原油,催生旺盛的美元需求,推高美元指數。高油價又持續推升通脹預期,進一步強化緊縮預期,美債收益率隨之走高,共同壓制金銀價格。
本輪下跌屬於典型的跨資產保證金衝擊,風險市場崩盤時,大型機構優先拋售流動性最好的品種換取現金,金銀因變現便捷,往往成為被拋售的標的。上週五標普500指數下跌2%,創下6月初以來最大單日跌幅,市場波動進一步放大貴金屬的下行壓力。
珍·巴登對比了2008年10月和2020年3月兩輪流動性衝擊的行情規律,兩輪危機初期,金銀都和股市同步暴跌。2008年雷曼兄弟倒閉之後,黃金自當年3月高點最大回撤約29%,白銀跌幅超過50%;2020年3月市場恐慌階段,黃金短短數日內下跌約10%,白銀回撤幅度接近35%。
而在被動平倉的強制賣盤出清之後,金銀迎來一輪波瀾壯闊的上漲行情。2008年危機過後,黃金到2011年8月累計上漲約170%,白銀衝高至接近每盎司50美元;2020年3月的下跌結束後,黃金在同年8月刷新歷史新高,漲幅約39%,白銀漲幅更是達到150%。她認為,當前行情結構和這兩段歷史十分相似,屬於流動性真空階段的被動拋售,並非基本面徹底反轉。
珍·巴登同時提醒投資者,不要急於重倉抄底,在真正形成可持續底部之前,金銀價格還有繼續下行的可能性。她已經掛出限價單,計劃在礦業股再回撤20%至30%區間分批佈局。
亞洲實物需求有望給白銀帶來一定支撐,她長期看好亞洲大國貴金屬實物需求,將其視作穩定的底部支撐力量。
珍·巴登的長期邏輯落腳於全球主權債務問題。她表示,龐大的全球債務規模很難長期承受高利率環境,持續高利率會持續侵蝕銀行體系與實體經濟的韌性。當債務壓力到達臨界點,全球央行終將調轉方向,轉向寬鬆貨幣政策。屆時美元的強勢行情退潮,資金會大規模湧入黃金、白銀這類實物硬資產,開啓新一輪牛市。
短期來看,美元與加息預期依舊是金銀的主要壓制力量,流動性風險尚未完全消散;但從長週期視角,債務困境為貴金屬埋下長期利好,投資者需要區分短期被動拋售和長期趨勢拐點。
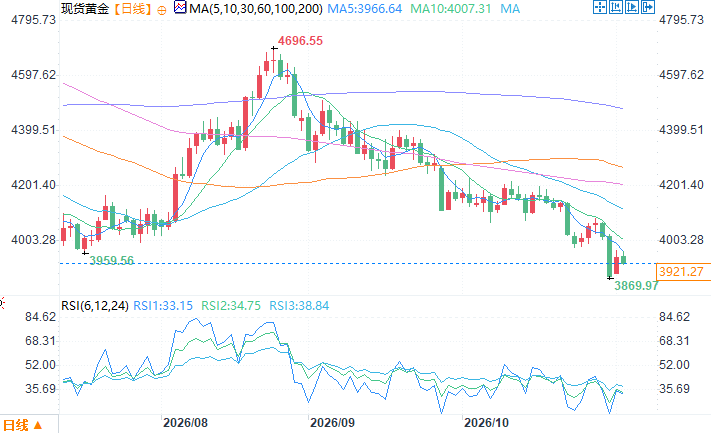
現貨黃金日線圖
北京時間11月3日14:59 現貨黃金 報 3912.27 美元/盎司
金銀承壓的多重現實邏輯
近期全球央行持續收緊政策以抑制通脹,持有金銀這類無息資產的機會成本不斷抬升。疊加上週股市大幅拋售帶來的流動性擠兑,金銀同步遭遇資金出逃。珍·巴登表示,美聯儲上週雖維持利率不變,但市場依舊押注12月加息,加息預期持續壓制貴金屬估值。
市場當中很多散户存在認知誤區,疑惑中東局勢緊張、布倫特原油站穩每桶113美元上方,為何金銀反而走弱。她解釋,能源貿易以美元結算,油價走高會倒逼能源進口國大量換匯採購原油,催生旺盛的美元需求,推高美元指數。高油價又持續推升通脹預期,進一步強化緊縮預期,美債收益率隨之走高,共同壓制金銀價格。
本輪下跌屬於典型的跨資產保證金衝擊,風險市場崩盤時,大型機構優先拋售流動性最好的品種換取現金,金銀因變現便捷,往往成為被拋售的標的。上週五標普500指數下跌2%,創下6月初以來最大單日跌幅,市場波動進一步放大貴金屬的下行壓力。
覆盤歷史流動性危機:急跌之後常有大行情
珍·巴登對比了2008年10月和2020年3月兩輪流動性衝擊的行情規律,兩輪危機初期,金銀都和股市同步暴跌。2008年雷曼兄弟倒閉之後,黃金自當年3月高點最大回撤約29%,白銀跌幅超過50%;2020年3月市場恐慌階段,黃金短短數日內下跌約10%,白銀回撤幅度接近35%。
而在被動平倉的強制賣盤出清之後,金銀迎來一輪波瀾壯闊的上漲行情。2008年危機過後,黃金到2011年8月累計上漲約170%,白銀衝高至接近每盎司50美元;2020年3月的下跌結束後,黃金在同年8月刷新歷史新高,漲幅約39%,白銀漲幅更是達到150%。她認為,當前行情結構和這兩段歷史十分相似,屬於流動性真空階段的被動拋售,並非基本面徹底反轉。
短期風險仍存,亞洲實物需求提供託底
珍·巴登同時提醒投資者,不要急於重倉抄底,在真正形成可持續底部之前,金銀價格還有繼續下行的可能性。她已經掛出限價單,計劃在礦業股再回撤20%至30%區間分批佈局。
亞洲實物需求有望給白銀帶來一定支撐,她長期看好亞洲大國貴金屬實物需求,將其視作穩定的底部支撐力量。
長期主線:全球債務壓力終將轉向寬鬆
珍·巴登的長期邏輯落腳於全球主權債務問題。她表示,龐大的全球債務規模很難長期承受高利率環境,持續高利率會持續侵蝕銀行體系與實體經濟的韌性。當債務壓力到達臨界點,全球央行終將調轉方向,轉向寬鬆貨幣政策。屆時美元的強勢行情退潮,資金會大規模湧入黃金、白銀這類實物硬資產,開啓新一輪牛市。
結語
短期來看,美元與加息預期依舊是金銀的主要壓制力量,流動性風險尚未完全消散;但從長週期視角,債務困境為貴金屬埋下長期利好,投資者需要區分短期被動拋售和長期趨勢拐點。
現貨黃金日線圖
北京時間11月3日14:59 現貨黃金 報 3912.27 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。

