黃金第三季度需求分化,ETF創紀錄背後藏着什麼信號
2026-11-03 15:39:13
11月3日週二,現貨黃金價格在經歷自1月高點顯著回落後,當前運行於3900美元附近水平,較年內峯值回撤幅度接近30%。中東地區衝突持續推升能源成本與利率預期,對無息資產形成壓制,但官方部門購金活動卻在第三季度出現明顯加速。世界黃金協會最新發布的季度需求趨勢報告顯示,全球央行與其他官方機構在第三季度淨增持黃金321噸,同比增長42%,為2024年第四季度以來最高季度增量,年內累計購金量達675噸,較上年同期增長6%。報告同期,黃金平均價格為4262美元/盎司,需求價值同比增長22%至1880億美元。
第三季度官方部門購金強度超出市場此前預期,成為價格承壓背景下的主要邊際支撐。世界黃金協會數據表明,約三分之二的購金量未被各貨幣當局主動披露,估算主要依據公開數據、貿易統計與實地調研綜合得出。已披露的主要購買方中,波蘭等央行貢獻顯著,而部分其他機構則出現淨賣出。世界黃金協會高級市場策略師約翰·裏德指出,季度內金價走弱可能促使部分央行加大購買力度;對於長期看淡美元的儲備管理者而言,美元階段性走強反而提升了將部分到期短期國債轉化為黃金的吸引力。裏德表示,若持有者預期美元長期走弱且短期國債陸續到期,則可能將部分資金轉向黃金配置。這一邏輯反映出官方部門購金更多基於組合多元化與風險管理需求,而非短期價格波動。報告同時上調全年央行購金預期,認為2026年總量有望至少匹配2025年的848噸水平。機構需求的持續性,在私人投資意願分化的環境下,為現貨黃金提供了相對穩定的底部支撐結構。
第三季度投資需求呈現明顯內部分化。實物支持的黃金ETF重新錄得淨流入211噸,持倉量升至紀錄的4256噸,較第二季度流出局面出現逆轉,流入規模僅較2025年同期低6%。世界黃金協會高級市場分析師路易絲·斯特里特表示,地緣風險與財政紀律擔憂推動了機構資金迴流,而零售投資者則因價格方向不明而保持觀望。相比之下,金條與金幣需求同比下降19%至268噸,零售端在缺乏清晰趨勢的情況下選擇旁觀。珠寶需求同樣承壓,同比下降17%至313噸,創該機構數據序列以來最弱的第三季度表現,高價與部分市場税制調整促使消費者轉向更輕、成色更低的產品。斯特里特指出,第三季度需求整體喜憂參半,ETF的強勁表現與零售端的謹慎形成對照,而央行購金繼續構成重要支柱。ETF持倉創紀錄反映出部分專業資金在利率上行與地緣不確定性並存時,仍將黃金視為組合中的穩定配置工具。
供給端整體小幅收縮。礦山產量同比增長3%至1071噸,創第三季度紀錄水平,成為供應增長的主要來源;回收金同比下降8%至314噸,為2023年以來最低,顯示高價並未顯著刺激廢金迴流。總供給同比下降1%至1369噸。技術用金需求同比增長3%至85噸,為2021年第四季度以來最高,電子用金增長5%至72噸,主要受AI相關製造需求支撐。世界黃金協會展望認為,央行購金有望至少匹配上年水平,珠寶需求在高價環境下繼續受到抑制,而回收金對價格反應仍相對遲鈍,礦山產量則是供應端唯一可能出現温和增長的領域。ETF、金條與金幣需求預計保持韌性,但將面臨利率與地緣因素的相互拉扯。全年累計需求(含場外)達3881噸,基本與2025年紀錄持平,需求價值則創下5660億美元新高。供給與需求的這一匹配狀態,有助於解釋價格在官方部門持續買入背景下仍能維持相對有序的調整節奏。
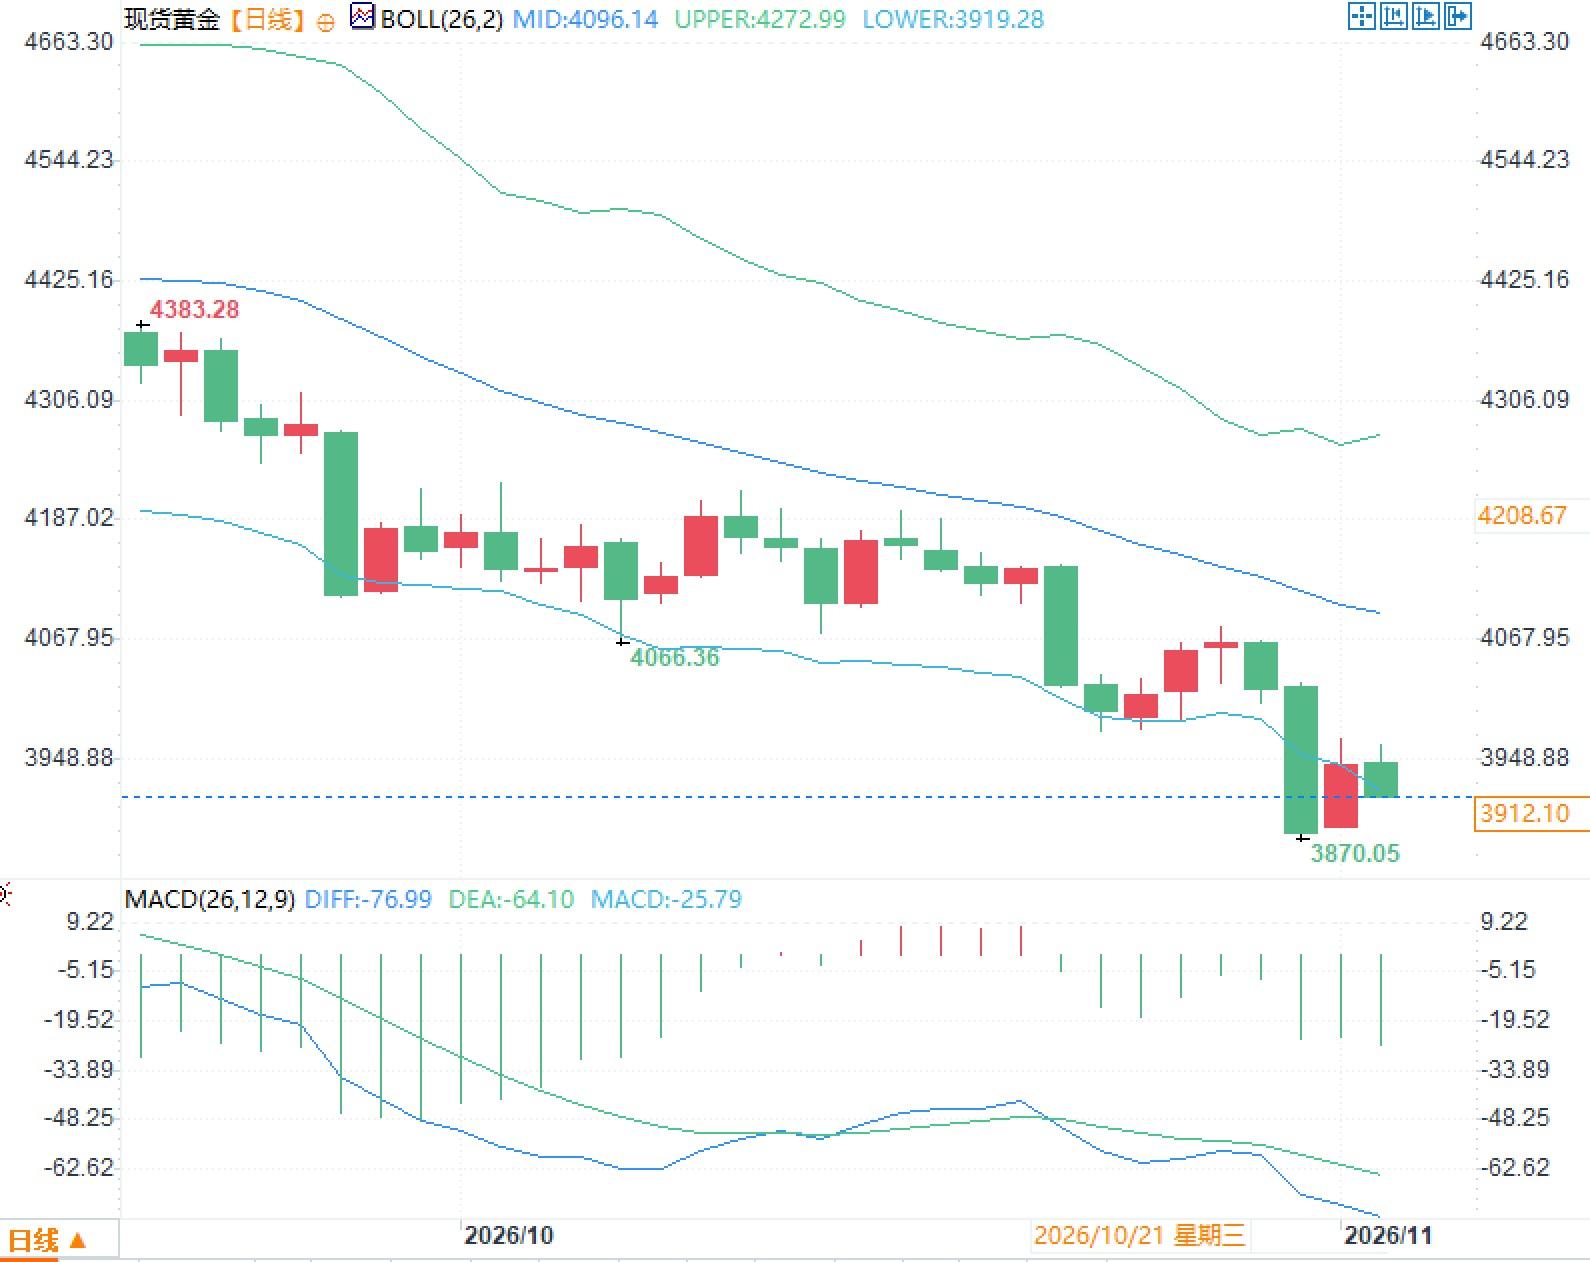
從日線級別觀察,現貨黃金價格在布林帶框架下運行,中軌位於4096美元附近,上軌4273美元,下軌3919美元,當前價格靠近下軌區域。MACD顯示DIFF為-76.99,DEA為-64.10,MACD柱為-25.79,指標整體處於負值區間,柱狀圖呈現綠色,反映出近期動能相對偏弱的狀態。結合基本面,官方部門購金的持續性和ETF持倉的紀錄水平,與利率預期及能源價格波動共同構成市場定價的主要變量。市場參與者關注後續通脹數據、主要央行政策路徑以及地緣局勢變化對實際利率與美元匯率的潛在影響,這些因素將繼續作用於無息資產的相對吸引力。
央行購金成為核心支撐力量
第三季度官方部門購金強度超出市場此前預期,成為價格承壓背景下的主要邊際支撐。世界黃金協會數據表明,約三分之二的購金量未被各貨幣當局主動披露,估算主要依據公開數據、貿易統計與實地調研綜合得出。已披露的主要購買方中,波蘭等央行貢獻顯著,而部分其他機構則出現淨賣出。世界黃金協會高級市場策略師約翰·裏德指出,季度內金價走弱可能促使部分央行加大購買力度;對於長期看淡美元的儲備管理者而言,美元階段性走強反而提升了將部分到期短期國債轉化為黃金的吸引力。裏德表示,若持有者預期美元長期走弱且短期國債陸續到期,則可能將部分資金轉向黃金配置。這一邏輯反映出官方部門購金更多基於組合多元化與風險管理需求,而非短期價格波動。報告同時上調全年央行購金預期,認為2026年總量有望至少匹配2025年的848噸水平。機構需求的持續性,在私人投資意願分化的環境下,為現貨黃金提供了相對穩定的底部支撐結構。
投資需求分化:ETF強勁與實物疲軟
第三季度投資需求呈現明顯內部分化。實物支持的黃金ETF重新錄得淨流入211噸,持倉量升至紀錄的4256噸,較第二季度流出局面出現逆轉,流入規模僅較2025年同期低6%。世界黃金協會高級市場分析師路易絲·斯特里特表示,地緣風險與財政紀律擔憂推動了機構資金迴流,而零售投資者則因價格方向不明而保持觀望。相比之下,金條與金幣需求同比下降19%至268噸,零售端在缺乏清晰趨勢的情況下選擇旁觀。珠寶需求同樣承壓,同比下降17%至313噸,創該機構數據序列以來最弱的第三季度表現,高價與部分市場税制調整促使消費者轉向更輕、成色更低的產品。斯特里特指出,第三季度需求整體喜憂參半,ETF的強勁表現與零售端的謹慎形成對照,而央行購金繼續構成重要支柱。ETF持倉創紀錄反映出部分專業資金在利率上行與地緣不確定性並存時,仍將黃金視為組合中的穩定配置工具。
供給端與其他需求動態
供給端整體小幅收縮。礦山產量同比增長3%至1071噸,創第三季度紀錄水平,成為供應增長的主要來源;回收金同比下降8%至314噸,為2023年以來最低,顯示高價並未顯著刺激廢金迴流。總供給同比下降1%至1369噸。技術用金需求同比增長3%至85噸,為2021年第四季度以來最高,電子用金增長5%至72噸,主要受AI相關製造需求支撐。世界黃金協會展望認為,央行購金有望至少匹配上年水平,珠寶需求在高價環境下繼續受到抑制,而回收金對價格反應仍相對遲鈍,礦山產量則是供應端唯一可能出現温和增長的領域。ETF、金條與金幣需求預計保持韌性,但將面臨利率與地緣因素的相互拉扯。全年累計需求(含場外)達3881噸,基本與2025年紀錄持平,需求價值則創下5660億美元新高。供給與需求的這一匹配狀態,有助於解釋價格在官方部門持續買入背景下仍能維持相對有序的調整節奏。
當前市場技術形態觀察
從日線級別觀察,現貨黃金價格在布林帶框架下運行,中軌位於4096美元附近,上軌4273美元,下軌3919美元,當前價格靠近下軌區域。MACD顯示DIFF為-76.99,DEA為-64.10,MACD柱為-25.79,指標整體處於負值區間,柱狀圖呈現綠色,反映出近期動能相對偏弱的狀態。結合基本面,官方部門購金的持續性和ETF持倉的紀錄水平,與利率預期及能源價格波動共同構成市場定價的主要變量。市場參與者關注後續通脹數據、主要央行政策路徑以及地緣局勢變化對實際利率與美元匯率的潛在影響,這些因素將繼續作用於無息資產的相對吸引力。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。