澳洲聯儲加息至4.85%後,為何澳元反而回落?
2026-11-03 19:08:41
11月3日週二,澳洲聯儲貨幣政策委員會以6比3的多數票決定將現金利率目標上調25個基點至4.85%,達到2008年以來最高水平,這也是2026年的第五次加息。澳元兑美元當前回落約0.3%,交投0.6970附近,反映出市場已充分定價此次行動,並對聲明中的謹慎措辭作出解讀。澳洲通脹仍明顯高於2%-3%目標區間,最新預測顯示其迴歸目標上沿的時間推遲至2027年底左右,部分受中東地區衝突導致的燃油與大宗商品價格上行影響,同時澳大利亞國內產能壓力與AI相關投資推動科技類商品價格快速上漲。經濟增長前景同步下調,住宅價格顯著回落,失業率已上升,委員會內部對進一步收緊的門檻抬高。
澳洲聯儲在聲明中指出,通脹仍處於高位且範圍較廣,最新員工預測對通脹前景進行了實質性上修。主要原因包括中東地區衝突帶來的燃油及其他大宗商品價格上漲,以及澳大利亞國內產能壓力略高於此前判斷。企業聯絡顯示成本壓力持續,許多企業已提價或計劃提價。AI相關投資推動科技類商品價格快速增長,進一步推升價格水平。當前預測顯示,通脹在2027年大部分時間將維持高位,直至2027年底才可能觸及目標區間上沿,較此前預測延後約三個季度。部分調查型通脹預期指標近期上升,增加了預期嵌入的風險。委員會強調,自年初以來的多次加息已收緊金融條件,但鑑於通脹路徑上修與上行風險持續存在,判斷進一步收緊仍有必要,以支持通脹迴歸目標。
決策同時確認經濟已在放緩,住宅價格顯著下跌,失業率上升。預測顯示產出增長將在未來一年進一步放緩,這有助於減輕產能壓力並協助通脹回落。更高的利率以及住宅價格與成交量下降,預計將拖累明年住宅投資與私人消費。相比之下,商業投資近端增長預期較強,其中包括數據中心相關投資。失業率預計將繼續上升,且幅度大於此前判斷,就業人數雖仍將增長,但勞動力市場寬鬆程度提高。委員會以6比3的分裂投票通過加息,三名成員主張維持4.60%不變,這一結果凸顯內部對經濟下行風險的關注,尤其是住宅市場疲弱與失業率上升。聲明中移除了此前關於“如有必要進一步加息”的明確表述,市場據此解讀進一步加息的門檻已顯著抬高。
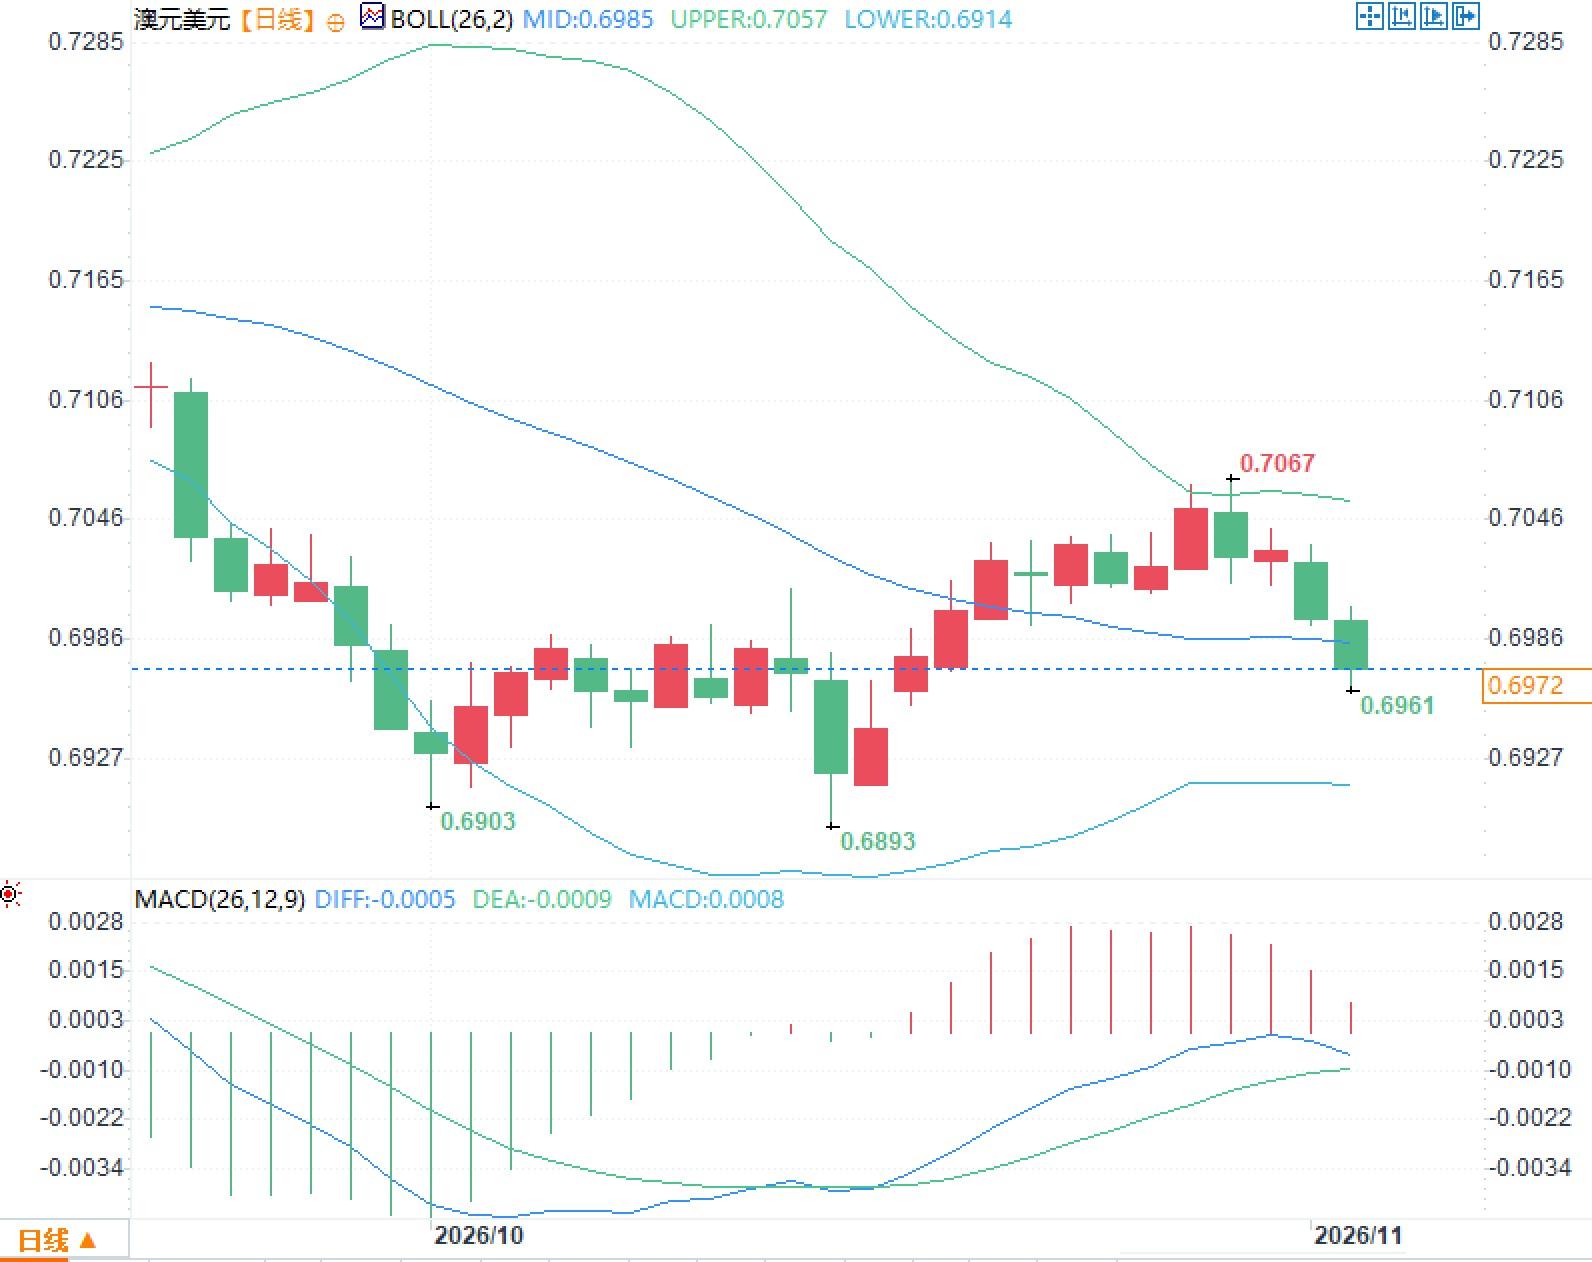
德意志商業銀行分析指出,此次加息雖將政策利率推升至4.85%,但因市場與調查共識均已充分預期,澳元未能獲得支撐,澳元兑美元在決策後短線回落。其認為,經濟增長與勞動力市場預測軟化,通脹部分由外部燃油衝擊驅動,因此不預期澳洲聯儲進一步加息。未來澳元表現將主要取決於美聯儲與歐洲央行利率預期的演變。若市場對其他主要經濟體進一步收緊的定價過度,而實際路徑相對温和,則可能為澳元提供相對支撐。當前澳元兑美元日線圖顯示價格運行於布林帶中軌附近,中軌位於0.6985,上軌0.7057,下軌0.6914,MACD指標中DIFF與DEA處於零軸附近,柱狀線由負轉正後出現回落跡象,反映近期波動收斂特徵。
問題一:為何加息後澳元兑美元反而回落?
答:市場與調查共識已充分定價25個基點加息至4.85%,聲明中移除進一步加息表述並伴隨6比3分裂投票,顯示內部謹慎,導致市場重新評估後續路徑,澳元承壓約0.3%。
問題二:澳大利亞通脹迴歸目標的時間為何推遲?
答:最新預測顯示通脹至2027年底才可能觸及目標上沿,主要因中東地區衝突推升燃油與大宗商品價格,以及澳大利亞國內產能壓力與AI相關投資帶動科技商品價格上漲,預期嵌入風險上升。
問題三:經濟增長前景調整對政策意味着什麼?
答:產出增長至2027年底下調至1.3%,住宅價格回落與失業率上升顯示經濟放緩,澳洲聯儲委員會判斷更高利率將進一步抑制住宅投資與消費,進一步加息門檻因此抬高。
加息決策的通脹驅動與預期調整
澳洲聯儲在聲明中指出,通脹仍處於高位且範圍較廣,最新員工預測對通脹前景進行了實質性上修。主要原因包括中東地區衝突帶來的燃油及其他大宗商品價格上漲,以及澳大利亞國內產能壓力略高於此前判斷。企業聯絡顯示成本壓力持續,許多企業已提價或計劃提價。AI相關投資推動科技類商品價格快速增長,進一步推升價格水平。當前預測顯示,通脹在2027年大部分時間將維持高位,直至2027年底才可能觸及目標區間上沿,較此前預測延後約三個季度。部分調查型通脹預期指標近期上升,增加了預期嵌入的風險。委員會強調,自年初以來的多次加息已收緊金融條件,但鑑於通脹路徑上修與上行風險持續存在,判斷進一步收緊仍有必要,以支持通脹迴歸目標。
經濟增長放緩與內部謹慎信號
決策同時確認經濟已在放緩,住宅價格顯著下跌,失業率上升。預測顯示產出增長將在未來一年進一步放緩,這有助於減輕產能壓力並協助通脹回落。更高的利率以及住宅價格與成交量下降,預計將拖累明年住宅投資與私人消費。相比之下,商業投資近端增長預期較強,其中包括數據中心相關投資。失業率預計將繼續上升,且幅度大於此前判斷,就業人數雖仍將增長,但勞動力市場寬鬆程度提高。委員會以6比3的分裂投票通過加息,三名成員主張維持4.60%不變,這一結果凸顯內部對經濟下行風險的關注,尤其是住宅市場疲弱與失業率上升。聲明中移除了此前關於“如有必要進一步加息”的明確表述,市場據此解讀進一步加息的門檻已顯著抬高。
外部利率預期對澳元路徑的影響
德意志商業銀行分析指出,此次加息雖將政策利率推升至4.85%,但因市場與調查共識均已充分預期,澳元未能獲得支撐,澳元兑美元在決策後短線回落。其認為,經濟增長與勞動力市場預測軟化,通脹部分由外部燃油衝擊驅動,因此不預期澳洲聯儲進一步加息。未來澳元表現將主要取決於美聯儲與歐洲央行利率預期的演變。若市場對其他主要經濟體進一步收緊的定價過度,而實際路徑相對温和,則可能為澳元提供相對支撐。當前澳元兑美元日線圖顯示價格運行於布林帶中軌附近,中軌位於0.6985,上軌0.7057,下軌0.6914,MACD指標中DIFF與DEA處於零軸附近,柱狀線由負轉正後出現回落跡象,反映近期波動收斂特徵。
常見問題解答
問題一:為何加息後澳元兑美元反而回落?
答:市場與調查共識已充分定價25個基點加息至4.85%,聲明中移除進一步加息表述並伴隨6比3分裂投票,顯示內部謹慎,導致市場重新評估後續路徑,澳元承壓約0.3%。
問題二:澳大利亞通脹迴歸目標的時間為何推遲?
答:最新預測顯示通脹至2027年底才可能觸及目標上沿,主要因中東地區衝突推升燃油與大宗商品價格,以及澳大利亞國內產能壓力與AI相關投資帶動科技商品價格上漲,預期嵌入風險上升。
問題三:經濟增長前景調整對政策意味着什麼?
答:產出增長至2027年底下調至1.3%,住宅價格回落與失業率上升顯示經濟放緩,澳洲聯儲委員會判斷更高利率將進一步抑制住宅投資與消費,進一步加息門檻因此抬高。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。