美國收益率曲線控制:實施的條件正在逐步成型
2026-11-05 00:37:27
美國財政政策已經失控,而昨日的中期選舉也不會扭轉這一局面,反倒會雪上加霜。問題的根源在於美國政治極度分裂,白宮與國會的控制權不斷輪番易主。在這種局面下,兩大政黨都不會推行負責任的財政政策,因為這麼做就會輸掉本就勝負膠着的選舉。在我看來,想要避免美國一步步滑向財政崩潰,唯一齣路是組建第三政黨,讓秉持財政保守立場的政治中間派能夠發出聲音。但遺憾的是,距離這一目標還遙遙無期。
因此,局勢只會先惡化,之後才有可能好轉。今年8月,我發佈過兩篇文章,探討財政空間耗盡的高負債國家會採取的各類手段。我當時指出這類國家會做出三類行為:第一,當收益率上行時,指責市場是非理性的;第二,施壓央行下調政策利率、開啓量化寬鬆;第三,縮短新發債務的久期。這是一筆飲鴆止渴的交易——此舉會讓國家承擔極高的債務滾續風險。如果你覺得這些做法似曾相識,那是因為美國如今已經深陷這三種操作。本文將更新介紹美國在債務發行與收益率方面正在玩的這套“手段”。
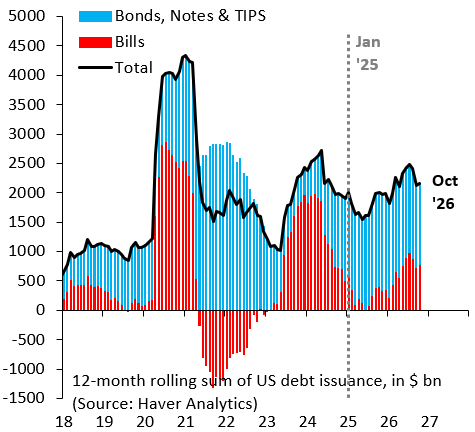
(配圖1説明:圖中黑線為美國月度發債規模的12個月滾動總和;紅色柱代表短期債券發行規模,藍色柱代表其餘期限債券發行規模。)
截至2026年10月的過去一年裏,美國債務總髮行規模達到2.2萬億美元,相當於GDP的6.5%,大約是新冠疫情前水平的兩倍。圖表同樣顯示,由於長期收益率大幅走高,美國正越來越依賴短期發債,以此把融資成本維持在可控區間。正如上文所説,這是一筆飲鴆止渴的交易,會帶來巨大的債務滾續風險。歷史上也曾出現過短期發債規模大幅攀升的階段,但和當下的處境並不相同,下文將展開説明。
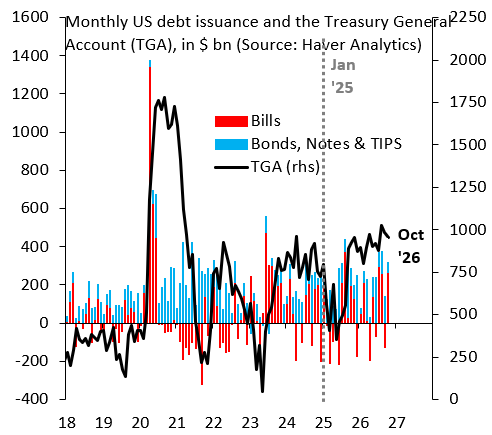
(配圖2説明:紅柱、藍柱含義與第一張圖表一致,改為月度發債數據,不再是12個月滾動總和;黑線代表財政部一般賬户(TGA),即美國財政部存放現金、以備支出的美聯儲賬户。)
歷史上有過兩次短期發債規模激增的情形。第一次出現在新冠疫情初期,當時財政部借緊急量化寬鬆的東風,以低收益率大量發行短期債券,為疫情財政刺激提前儲備資金。第二次是2023年債務上限僵局時期,財政部一般賬户被消耗至極低水平,需要依靠短期發債快速補足賬户資金。但如今並不存在上述特殊誘因:既沒有疫情衝擊,也沒有債務上限對峙。美國加大短期債券發行,純粹是被逼無奈。
這一切的大背景,是財政部在8月發佈的一份不同尋常的公告,在此之前美國收益率曲線出現劇烈的熊陡行情。彼時財政部長貝森特將債市動盪歸咎於市場流動性不足,以及市場定價出現偏差。美債遭到拋售,也恰好可以解釋美聯儲政策立場反覆搖擺的現象:每當收益率眼看就要徹底失控,美聯儲就會調整政策取向。
當一國財政空間耗盡時,上述種種操作就會輪番上演,而這套操作的最終歸宿,就是開啓新版財政部?美聯儲協議。可惜,中期選舉無力、也不會改變這一結局。
因此,局勢只會先惡化,之後才有可能好轉。今年8月,我發佈過兩篇文章,探討財政空間耗盡的高負債國家會採取的各類手段。我當時指出這類國家會做出三類行為:第一,當收益率上行時,指責市場是非理性的;第二,施壓央行下調政策利率、開啓量化寬鬆;第三,縮短新發債務的久期。這是一筆飲鴆止渴的交易——此舉會讓國家承擔極高的債務滾續風險。如果你覺得這些做法似曾相識,那是因為美國如今已經深陷這三種操作。本文將更新介紹美國在債務發行與收益率方面正在玩的這套“手段”。
(配圖1説明:圖中黑線為美國月度發債規模的12個月滾動總和;紅色柱代表短期債券發行規模,藍色柱代表其餘期限債券發行規模。)
截至2026年10月的過去一年裏,美國債務總髮行規模達到2.2萬億美元,相當於GDP的6.5%,大約是新冠疫情前水平的兩倍。圖表同樣顯示,由於長期收益率大幅走高,美國正越來越依賴短期發債,以此把融資成本維持在可控區間。正如上文所説,這是一筆飲鴆止渴的交易,會帶來巨大的債務滾續風險。歷史上也曾出現過短期發債規模大幅攀升的階段,但和當下的處境並不相同,下文將展開説明。
(配圖2説明:紅柱、藍柱含義與第一張圖表一致,改為月度發債數據,不再是12個月滾動總和;黑線代表財政部一般賬户(TGA),即美國財政部存放現金、以備支出的美聯儲賬户。)
歷史上有過兩次短期發債規模激增的情形。第一次出現在新冠疫情初期,當時財政部借緊急量化寬鬆的東風,以低收益率大量發行短期債券,為疫情財政刺激提前儲備資金。第二次是2023年債務上限僵局時期,財政部一般賬户被消耗至極低水平,需要依靠短期發債快速補足賬户資金。但如今並不存在上述特殊誘因:既沒有疫情衝擊,也沒有債務上限對峙。美國加大短期債券發行,純粹是被逼無奈。
這一切的大背景,是財政部在8月發佈的一份不同尋常的公告,在此之前美國收益率曲線出現劇烈的熊陡行情。彼時財政部長貝森特將債市動盪歸咎於市場流動性不足,以及市場定價出現偏差。美債遭到拋售,也恰好可以解釋美聯儲政策立場反覆搖擺的現象:每當收益率眼看就要徹底失控,美聯儲就會調整政策取向。
當一國財政空間耗盡時,上述種種操作就會輪番上演,而這套操作的最終歸宿,就是開啓新版財政部?美聯儲協議。可惜,中期選舉無力、也不會改變這一結局。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。