週五非農就業報告或引發市場大幅重定價
2026-11-05 01:54:48
市場預期美聯儲將在12月加息一次,並於2027年再加息一次。但一份火爆的就業報告,有可能推翻這一預期。
期貨市場目前定價,美聯儲下一次議息會議加息概率接近80%;在此節點,10月就業報告的發佈至關重要。
這份報告將顯著影響市場對美聯儲政策路徑的判斷,該影響至少會持續到12月第一週11月就業數據出爐。如果就業數據強勁,美聯儲將更有餘地把重心完全放在通脹目標上;同時也意味着,市場需要重新評估當前定價的另外兩次加息。
市場原本預計週五公佈的10月就業數據不會走強。不過過去一年,月度新增就業崗位已經持續回落。明確的一點是,2025年入秋時顯現的經濟放緩早已過去,就業增長重回正軌,只是增速更為温和。
市場預期:偏温和
分析師預測,10月非農就業新增6.5萬人,高於9月的2.9萬人;失業率維持4.2%不變。薪資環比漲幅預計為0.3%(前值0.1%),同比2.9%(前值3.0%)。平均周工時維持34.4小時不變。
一段時間以來,分析師持續預判就業增長放緩:自2025年10月起,市場預期月均新增非農約6.4萬人;而2023年1月至2025年7月,月均預期高達17.1萬人。就業增長趨勢在當年春季就已明確下行。
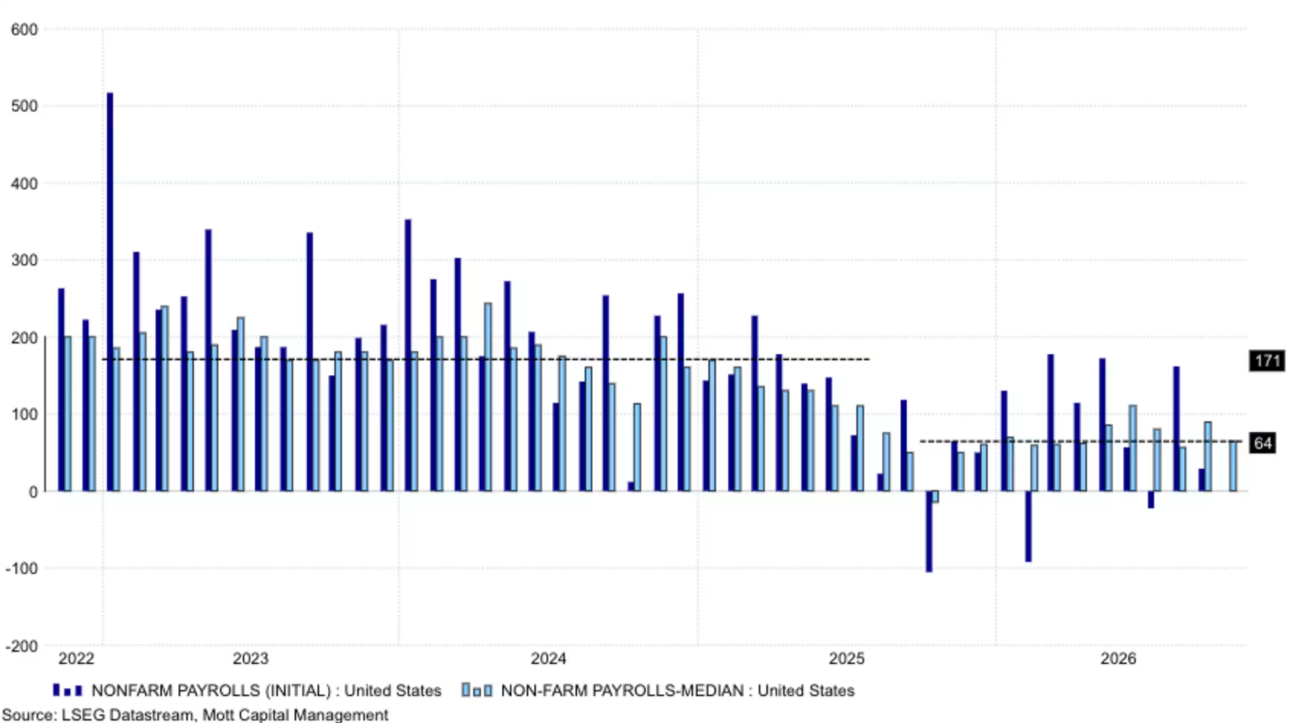
圖表説明:對比2021年末至2026年美國非農就業初值(深藍色)與市場預期中值(淺藍色)。可見就業初值波動下行,但市場預期中樞相對穩定。
不過數據波動,並沒有明顯改善分析師預測的準確度。自2025年1月以來,就業數據高於預期11次,不及預期10次。數據超預期時,平均高於預期6.3萬人;低於預期時,平均缺口5.9萬人。
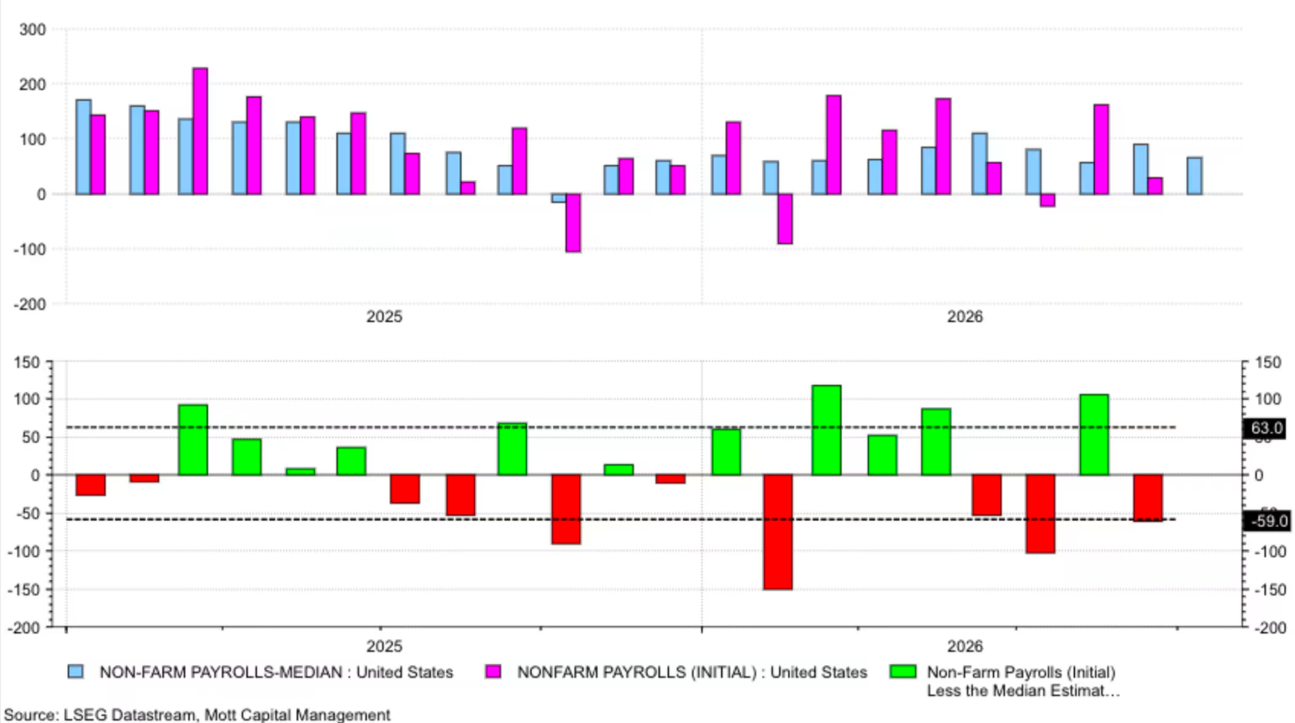
圖表説明:2025–2026美國非農就業實際值與預期對比。上圖:非農預期中值(藍色柱)vs非農初值(洋紅色柱);下圖:實際值減預期值差值,綠色為正、紅色為負,波動區間大致在-150至+120(千人)。
信號:勞動力市場仍穩健
衡量勞動力健康度更關鍵的指標——私人部門總薪資周度總額指數,自2025年12月觸底後,已經企穩,呈現穩定增長態勢。該指數後續有所修復,説明勞動力降温、薪資增速放緩的階段已經穩住。
因此,儘管整體新增就業與薪資增速回落,但當前增速和新冠疫情前的勞動力市場水平大致相當,年化在4%–5%區間。矛盾在於通脹居高不下,持續侵蝕實際工資,這也是美聯儲必須緊盯通脹目標的原因。
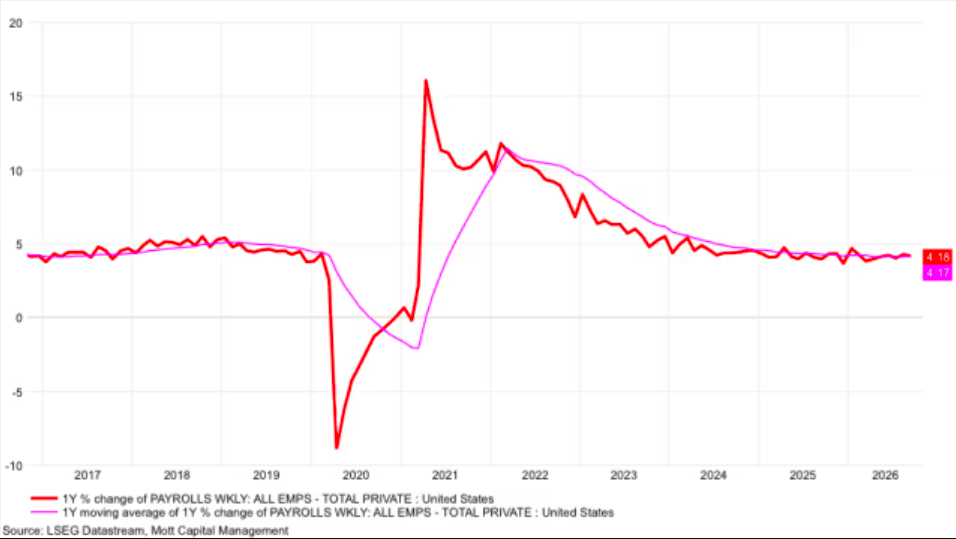
圖表説明:2017–2026美國私人部門週薪總額同比增速(紅線)及其12個月移動均值(洋紅色線)。
這意味着:除非就業報告出現失業率跳升、非農人數意外大跌,否則市場對美聯儲政策路徑的定價很難發生大變化。
真正能扭轉加息預期的情景,是就業數據大幅強於預期、失業率顯著下行。這一方面會抬升12月加息概率,更重要的是,市場會提前加息時點,甚至上調加息總次數。
還需要再加幾次息?
當前市場定價:12月加息一次、2027年再加一次,加息週期將於2027年結束。儘管12月初美聯儲議息前,還會發布11月就業報告;但如果10月數據火熱,就會為進一步收緊貨幣政策提供支撐;倘若11月就業同樣超預期,則會釋放警報——加息次數或將不止兩次。
這就引出一個核心問題:市場押注“僅再加息兩次”是否合理?美聯儲後續加息次數,是否已經充分計價?
疊加9月加息,市場計入兩次加息的底層邏輯,是認為美聯儲只是把2025年底的降息操作原路撤回。但這個假設很可能站不住腳:美聯儲當年降息之前,通脹就遲遲無法回落至2%目標。核心PCE物價指數在2025年3月觸底至2.3%,隨後立刻反彈,回升發生在美聯儲降息之前。
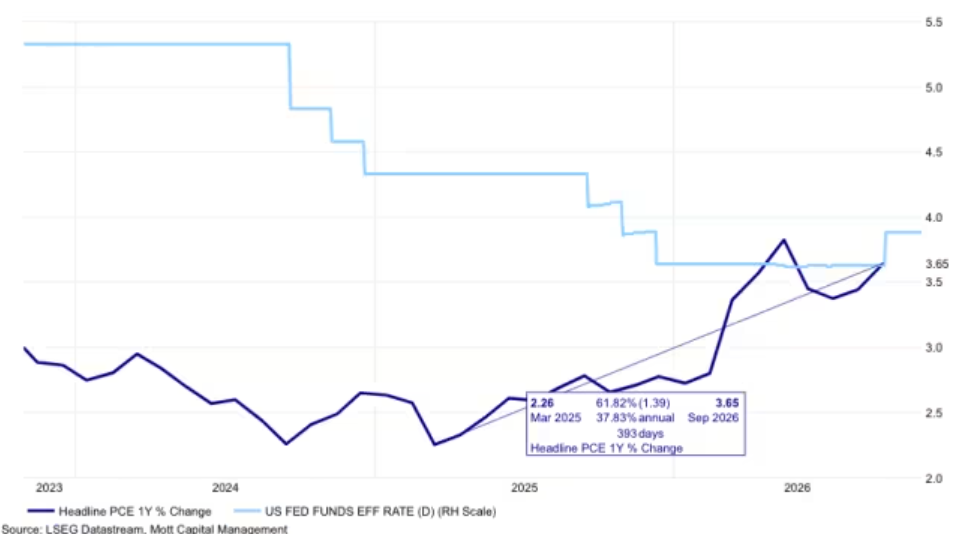
圖表説明:2023–2026PCE物價指數同比(紫線)與美國聯邦基金有效利率(淺藍線)走勢對比。
一個值得思考的問題:聯邦基金有效利率處於4.3%時,PCE通脹都沒能回到2%;那憑什麼認為,這次只把利率拉回4.3%就足夠壓制通脹?
期貨市場目前定價,美聯儲下一次議息會議加息概率接近80%;在此節點,10月就業報告的發佈至關重要。
這份報告將顯著影響市場對美聯儲政策路徑的判斷,該影響至少會持續到12月第一週11月就業數據出爐。如果就業數據強勁,美聯儲將更有餘地把重心完全放在通脹目標上;同時也意味着,市場需要重新評估當前定價的另外兩次加息。
市場原本預計週五公佈的10月就業數據不會走強。不過過去一年,月度新增就業崗位已經持續回落。明確的一點是,2025年入秋時顯現的經濟放緩早已過去,就業增長重回正軌,只是增速更為温和。
市場預期:偏温和
分析師預測,10月非農就業新增6.5萬人,高於9月的2.9萬人;失業率維持4.2%不變。薪資環比漲幅預計為0.3%(前值0.1%),同比2.9%(前值3.0%)。平均周工時維持34.4小時不變。
一段時間以來,分析師持續預判就業增長放緩:自2025年10月起,市場預期月均新增非農約6.4萬人;而2023年1月至2025年7月,月均預期高達17.1萬人。就業增長趨勢在當年春季就已明確下行。
圖表説明:對比2021年末至2026年美國非農就業初值(深藍色)與市場預期中值(淺藍色)。可見就業初值波動下行,但市場預期中樞相對穩定。
不過數據波動,並沒有明顯改善分析師預測的準確度。自2025年1月以來,就業數據高於預期11次,不及預期10次。數據超預期時,平均高於預期6.3萬人;低於預期時,平均缺口5.9萬人。
圖表説明:2025–2026美國非農就業實際值與預期對比。上圖:非農預期中值(藍色柱)vs非農初值(洋紅色柱);下圖:實際值減預期值差值,綠色為正、紅色為負,波動區間大致在-150至+120(千人)。
信號:勞動力市場仍穩健
衡量勞動力健康度更關鍵的指標——私人部門總薪資周度總額指數,自2025年12月觸底後,已經企穩,呈現穩定增長態勢。該指數後續有所修復,説明勞動力降温、薪資增速放緩的階段已經穩住。
因此,儘管整體新增就業與薪資增速回落,但當前增速和新冠疫情前的勞動力市場水平大致相當,年化在4%–5%區間。矛盾在於通脹居高不下,持續侵蝕實際工資,這也是美聯儲必須緊盯通脹目標的原因。
圖表説明:2017–2026美國私人部門週薪總額同比增速(紅線)及其12個月移動均值(洋紅色線)。
這意味着:除非就業報告出現失業率跳升、非農人數意外大跌,否則市場對美聯儲政策路徑的定價很難發生大變化。
真正能扭轉加息預期的情景,是就業數據大幅強於預期、失業率顯著下行。這一方面會抬升12月加息概率,更重要的是,市場會提前加息時點,甚至上調加息總次數。
還需要再加幾次息?
當前市場定價:12月加息一次、2027年再加一次,加息週期將於2027年結束。儘管12月初美聯儲議息前,還會發布11月就業報告;但如果10月數據火熱,就會為進一步收緊貨幣政策提供支撐;倘若11月就業同樣超預期,則會釋放警報——加息次數或將不止兩次。
這就引出一個核心問題:市場押注“僅再加息兩次”是否合理?美聯儲後續加息次數,是否已經充分計價?
疊加9月加息,市場計入兩次加息的底層邏輯,是認為美聯儲只是把2025年底的降息操作原路撤回。但這個假設很可能站不住腳:美聯儲當年降息之前,通脹就遲遲無法回落至2%目標。核心PCE物價指數在2025年3月觸底至2.3%,隨後立刻反彈,回升發生在美聯儲降息之前。
圖表説明:2023–2026PCE物價指數同比(紫線)與美國聯邦基金有效利率(淺藍線)走勢對比。
一個值得思考的問題:聯邦基金有效利率處於4.3%時,PCE通脹都沒能回到2%;那憑什麼認為,這次只把利率拉回4.3%就足夠壓制通脹?
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。