美國中期選舉對政策與市場意味着什麼?
2026-11-06 01:31:29
週三(11月5日),美國副總統萬斯發佈了一條推文,説明共和黨在週二為何敗得如此慘重,並把責任直接歸咎於與伊朗的戰爭。
下圖顯示布倫特原油近月期貨的盤中走勢:在推文發佈後的一小時內,價格下跌近7%。正是這一油價跌勢推動了昨天其他一切走勢,包括標普500的強勁表現——該指數當日收漲1.6%。
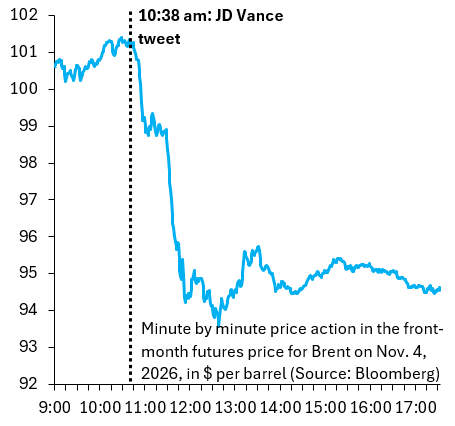
布倫特跌幅之所以這麼大,是因為市場(相當合理地)認為,這條推文表明與伊朗的戰爭很快結束的概率在上升。話雖如此,布倫特近月期貨價格仍比2026年初高出近60%,也就是説,市場仍計入了一大部分風險溢價。一如既往,市場正努力從噪音中分辨出信號。萬斯的推文是否標誌着伊朗局勢出現實質性轉變,並排除了所有人一直擔憂的“永久戰爭”尾部風險?還是説,總統無論如何都要轟炸伊朗,也許是為了把話題從災難性的中期選舉上引開?
今天這篇文章分兩部分。我先梳理我認為對政策最重要的四點影響,然後討論這對市場意味着什麼。先從政策的四點影響説起:
伊朗:在我看來,萬斯的推文實際上已終結與伊朗的戰爭。中期選舉標誌着特朗普政府內部的換崗,而最明顯的接班人選如今已經表態。這並不意味着不會有短暫的空襲行動——有傳聞稱最快可能就在這個週末發生。但如果真的發生,那將是表演性質的,目的是讓特朗普可以宣佈勝利,然後結束戰爭。換句話説,這一切是為了保全面子;出錢安撫伊朗、確保霍爾木茲海峽安全的事,則留給地區國家去做。
政治極化:美國民主社會主義者(DSA)視自己為中期選舉的大贏家,並將把民主黨拉向左翼。誠然,在備戰2028年總統大選之際,民主黨向中間靠攏會更好,但你只要回想拜登政府時期——進步派對從新冠刺激到移民等一切議題都有很大影響力——就會知道他們將掌握很大話語權。政治極化將進一步加劇,而這隻會讓任何旨在約束失控財政政策的妥協變得更加困難。正如我昨天所説,美國正堅定地走向收益率曲線控制。
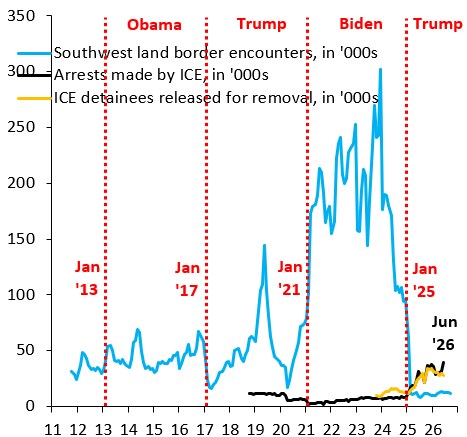
移民:上圖中的藍線顯示不同政府時期的邊境越境人數,黑線和橙線分別是ICE的逮捕和遣返人數。毫無疑問,移民執法需要改變,我相信也會改變。這也是萬斯在推文中提到的內容。但根本挑戰在於:如果一屆政府事實上開放了邊境,該怎麼辦?是否可能追溯性地逆轉這一政策——也就是把這些人遣返——還是説這沒有民意支持,若如此,未來出現新移民潮的概率就會上升。這或許是美國和歐洲面臨的最大單一政策挑戰。
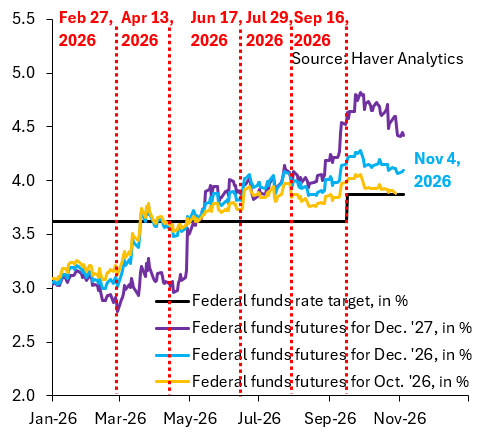
美聯儲:在我看來,特朗普遭遇如此慘敗改變了美聯儲的動態。回想一下,凱文·沃什接任主席後,許多一直持鷹派立場的人,在2025年鮑威爾任內是很樂意降息的,而當時的通脹高於目標的幅度比現在還大。在我看來,這種鷹派立場現在會大幅消退,因為“跟特朗普對着幹”已經沒那麼有意思了。畢竟,選民剛剛已經狠狠地這麼幹了一次。所以我認為,目前市場定價的加息將會落空,2027年的加息尤其如此。
以下是我認為對市場的關鍵影響:
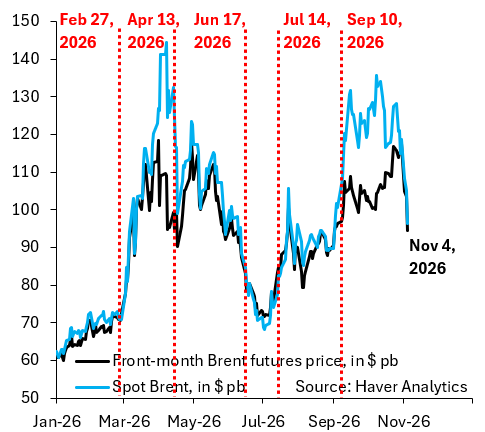
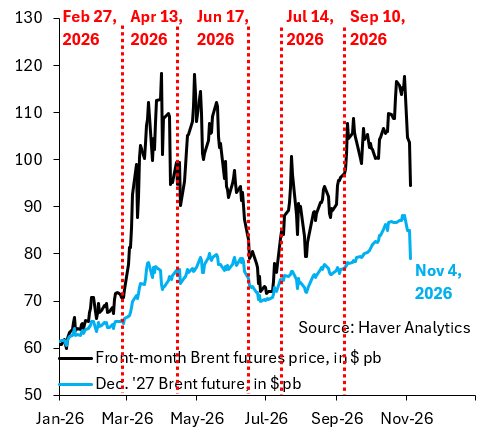
布倫特還有下行空間:我對布倫特的公允價值判斷是每桶90美元,因此油價仍有下行空間,如下圖黑線所示。本週布倫特的大跌提醒我們,上週的高油價完全是風險溢價,而不是像一些人所説的那樣源於供應受限或囤貨帶來的需求。風險溢價可能瞬間壓縮,這正是我們現在看到的情形。
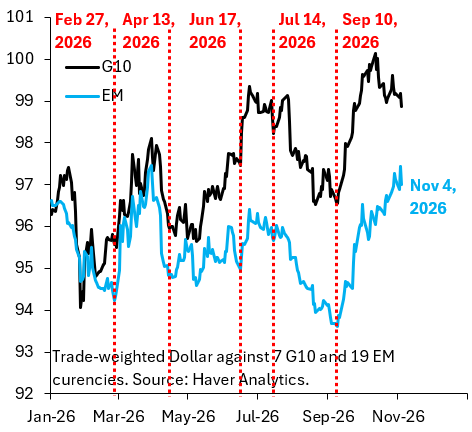
美元重回疲軟:戰爭以及由此引發的油價飆升曾提振美元,但這只是一段插曲。我們所處的底層均衡是美元走弱,現在我們將回到這一狀態。下圖顯示,這方面還有大量工作要做。美元今年對新興市場貨幣(藍線)持平,對G10其他貨幣(黑線)則明顯上漲。這裏還有很大的下行空間。
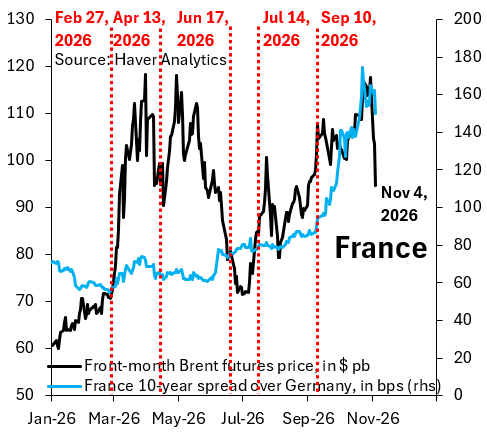
法國贏得喘息空間:我一直強調的一點是,近期法國國債的拋售是由9月10日東西向輸油管道遭襲後油價飆升所驅動的,如下圖顯示。油價下跌為法國贏得了喘息空間。
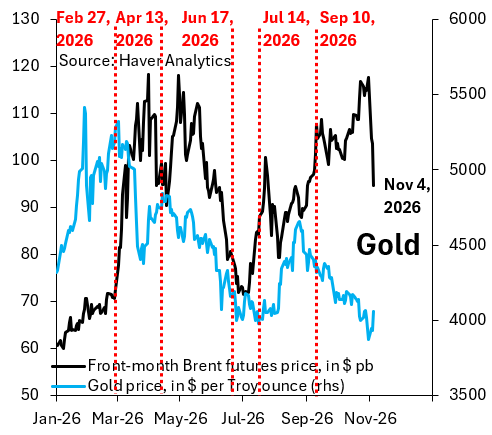
貶值交易迴歸:如下圖藍線所示,黃金昨天表現不錯。萬斯的推文意味着“永久戰爭”不再是一個選項,這意味着油價的較長期走勢是進一步下跌。這對黃金和其他貴金屬是好消息——今年每當油價飆升,它們都會受到打擊。
下圖顯示布倫特原油近月期貨的盤中走勢:在推文發佈後的一小時內,價格下跌近7%。正是這一油價跌勢推動了昨天其他一切走勢,包括標普500的強勁表現——該指數當日收漲1.6%。
布倫特跌幅之所以這麼大,是因為市場(相當合理地)認為,這條推文表明與伊朗的戰爭很快結束的概率在上升。話雖如此,布倫特近月期貨價格仍比2026年初高出近60%,也就是説,市場仍計入了一大部分風險溢價。一如既往,市場正努力從噪音中分辨出信號。萬斯的推文是否標誌着伊朗局勢出現實質性轉變,並排除了所有人一直擔憂的“永久戰爭”尾部風險?還是説,總統無論如何都要轟炸伊朗,也許是為了把話題從災難性的中期選舉上引開?
今天這篇文章分兩部分。我先梳理我認為對政策最重要的四點影響,然後討論這對市場意味着什麼。先從政策的四點影響説起:
伊朗:在我看來,萬斯的推文實際上已終結與伊朗的戰爭。中期選舉標誌着特朗普政府內部的換崗,而最明顯的接班人選如今已經表態。這並不意味着不會有短暫的空襲行動——有傳聞稱最快可能就在這個週末發生。但如果真的發生,那將是表演性質的,目的是讓特朗普可以宣佈勝利,然後結束戰爭。換句話説,這一切是為了保全面子;出錢安撫伊朗、確保霍爾木茲海峽安全的事,則留給地區國家去做。
政治極化:美國民主社會主義者(DSA)視自己為中期選舉的大贏家,並將把民主黨拉向左翼。誠然,在備戰2028年總統大選之際,民主黨向中間靠攏會更好,但你只要回想拜登政府時期——進步派對從新冠刺激到移民等一切議題都有很大影響力——就會知道他們將掌握很大話語權。政治極化將進一步加劇,而這隻會讓任何旨在約束失控財政政策的妥協變得更加困難。正如我昨天所説,美國正堅定地走向收益率曲線控制。
移民:上圖中的藍線顯示不同政府時期的邊境越境人數,黑線和橙線分別是ICE的逮捕和遣返人數。毫無疑問,移民執法需要改變,我相信也會改變。這也是萬斯在推文中提到的內容。但根本挑戰在於:如果一屆政府事實上開放了邊境,該怎麼辦?是否可能追溯性地逆轉這一政策——也就是把這些人遣返——還是説這沒有民意支持,若如此,未來出現新移民潮的概率就會上升。這或許是美國和歐洲面臨的最大單一政策挑戰。
美聯儲:在我看來,特朗普遭遇如此慘敗改變了美聯儲的動態。回想一下,凱文·沃什接任主席後,許多一直持鷹派立場的人,在2025年鮑威爾任內是很樂意降息的,而當時的通脹高於目標的幅度比現在還大。在我看來,這種鷹派立場現在會大幅消退,因為“跟特朗普對着幹”已經沒那麼有意思了。畢竟,選民剛剛已經狠狠地這麼幹了一次。所以我認為,目前市場定價的加息將會落空,2027年的加息尤其如此。
以下是我認為對市場的關鍵影響:
布倫特還有下行空間:我對布倫特的公允價值判斷是每桶90美元,因此油價仍有下行空間,如下圖黑線所示。本週布倫特的大跌提醒我們,上週的高油價完全是風險溢價,而不是像一些人所説的那樣源於供應受限或囤貨帶來的需求。風險溢價可能瞬間壓縮,這正是我們現在看到的情形。
美元重回疲軟:戰爭以及由此引發的油價飆升曾提振美元,但這只是一段插曲。我們所處的底層均衡是美元走弱,現在我們將回到這一狀態。下圖顯示,這方面還有大量工作要做。美元今年對新興市場貨幣(藍線)持平,對G10其他貨幣(黑線)則明顯上漲。這裏還有很大的下行空間。
法國贏得喘息空間:我一直強調的一點是,近期法國國債的拋售是由9月10日東西向輸油管道遭襲後油價飆升所驅動的,如下圖顯示。油價下跌為法國贏得了喘息空間。
貶值交易迴歸:如下圖藍線所示,黃金昨天表現不錯。萬斯的推文意味着“永久戰爭”不再是一個選項,這意味着油價的較長期走勢是進一步下跌。這對黃金和其他貴金屬是好消息——今年每當油價飆升,它們都會受到打擊。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。