海灣事故頻發疊加EIA去庫,原油市場重估風險溢價
2026-11-06 08:18:59
週五(11月6日)亞洲時段,美原油期貨延續反彈,當前交投於91美元/桶附近。美國原油期貨週四收於每桶90.52美元,上漲3.5%。這一反彈緊隨週三逾8%的下跌——當時美國中期選舉結果提高了民主黨掌控的國會將加大對特朗普政府施壓、以結束對伊朗衝突的希望。
週三,參議院民主黨領袖舒默明確表示,民主黨將積極尋求結束當前衝突,並特別強調國會對政府支出擁有最終控制權。
這一表態釋放出政治層面緩和的信號,市場一度因此下調地緣溢價。然而到了週四,交易者的注意力迅速重新聚焦於石油運輸通道的實際風險。
據英國海事貿易行動辦公室的最新通報,自上週日以來,至少有五艘船隻在海灣水域相繼報告事故,涉及航行受阻、可疑接近或安全事件等情形。
與此同時,伊朗外長分別與沙特及卡塔爾外長進行外交溝通,討論地區緊張局勢的降温路徑。週三油價因緩和預期而部分擠出風險溢價,週四的航運事故報告則立刻給了交易者重新計入溢價的充分理由。
航運風險的反覆出現,意味着霍爾木茲海峽及相關航道的通行不確定性並未真正消除,任何新的事故都可能迅速推高運費與保險成本,從而直接傳導至原油價格。
市場因此在政治緩和與現實航運威脅之間反覆權衡,形成短期波動加劇的格局。
週三公佈的美國能源信息署庫存報告顯示,截至10月30日當週,原油、汽油與餾分油庫存均錄得去庫,這一同步下降格局為市場提供了實質性支撐。
原油去庫反映煉廠開工與出口需求仍保持一定韌性,汽油去庫則暗示終端消費尚未明顯走弱,餾分油去庫則與工業與運輸用油的季節性需求形成呼應。三條產品線同時收縮,表明現貨市場供需平衡並未像此前部分預期那樣迅速轉向寬鬆。
這些數據在週三收盤後被充分消化,為週四開盤提供了底部託底力量。庫存去庫與海灣航運風險兩條線索疊加,構成了本輪價格反彈的基本面基礎:前者直接反映北美現貨市場的即時緊平衡狀態,後者則通過地緣溢價的重新定價影響遠期曲線。
正是在這雙重支撐下,週三出現的拋售未能有效跌破86美元關口,而是在該區域上方企穩,為後續技術性買盤的介入創造了條件。
高盛商品研究團隊近期上調了美原油(WTI)期貨價格預測。美原油期貨2026年12月均價預期從81美元上調至94美元,2027年均價從73美元上調至78美元。
分析師Daan Struyven等人指出,儘管中東產量按預期恢復,但供應下行風險依然“實質性存在”,將支撐近端較大風險溢價。市場對美國中期選舉後可能升級的擔憂增加,團隊在基準情景中新增2027年全球供應中斷100萬桶/日的緩衝。風險溢價已升至約27美元/桶,解釋了10月油價大部分漲幅。
高盛認為,除非出現可持續的外交解決方案,否則風險溢價難以快速消退,價格上行風險仍佔主導。
WTI原油週三的下跌定價的是中期選舉後戰爭結束的希望,週四的反彈定價的是海灣航運風險的迴歸——據報自週日起至少五艘船隻在海灣報告事故,同時週三庫存報告顯示原油、汽油與餾分油均去庫,為反彈提供支撐。
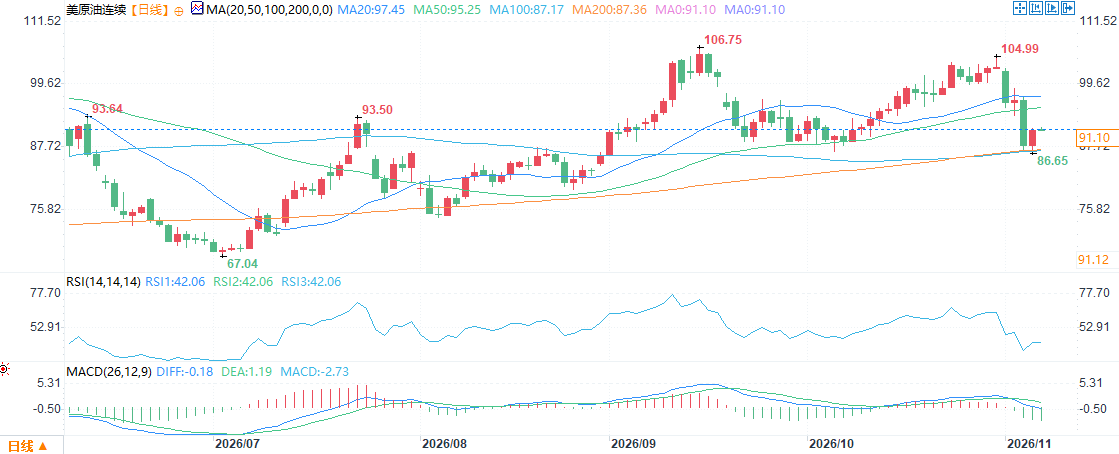
(美原油期貨日線圖,)
北京時間8:13,美原油期貨報91.07美元/桶。
海灣航運風險迴歸:至少五艘船隻報告事故
週三,參議院民主黨領袖舒默明確表示,民主黨將積極尋求結束當前衝突,並特別強調國會對政府支出擁有最終控制權。
這一表態釋放出政治層面緩和的信號,市場一度因此下調地緣溢價。然而到了週四,交易者的注意力迅速重新聚焦於石油運輸通道的實際風險。
據英國海事貿易行動辦公室的最新通報,自上週日以來,至少有五艘船隻在海灣水域相繼報告事故,涉及航行受阻、可疑接近或安全事件等情形。
與此同時,伊朗外長分別與沙特及卡塔爾外長進行外交溝通,討論地區緊張局勢的降温路徑。週三油價因緩和預期而部分擠出風險溢價,週四的航運事故報告則立刻給了交易者重新計入溢價的充分理由。
航運風險的反覆出現,意味着霍爾木茲海峽及相關航道的通行不確定性並未真正消除,任何新的事故都可能迅速推高運費與保險成本,從而直接傳導至原油價格。
市場因此在政治緩和與現實航運威脅之間反覆權衡,形成短期波動加劇的格局。
庫存去庫:原油、汽油與餾分油同步下降提供支撐
週三公佈的美國能源信息署庫存報告顯示,截至10月30日當週,原油、汽油與餾分油庫存均錄得去庫,這一同步下降格局為市場提供了實質性支撐。
原油去庫反映煉廠開工與出口需求仍保持一定韌性,汽油去庫則暗示終端消費尚未明顯走弱,餾分油去庫則與工業與運輸用油的季節性需求形成呼應。三條產品線同時收縮,表明現貨市場供需平衡並未像此前部分預期那樣迅速轉向寬鬆。
這些數據在週三收盤後被充分消化,為週四開盤提供了底部託底力量。庫存去庫與海灣航運風險兩條線索疊加,構成了本輪價格反彈的基本面基礎:前者直接反映北美現貨市場的即時緊平衡狀態,後者則通過地緣溢價的重新定價影響遠期曲線。
正是在這雙重支撐下,週三出現的拋售未能有效跌破86美元關口,而是在該區域上方企穩,為後續技術性買盤的介入創造了條件。
機構觀點
高盛商品研究團隊近期上調了美原油(WTI)期貨價格預測。美原油期貨2026年12月均價預期從81美元上調至94美元,2027年均價從73美元上調至78美元。
分析師Daan Struyven等人指出,儘管中東產量按預期恢復,但供應下行風險依然“實質性存在”,將支撐近端較大風險溢價。市場對美國中期選舉後可能升級的擔憂增加,團隊在基準情景中新增2027年全球供應中斷100萬桶/日的緩衝。風險溢價已升至約27美元/桶,解釋了10月油價大部分漲幅。
高盛認為,除非出現可持續的外交解決方案,否則風險溢價難以快速消退,價格上行風險仍佔主導。
結論
WTI原油週三的下跌定價的是中期選舉後戰爭結束的希望,週四的反彈定價的是海灣航運風險的迴歸——據報自週日起至少五艘船隻在海灣報告事故,同時週三庫存報告顯示原油、汽油與餾分油均去庫,為反彈提供支撐。
(美原油期貨日線圖,)
北京時間8:13,美原油期貨報91.07美元/桶。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。