世界銀行大宗商品報告:金銀將逐步回落,但難回曆史低位
2026-11-06 10:44:08
世界銀行最新發布10月《大宗商品市場展望》報告,預測黃金、白銀價格在2027至2028年將逐步回調,但整體依舊處在歷史高位,很難復刻2026年暴漲、劇烈震盪的行情。金銀基本面分化明顯,黃金依託央行購金支撐,白銀則受工業需求變化拖累。
這份報告的預測相比4月版本略微偏空。報告預計2026年黃金均價為每盎司4600美元,較2025年上漲33.6%;2027年金價回落7.6%至4250美元,2028年繼續下行5.9%至4000美元。
白銀今年表現強於黃金,全年均價預計70美元,漲幅接近76%,後續回調幅度更大,2027年跌至62美元,2028年落到58美元。
整體貴金屬指數今年漲幅接近40%,隨後兩年連續回落,即便回調,價格依舊遠高於2015至2019年均值。金價在三季度下跌5%,美債收益率走高、緊縮預期和美元走強壓制了貴金屬行情。
黃金的支撐邏輯集中在投資需求與央行購金。2026年上半年,投資需求和央行購金合計佔到全球黃金需求的一半,雖然未來兩年需求增速放緩,但仍形成穩固底部。央行購金在經歷年初降温後再度回升,為金價提供額外支撐。不過高價抑制了黃金首飾消費,首飾需求自2023年持續走弱。供給端金礦增量有限,高價會帶動回收金增加。
白銀行情更為複雜,工業需求是重要變量。光伏行業正在嘗試用銅材替代白銀、提升工藝效率,會壓制白銀消費;首飾銀器需求同樣受高價拖累。電子、算力中心、汽車和電力基建領域的白銀需求保持增長,僅能提供有限支撐。白銀礦山產量小幅增加,回收量同步提升,供需緊張格局將逐步緩解。
世界銀行表示,金銀價格預測的上行與下行風險基本平衡。地緣局勢升級、市場波動加大、央行購金超預期,都有可能推動價格高於基準預測。而最大利空風險來自美聯儲等主要央行持續收緊貨幣政策,高利率和強勢美元會持續削弱這類無息資產的吸引力。
另外全球經濟走弱會衝擊白銀工業需求,獲利了結、去槓桿行為也會放大拋售壓力。
放眼整個大宗商品市場,受能源供給擾動、地緣不確定性拉動,今年大宗商品整體價格預計上漲23%,2027年回落7%。中東衝突、厄爾尼諾天氣衝擊農業生產,是兩大核心擾動因素,各類風險還可能互相疊加,推高能源與糧食價格,給全球通脹和貨幣政策帶來挑戰。
2026年金銀的大漲行情大概率進入尾聲,未來兩年迎來温和回調。黃金依靠央行購金託底韌性更強,白銀受制於光伏替代等因素下行壓力更大,地緣局勢與美聯儲政策,仍是決定貴金屬能否再度走強的核心變量。
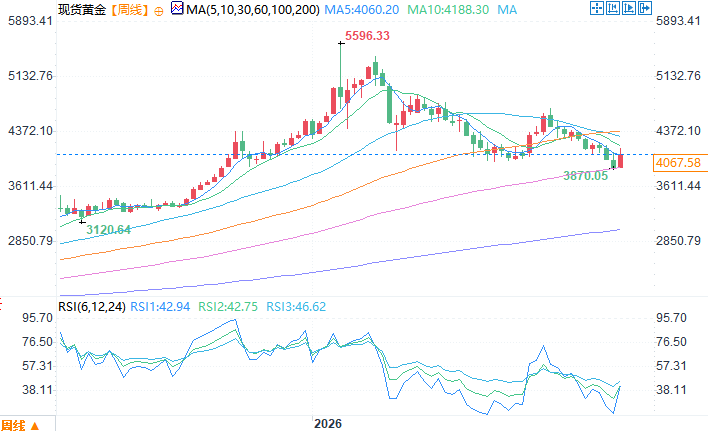
現貨黃金周線圖
北京時間11月6日10:43 現貨黃金 報 4064.58 美元/盎司
價格預測下調,金銀漲幅盛宴暫告一段落
這份報告的預測相比4月版本略微偏空。報告預計2026年黃金均價為每盎司4600美元,較2025年上漲33.6%;2027年金價回落7.6%至4250美元,2028年繼續下行5.9%至4000美元。
白銀今年表現強於黃金,全年均價預計70美元,漲幅接近76%,後續回調幅度更大,2027年跌至62美元,2028年落到58美元。
整體貴金屬指數今年漲幅接近40%,隨後兩年連續回落,即便回調,價格依舊遠高於2015至2019年均值。金價在三季度下跌5%,美債收益率走高、緊縮預期和美元走強壓制了貴金屬行情。
黃金基本面穩固,白銀工業需求承壓
黃金的支撐邏輯集中在投資需求與央行購金。2026年上半年,投資需求和央行購金合計佔到全球黃金需求的一半,雖然未來兩年需求增速放緩,但仍形成穩固底部。央行購金在經歷年初降温後再度回升,為金價提供額外支撐。不過高價抑制了黃金首飾消費,首飾需求自2023年持續走弱。供給端金礦增量有限,高價會帶動回收金增加。
白銀行情更為複雜,工業需求是重要變量。光伏行業正在嘗試用銅材替代白銀、提升工藝效率,會壓制白銀消費;首飾銀器需求同樣受高價拖累。電子、算力中心、汽車和電力基建領域的白銀需求保持增長,僅能提供有限支撐。白銀礦山產量小幅增加,回收量同步提升,供需緊張格局將逐步緩解。
多空風險均衡,外部擾動左右行情走向
世界銀行表示,金銀價格預測的上行與下行風險基本平衡。地緣局勢升級、市場波動加大、央行購金超預期,都有可能推動價格高於基準預測。而最大利空風險來自美聯儲等主要央行持續收緊貨幣政策,高利率和強勢美元會持續削弱這類無息資產的吸引力。
另外全球經濟走弱會衝擊白銀工業需求,獲利了結、去槓桿行為也會放大拋售壓力。
大宗商品整體展望,通脹壓力風險仍存
放眼整個大宗商品市場,受能源供給擾動、地緣不確定性拉動,今年大宗商品整體價格預計上漲23%,2027年回落7%。中東衝突、厄爾尼諾天氣衝擊農業生產,是兩大核心擾動因素,各類風險還可能互相疊加,推高能源與糧食價格,給全球通脹和貨幣政策帶來挑戰。
結語
2026年金銀的大漲行情大概率進入尾聲,未來兩年迎來温和回調。黃金依靠央行購金託底韌性更強,白銀受制於光伏替代等因素下行壓力更大,地緣局勢與美聯儲政策,仍是決定貴金屬能否再度走強的核心變量。
現貨黃金周線圖
北京時間11月6日10:43 現貨黃金 報 4064.58 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。