美國非農前瞻:即使數據符合預期,美元也未必走出方向
2026-11-06 10:52:40
週五(11月6日)亞洲時段,美元指數震盪微漲,當前交投於101.65附近。市場在非農前表現謹慎,美元指數的走勢更像觀望而非方向
在美國勞工部週五公佈10月就業數據之前,市場關注點集中在非農就業的增長,以及美聯儲12月再次加息的預期能否維持。市場共識為新增非農就業6.5萬、失業率4.2%、平均時薪環比上漲0.3%、同比上漲2.9%。就業增長預計將從9月的2.9萬加速,但關鍵問題是官方數據在多大程度上印證領先指標所顯示的強度。
本次發佈中,焦點在於若數據符合預期,美元的任何方向性走勢能持續多久。市場已定價12月加息概率約80%,落在預期區間內的讀數將維持這一預期,但不太可能提供加速明年加息步伐的材料。
10月就業相關指標顯示韌性,且強於前月。ADP私營部門就業增加8.6萬,高於市場預期的6.9萬,9月數據上修至8.6萬。9月JOLTS職位空缺從8月的719萬升至752.3萬,為5月以來最高。
ISM調查的就業分項也分別為製造業52.4、非製造業51.4,均高於50的榮枯線。非製造業讀數逆預期上升,觸及2月以來最高。
消費者信心也印證了就業環境的改善。10月諮商會消費者信心指數中,認為就業“充足”與認為“難以獲得”的受訪者之差從前月的2.9點擴大至5.3點,為4月以來最高。
另一方面,招聘動能能否延續仍存不確定性。在ADP的周度數據中,截至10月10日的四周移動平均新增就業從9月末的2.6萬放緩至1.675萬。
ISM非製造業新訂單指數也較前月回落,且此前有ADP改善未在次月非農中體現的先例。
這一分裂的含義為領先指標的“韌性”並非一致,周度數據與新訂單的走弱提示,官方非農可能低於ADP所暗示的強度。
美聯儲考慮12月加息的背景是經濟有韌性與通脹頑固。三季度實際GDP年化增長3.4%,高於前季度的2.2%。9月核心PCE同比上漲3.1%,仍高於2%的目標。
FOMC在10月28日維持政策利率3.75%-4.00%不變,但兩名成員呼籲加息25個基點。
有機構分析師分析稱,即便非農增長温和,只要失業率穩定在4.2%附近,12月加息預期就不太可能大幅崩塌;他還表示,需要工資增長加快等顯示通脹壓力加劇的材料,才能推動額外加息的預期進一步上升。
反向風險同樣存在:若非農低於預期並伴隨失業率上升或前值大幅下修,勞動力需求惡化可能成為焦點,12月加息預期可能回落。
12月加息概率約80%的定價,是美元指數近期維持在101至102區間的核心支撐。若非農落在6.5萬附近、失業率穩定在4.2%,這一預期將得到維持,美元指數獲得底部支撐但缺乏上行動能——因為符合預期的數據已被定價,不足以推動加息預期進一步上修。
若數據顯著強於預期、尤其是工資環比超過0.3%,加息預期可能升向90%以上,美元指數有望測試區間上沿;反之,若非農低於預期並伴隨失業率上升,加息預期回落將壓制美元指數。
另外,民主黨橫掃中期選舉後,財政擴張受約束與地緣風險緩和的預期壓低了美國長期收益率與美元指數,使其從選舉前的高位回落。
這意味着即便非農強勁,美元指數的上行空間也可能受制於長端收益率的下行趨勢——除非數據強到足以扭轉市場對財政與增長的重新評估。
非農是美元指數短線博弈的焦點事件,但決定其方向的是數據能否改變利率預期與長端收益率的組合。在80%加息概率已被定價、政治溢價仍在消化的背景下,美元指數更可能維持區間波動,而非因單次數據走出趨勢。
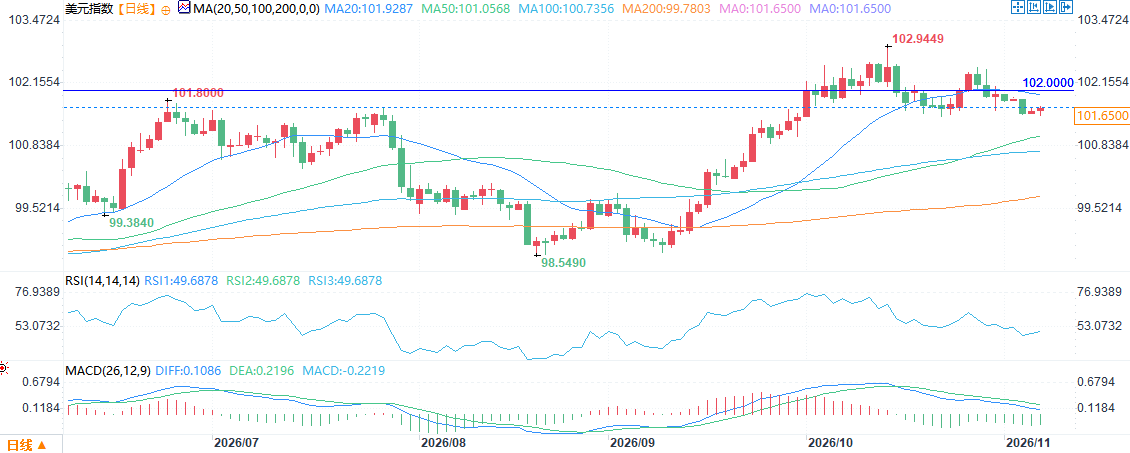
(美元指數日線圖,)
在外匯市場,僅憑加息預期不足以決定美元方向。11月3日民主黨贏得中期選舉兩院多數後,油價因財政擴張受約束與地緣風險緩和的預期而下跌,壓低了美國長期收益率與美元指數。
與此同時,美元兑日元維持在158附近的相對窄幅區間。上一次9月數據發佈時,非農增加2.9萬、遠低於8.8萬的預期,美元兑日元卻先跌至156.95、隨後反彈至157.91——這一案例説明,即便數據疲弱,也未必導致美元持續的單邊拋售。
除非數據大幅偏離市場預期,許多人預計美元兑日元在發佈後隨數字上下波動、但難以持續單邊走勢。
美元持續走強需要美國長期收益率回升等條件;若就業急劇惡化或工資意外加速得到確認,則可能通過美聯儲政策前景的變化引發大幅波動。
美國10月非農報告的市場共識為新增就業6.5萬、失業率4.2%、平均時薪環比0.3%。領先指標整體指向勞動力市場有韌性,使12月加息預期維持在約80%;但ADP周度數據放緩、ISM新訂單回落,提示領先指標的強度未必一致傳導至官方數據。
分析師認為,只要失業率穩定在4.2%附近,12月加息預期不太可能大幅崩塌;工資加速等通脹壓力材料才能推動額外加息預期上升,而非農低於預期疊加失業率上升或前值下修則可能使預期回落。
匯市方面,僅憑加息預期不足以決定美元方向,美元兑日元的即時反應可能短暫,美國長期收益率的路徑才是持久走勢的關鍵——9月數據疲弱而美元先跌後漲的案例,正是這一判斷的註腳。
北京時間10:52,美元指數報101.67。
在美國勞工部週五公佈10月就業數據之前,市場關注點集中在非農就業的增長,以及美聯儲12月再次加息的預期能否維持。市場共識為新增非農就業6.5萬、失業率4.2%、平均時薪環比上漲0.3%、同比上漲2.9%。就業增長預計將從9月的2.9萬加速,但關鍵問題是官方數據在多大程度上印證領先指標所顯示的強度。
本次發佈中,焦點在於若數據符合預期,美元的任何方向性走勢能持續多久。市場已定價12月加息概率約80%,落在預期區間內的讀數將維持這一預期,但不太可能提供加速明年加息步伐的材料。
領先指標:ADP、JOLTS與ISM均指向勞動力市場有韌性
10月就業相關指標顯示韌性,且強於前月。ADP私營部門就業增加8.6萬,高於市場預期的6.9萬,9月數據上修至8.6萬。9月JOLTS職位空缺從8月的719萬升至752.3萬,為5月以來最高。
ISM調查的就業分項也分別為製造業52.4、非製造業51.4,均高於50的榮枯線。非製造業讀數逆預期上升,觸及2月以來最高。
消費者信心也印證了就業環境的改善。10月諮商會消費者信心指數中,認為就業“充足”與認為“難以獲得”的受訪者之差從前月的2.9點擴大至5.3點,為4月以來最高。
不確定性:ADP周度數據放緩,ISM新訂單回落,ADP改善未必傳導至非農
另一方面,招聘動能能否延續仍存不確定性。在ADP的周度數據中,截至10月10日的四周移動平均新增就業從9月末的2.6萬放緩至1.675萬。
ISM非製造業新訂單指數也較前月回落,且此前有ADP改善未在次月非農中體現的先例。
這一分裂的含義為領先指標的“韌性”並非一致,周度數據與新訂單的走弱提示,官方非農可能低於ADP所暗示的強度。
加息邏輯:失業率穩定是核心,GDP與核心PCE支撐12月行動
美聯儲考慮12月加息的背景是經濟有韌性與通脹頑固。三季度實際GDP年化增長3.4%,高於前季度的2.2%。9月核心PCE同比上漲3.1%,仍高於2%的目標。
FOMC在10月28日維持政策利率3.75%-4.00%不變,但兩名成員呼籲加息25個基點。
有機構分析師分析稱,即便非農增長温和,只要失業率穩定在4.2%附近,12月加息預期就不太可能大幅崩塌;他還表示,需要工資增長加快等顯示通脹壓力加劇的材料,才能推動額外加息的預期進一步上升。
反向風險同樣存在:若非農低於預期並伴隨失業率上升或前值大幅下修,勞動力需求惡化可能成為焦點,12月加息預期可能回落。
非農難以單獨驅動美元指數突破
12月加息概率約80%的定價,是美元指數近期維持在101至102區間的核心支撐。若非農落在6.5萬附近、失業率穩定在4.2%,這一預期將得到維持,美元指數獲得底部支撐但缺乏上行動能——因為符合預期的數據已被定價,不足以推動加息預期進一步上修。
若數據顯著強於預期、尤其是工資環比超過0.3%,加息預期可能升向90%以上,美元指數有望測試區間上沿;反之,若非農低於預期並伴隨失業率上升,加息預期回落將壓制美元指數。
另外,民主黨橫掃中期選舉後,財政擴張受約束與地緣風險緩和的預期壓低了美國長期收益率與美元指數,使其從選舉前的高位回落。
這意味着即便非農強勁,美元指數的上行空間也可能受制於長端收益率的下行趨勢——除非數據強到足以扭轉市場對財政與增長的重新評估。
非農是美元指數短線博弈的焦點事件,但決定其方向的是數據能否改變利率預期與長端收益率的組合。在80%加息概率已被定價、政治溢價仍在消化的背景下,美元指數更可能維持區間波動,而非因單次數據走出趨勢。
(美元指數日線圖,)
匯市反應:美元兑日元波動或短暫,長期收益率路徑決定持續性
在外匯市場,僅憑加息預期不足以決定美元方向。11月3日民主黨贏得中期選舉兩院多數後,油價因財政擴張受約束與地緣風險緩和的預期而下跌,壓低了美國長期收益率與美元指數。
與此同時,美元兑日元維持在158附近的相對窄幅區間。上一次9月數據發佈時,非農增加2.9萬、遠低於8.8萬的預期,美元兑日元卻先跌至156.95、隨後反彈至157.91——這一案例説明,即便數據疲弱,也未必導致美元持續的單邊拋售。
除非數據大幅偏離市場預期,許多人預計美元兑日元在發佈後隨數字上下波動、但難以持續單邊走勢。
美元持續走強需要美國長期收益率回升等條件;若就業急劇惡化或工資意外加速得到確認,則可能通過美聯儲政策前景的變化引發大幅波動。
結論
美國10月非農報告的市場共識為新增就業6.5萬、失業率4.2%、平均時薪環比0.3%。領先指標整體指向勞動力市場有韌性,使12月加息預期維持在約80%;但ADP周度數據放緩、ISM新訂單回落,提示領先指標的強度未必一致傳導至官方數據。
分析師認為,只要失業率穩定在4.2%附近,12月加息預期不太可能大幅崩塌;工資加速等通脹壓力材料才能推動額外加息預期上升,而非農低於預期疊加失業率上升或前值下修則可能使預期回落。
匯市方面,僅憑加息預期不足以決定美元方向,美元兑日元的即時反應可能短暫,美國長期收益率的路徑才是持久走勢的關鍵——9月數據疲弱而美元先跌後漲的案例,正是這一判斷的註腳。
北京時間10:52,美元指數報101.67。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。