油價回落緩解通脹壓力,美元指數小幅回落
2026-11-09 13:46:29
週一亞洲時段,美元指數在連續兩個交易日上漲後回落,交投於102.20附近。美元的短期承壓,主要源於原油價格回落帶來的通脹壓力緩解 —— 美國總統唐納德?特朗普釋放信號稱,只要伊朗核計劃談判持續取得進展、霍爾木茲海峽保持開放,進一步對伊軍事行動 "極不可能"。特朗普同時承認,此前推高能源成本的中東衝突,在共和黨近期中期選舉失利中扮演了關鍵角色。油價與能源成本的下行,削弱了市場對通脹再度加速的擔憂,進而壓制了美元的避險與利差優勢。
儘管如此,美元仍有望依託強勁的就業數據與升温的緊縮預期重獲支撐。據芝商所 FedWatch 工具顯示,市場對 12 月聯邦公開市場委員會會議加息 25 個基點的概率已升至78% 以上。這一預期得到就業數據的強力支撐:10 月非農就業新增16.5 萬人,大幅超出 6.5 萬人的市場預期,也高於 9 月上修後的 6 萬人;失業率降至4.1%,優於 4.2% 的預期值。穩健的勞動力市場意味着美聯儲 "更長時間維持高利率" 的敍事仍難被證偽。
由此,美元短期內呈現出 "通脹緩和利空" 與 "緊縮預期利多" 的對峙格局。一方面,油價回落令通脹預期降温,壓縮了美聯儲進一步加息的必要性;另一方面,就業強勁與加息概率升至 78% 以上,又為美元提供了堅實的底部支撐。市場普遍將目光投向週二公佈的美國消費者價格指數(CPI)與週五的生產者價格指數(PPI),以尋找美聯儲後續政策路徑的確定性線索。若通脹數據偏強,"油價下跌 — 通脹緩和" 的邏輯將被證偽,美元有望重拾升勢;若數據偏軟,則緊縮預期可能進一步降温。
從更廣的視角看,美元指數的走向正通過多條渠道外溢:對大宗商品而言,美元走強通常壓制以美元計價的原油與黃金;對新興市場而言,美元回落則緩解了外部融資壓力與匯率貶值風險。當前 102 附近的美元指數處於近月高位區域,其方向選擇將直接影響全球風險資產的定價中樞。
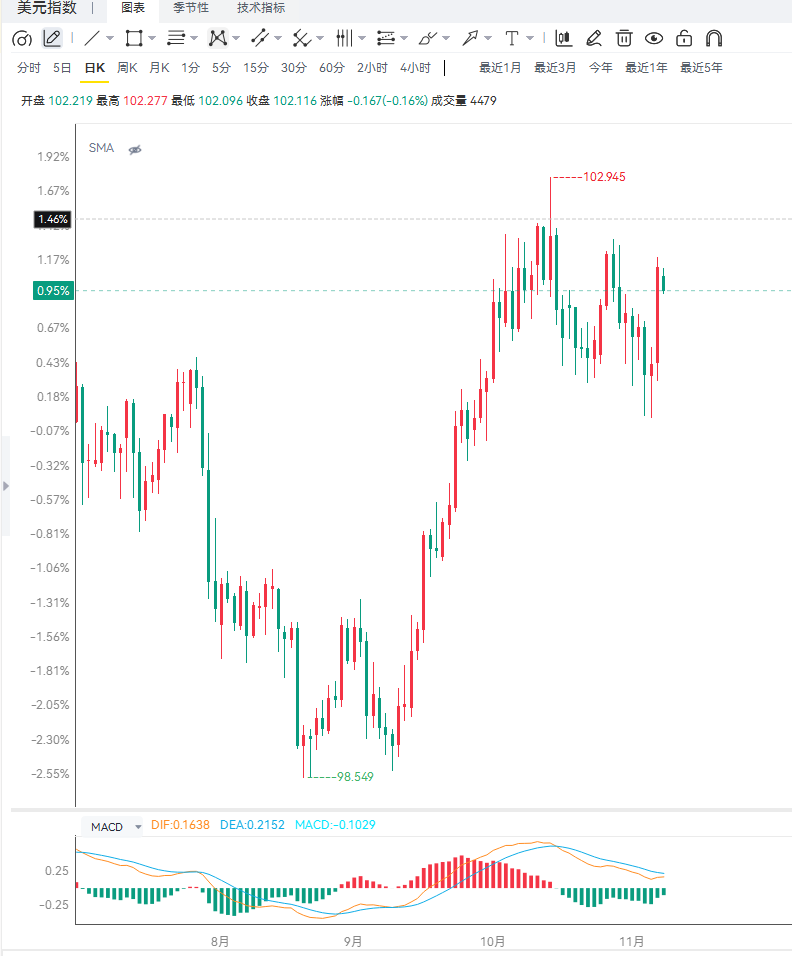
技術面看,日線級別美元指數仍維持偏多基調,現價 102.20 持於9 日指數均線(約 101.95)與 50 日指數均線(約 101.36)上方,構成建設性的趨勢背景。動能層面,14 日相對強弱指標(RSI)約57,顯示上行動能積極但尚未超買;FXS 美聯儲情緒指數位於143.10,反映政策緊縮預期仍處高位,為美元的買盤提供支撐。下方支撐方面,第一道防線位於 9 日指數均線約 101.95,若回調壓力延伸,更深的技術底部位於 50 日指數均線約 101.36。只要美元指數持穩於這兩條均線上方,最小阻力方向仍為上行,任何回調都可以視為更廣泛多頭趨勢中的整理。4 小時級別上,美元指數在連續兩日上漲後出現技術性回調,短線進入101.95-102.20 的震盪整理區:若能守住 101.95 並重新站穩 102.20 上方,短線有望重啓升勢、向前高發起挑戰;若跌破 101.95,則回調將延伸至 101.36 一線,但只要 50 日指數均線不破,中期多頭結構依然完整。
編輯總結
當前美元指數處於 "油價回落、通脹緩和" 的短期逆風與 "就業強勁、緊縮預期 78% 以上" 的中期支撐之間,102.20 的回調更像多頭趨勢中的整理,而非趨勢反轉。中期看,只要 101.95 與 101.36 兩道均線支撐不被有效跌破,美元的最小阻力路徑仍指向上方;反之,若CPI與PPI雙雙走軟、加息預期進一步降温,美元可能向 101.36 甚至更低區域尋求支撐。應重點跟蹤週二 CPI 與週五 PPI,以及 12 月 FOMC 會議前的官員表態。美元的方向選擇,將同時牽動原油、黃金與新興市場資產的定價。
儘管如此,美元仍有望依託強勁的就業數據與升温的緊縮預期重獲支撐。據芝商所 FedWatch 工具顯示,市場對 12 月聯邦公開市場委員會會議加息 25 個基點的概率已升至78% 以上。這一預期得到就業數據的強力支撐:10 月非農就業新增16.5 萬人,大幅超出 6.5 萬人的市場預期,也高於 9 月上修後的 6 萬人;失業率降至4.1%,優於 4.2% 的預期值。穩健的勞動力市場意味着美聯儲 "更長時間維持高利率" 的敍事仍難被證偽。
由此,美元短期內呈現出 "通脹緩和利空" 與 "緊縮預期利多" 的對峙格局。一方面,油價回落令通脹預期降温,壓縮了美聯儲進一步加息的必要性;另一方面,就業強勁與加息概率升至 78% 以上,又為美元提供了堅實的底部支撐。市場普遍將目光投向週二公佈的美國消費者價格指數(CPI)與週五的生產者價格指數(PPI),以尋找美聯儲後續政策路徑的確定性線索。若通脹數據偏強,"油價下跌 — 通脹緩和" 的邏輯將被證偽,美元有望重拾升勢;若數據偏軟,則緊縮預期可能進一步降温。
從更廣的視角看,美元指數的走向正通過多條渠道外溢:對大宗商品而言,美元走強通常壓制以美元計價的原油與黃金;對新興市場而言,美元回落則緩解了外部融資壓力與匯率貶值風險。當前 102 附近的美元指數處於近月高位區域,其方向選擇將直接影響全球風險資產的定價中樞。
技術面看,日線級別美元指數仍維持偏多基調,現價 102.20 持於9 日指數均線(約 101.95)與 50 日指數均線(約 101.36)上方,構成建設性的趨勢背景。動能層面,14 日相對強弱指標(RSI)約57,顯示上行動能積極但尚未超買;FXS 美聯儲情緒指數位於143.10,反映政策緊縮預期仍處高位,為美元的買盤提供支撐。下方支撐方面,第一道防線位於 9 日指數均線約 101.95,若回調壓力延伸,更深的技術底部位於 50 日指數均線約 101.36。只要美元指數持穩於這兩條均線上方,最小阻力方向仍為上行,任何回調都可以視為更廣泛多頭趨勢中的整理。4 小時級別上,美元指數在連續兩日上漲後出現技術性回調,短線進入101.95-102.20 的震盪整理區:若能守住 101.95 並重新站穩 102.20 上方,短線有望重啓升勢、向前高發起挑戰;若跌破 101.95,則回調將延伸至 101.36 一線,但只要 50 日指數均線不破,中期多頭結構依然完整。
編輯總結
當前美元指數處於 "油價回落、通脹緩和" 的短期逆風與 "就業強勁、緊縮預期 78% 以上" 的中期支撐之間,102.20 的回調更像多頭趨勢中的整理,而非趨勢反轉。中期看,只要 101.95 與 101.36 兩道均線支撐不被有效跌破,美元的最小阻力路徑仍指向上方;反之,若CPI與PPI雙雙走軟、加息預期進一步降温,美元可能向 101.36 甚至更低區域尋求支撐。應重點跟蹤週二 CPI 與週五 PPI,以及 12 月 FOMC 會議前的官員表態。美元的方向選擇,將同時牽動原油、黃金與新興市場資產的定價。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。