英國央行三年多來首次加息至 4.00%,英鎊止跌回升
2026-11-09 14:28:09
週一亞洲早盤,英鎊兑美元終結連續兩個交易日的跌勢,回升至1.3370附近。英鎊的走強,源於英國央行強於預期的政策立場:上週英國央行將基準利率上調 25 個基點至4.00%,為三年多來的首次加息。行長安德魯?貝利強調,推高能源價格的中東衝突是其判斷未來利率路徑的主要因素。市場目前定價到明年年底還將有三次加息,超出多數經濟學家的預期。
貝利表示,美國中期選舉後市場對油價下跌的反應,不會改變當日已做出的加息決定,但他也承認,油價走勢 "顯然" 會影響其對未來的看法。這一表態既確認了政策延續性,也為後續路徑保留了數據依賴的空間。
荷蘭銀行(ABN AMRO)分析師指出,英國央行在緊縮道路上又邁出一步,本次加息在委員會內獲得堅實支持 ——八名委員支持加息,一名委員傾向於加息 50 個基點,顯示貨幣政策委員會仍偏鷹派。該行同時強調,委員會預計2027 年中期通脹將達約 5%,並暗示除非中東衝突得到解決,否則還將進一步加息。不過,英國央行官員皮爾(Pill)的表態則明顯偏鴿:其 FXS 講話追蹤評分僅4.2/10,遠低於 6.4/10 的歷史基線;他強調明年利率 "沒有預設路徑"、春季之後也無既定上行軌道,若經濟增長停滯,利率可能維持甚至下調。對英鎊而言,這種政策分歧與降息可能性構成温和負面因素。
另一方面,強於預期的美國就業報告可能限制美元的跌勢。10 月非農就業新增16.5 萬人,高於 9 月的 6 萬人,也超過 6.5 萬人的市場預期;失業率降至4.1%,前值為 4.2%。據芝商所 FedWatch 工具顯示,市場對美聯儲 12 月加息的定價已升至約79.6%,非農數據公佈前為 72.8%。
由此,英鎊兑美元呈現出 "英國央行鷹派加息" 與 "美聯儲緊縮預期仍強" 的雙向拉鋸,而英國央行內部的鴿派聲音又削弱了英鎊的上行動能。短期來看,市場將關注英美兩國通脹數據的邊際變化,以及中東局勢對能源價格進而對兩國貨幣政策路徑的影響。若油價延續回落,英國央行的進一步加息預期可能降温,英鎊的上行空間將受限;若地緣風險再起、能源價格反彈,則兩國央行的緊縮壓力同步上升,英鎊反而可能獲得相對支撐。
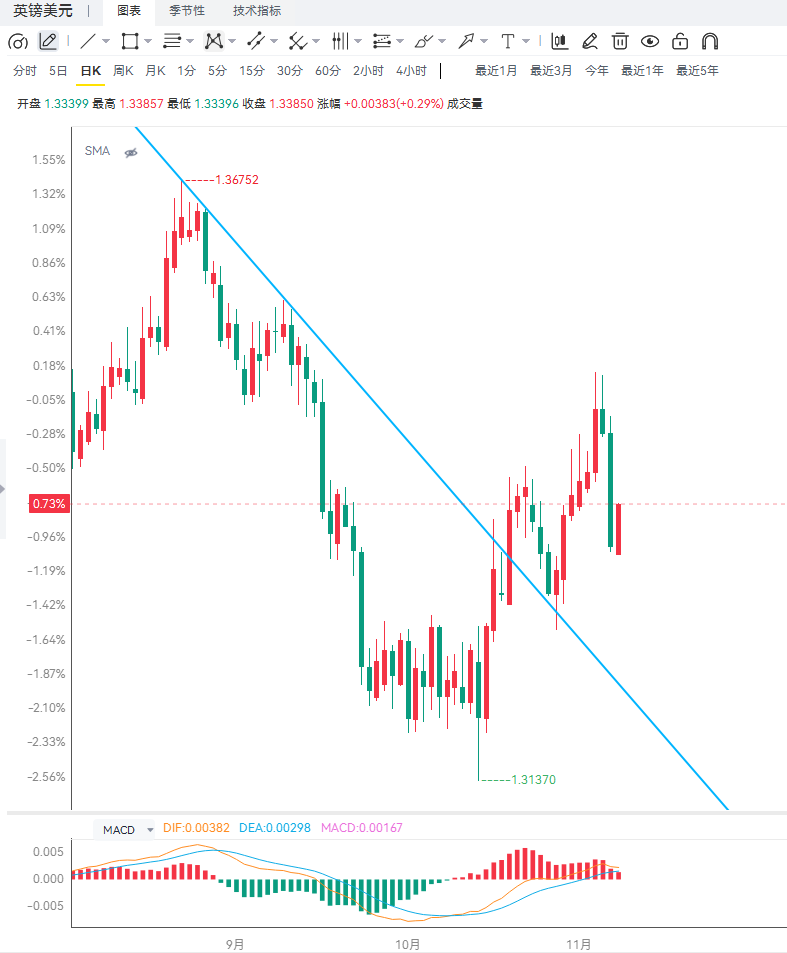
技術面看,日線級別英鎊兑美元仍維持受制於100 日簡單均線(1.3395)的格局,價格緊貼該均線下方運行,上方壓力明顯。現價略高於 20 日布林帶中軌,顯示附近存在底層需求,但 100 日均線的臨近使上行空間受到約束。動能層面,相對強弱指標(RSI)約51.1,處於中性區域,表明動能尚不足以挑戰當前的阻力結構。上方阻力方面,初始阻力位於 100 日均線 1.3395,其上更高的屏障為 20 日布林上軌約1.3485—— 唯有收復該水平,才能將近期偏向轉向更具建設性的看漲格局。下方支撐方面,初步支撐位於 20 日布林中軌約1.3355,若拋壓延伸,更深的技術緩衝位於布林下軌約1.3225。4 小時級別上,匯價在 1.3370 附近止跌回升,短線進入1.3355-1.3395 的窄幅整理區:若能站穩 1.3370 並突破 1.3395,短線有望向前高發起測試;若回落跌破 1.3355 中軌支撐,則大概率向下測試 1.3225 下軌,回調風險上升。
編輯總結
當前英鎊兑美元的核心驅動,是 "英國央行三年多來首次加息、且市場定價明年底前還有三次" 的鷹派立場,與 "美聯儲 12 月加息概率 79.6%、非農強勁" 的對沖,1.3395 的 100 日均線是判斷反彈能否延續的第一道門檻。中期看,若英國央行延續緊縮、通脹在 2027 年中期升至約 5% 的預期兑現,英鎊的中期支撐將加強;但委員會內部皮爾的鴿派表態提示政策路徑存在不確定性,一旦英國經濟增長失速、降息預期升温,英鎊將重新承壓。應重點跟蹤英美通脹數據、油價與中東局勢,以及兩國央行官員後續表態的分歧演變。
貝利表示,美國中期選舉後市場對油價下跌的反應,不會改變當日已做出的加息決定,但他也承認,油價走勢 "顯然" 會影響其對未來的看法。這一表態既確認了政策延續性,也為後續路徑保留了數據依賴的空間。
荷蘭銀行(ABN AMRO)分析師指出,英國央行在緊縮道路上又邁出一步,本次加息在委員會內獲得堅實支持 ——八名委員支持加息,一名委員傾向於加息 50 個基點,顯示貨幣政策委員會仍偏鷹派。該行同時強調,委員會預計2027 年中期通脹將達約 5%,並暗示除非中東衝突得到解決,否則還將進一步加息。不過,英國央行官員皮爾(Pill)的表態則明顯偏鴿:其 FXS 講話追蹤評分僅4.2/10,遠低於 6.4/10 的歷史基線;他強調明年利率 "沒有預設路徑"、春季之後也無既定上行軌道,若經濟增長停滯,利率可能維持甚至下調。對英鎊而言,這種政策分歧與降息可能性構成温和負面因素。
另一方面,強於預期的美國就業報告可能限制美元的跌勢。10 月非農就業新增16.5 萬人,高於 9 月的 6 萬人,也超過 6.5 萬人的市場預期;失業率降至4.1%,前值為 4.2%。據芝商所 FedWatch 工具顯示,市場對美聯儲 12 月加息的定價已升至約79.6%,非農數據公佈前為 72.8%。
由此,英鎊兑美元呈現出 "英國央行鷹派加息" 與 "美聯儲緊縮預期仍強" 的雙向拉鋸,而英國央行內部的鴿派聲音又削弱了英鎊的上行動能。短期來看,市場將關注英美兩國通脹數據的邊際變化,以及中東局勢對能源價格進而對兩國貨幣政策路徑的影響。若油價延續回落,英國央行的進一步加息預期可能降温,英鎊的上行空間將受限;若地緣風險再起、能源價格反彈,則兩國央行的緊縮壓力同步上升,英鎊反而可能獲得相對支撐。
技術面看,日線級別英鎊兑美元仍維持受制於100 日簡單均線(1.3395)的格局,價格緊貼該均線下方運行,上方壓力明顯。現價略高於 20 日布林帶中軌,顯示附近存在底層需求,但 100 日均線的臨近使上行空間受到約束。動能層面,相對強弱指標(RSI)約51.1,處於中性區域,表明動能尚不足以挑戰當前的阻力結構。上方阻力方面,初始阻力位於 100 日均線 1.3395,其上更高的屏障為 20 日布林上軌約1.3485—— 唯有收復該水平,才能將近期偏向轉向更具建設性的看漲格局。下方支撐方面,初步支撐位於 20 日布林中軌約1.3355,若拋壓延伸,更深的技術緩衝位於布林下軌約1.3225。4 小時級別上,匯價在 1.3370 附近止跌回升,短線進入1.3355-1.3395 的窄幅整理區:若能站穩 1.3370 並突破 1.3395,短線有望向前高發起測試;若回落跌破 1.3355 中軌支撐,則大概率向下測試 1.3225 下軌,回調風險上升。
編輯總結
當前英鎊兑美元的核心驅動,是 "英國央行三年多來首次加息、且市場定價明年底前還有三次" 的鷹派立場,與 "美聯儲 12 月加息概率 79.6%、非農強勁" 的對沖,1.3395 的 100 日均線是判斷反彈能否延續的第一道門檻。中期看,若英國央行延續緊縮、通脹在 2027 年中期升至約 5% 的預期兑現,英鎊的中期支撐將加強;但委員會內部皮爾的鴿派表態提示政策路徑存在不確定性,一旦英國經濟增長失速、降息預期升温,英鎊將重新承壓。應重點跟蹤英美通脹數據、油價與中東局勢,以及兩國央行官員後續表態的分歧演變。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。