日本領先指數創三月新低,日元158附近觀察什麼
2026-11-09 15:44:11
11月9日週一,日本內閣府公佈的9月領先經濟指數初值降至116.4,較前月終值118.0回落,為6月以來最低水平。這一變化發生在自然災害餘波持續、油價維持高位以及中東衝突引發供應擾動的背景下。同期一致指數升至119.5,工業生產環比反彈2.2%,名義工資同比增速達近年高位。日本央行在9月將政策利率上調至1.25%後於10月維持不變,行長植田和男近期在國際場合表示,基礎通脹已觸及2%目標,但持續時間仍存不確定性,且公眾預期尚未完全錨定。
日本領先經濟指數綜合反映未來數月經濟活動前景,主要納入求職人數、消費者信心、機械訂單、住房開工面積、商品價格指數、貨幣供應、股價指數等11項指標。9月讀數回落至116.4,低於市場預期,表明部分前瞻指標承壓。自然災害對供應鏈與消費的滯後影響仍在,疊加油價高企推升企業成本,政府雖通過大規模預算措施緩解家庭負擔,但價格壓力未完全消退。消費者信心大致持平,失業率小幅下降,勞動力市場保持相對穩定,就業與收入環境對家庭部門形成支撐。一致指數改善與工業生產反彈則指向當前產出與需求端並未同步走弱,領先與一致指標之間的分化提示市場需區分短期擾動與中期趨勢。指數歷史區間顯示,近年多數時間在110-119附近運行,此次回落幅度有限,尚未構成深度收縮信號,但持續關注後續月份是否延續下行,有助於評估增長動能是否減弱。
成本端壓力主要來自能源價格與供應中斷。中東衝突持續導致原油及相關商品價格維持高位,輸入性通脹對日本國內價格形成向上推力,儘管政府補貼與預算措施部分抵消家庭負擔。名義工資增速加快反映勞動力短缺下企業薪酬調整,實際購買力改善程度則取決於物價與收入增速的相對關係。日本央行在9月以7比2多數將無擔保隔夜利率引導至1.25%附近,並加速相關資產出售安排,10月會議維持利率不變,同時強調需警惕通脹超調風險。植田和男指出,基礎通脹達到目標水平,但能否長期維持均衡狀態仍不確定,政策將根據數據綜合評估金融條件鬆緊程度,以促進通脹穩定在目標附近。市場對12月會議存在加息可能性的定價反映這一取向,但具體路徑取決於後續物價、工資與增長數據的演變。政策正常化進程與外部成本衝擊並存,要求當局在抑制通脹上行與避免過度緊縮之間平衡。
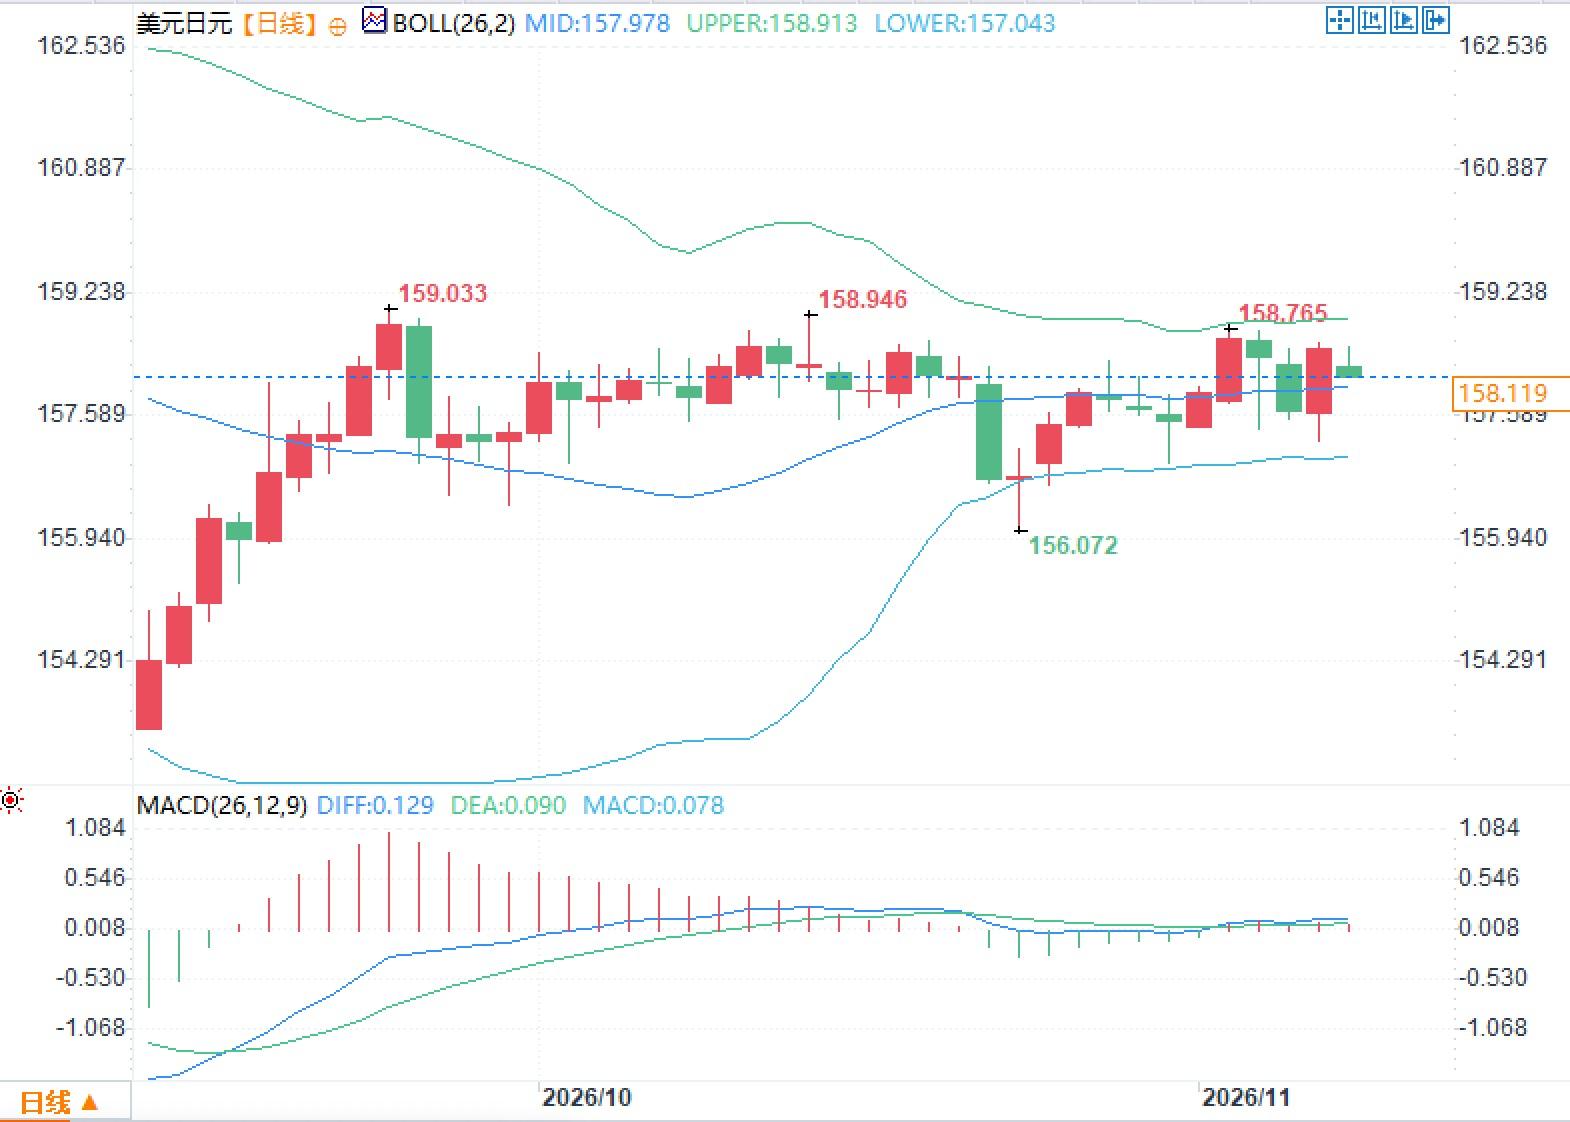
美元對日元匯率近期在158上下波動,日線圖表顯示價格接近布林帶中軌區域,上軌與下軌分別對應約158.91與157.04水平,帶寬反映近期波動幅度。MACD指標處於正值區間,DIFF與DEA差值較小,柱狀值維持正值但幅度有限,顯示動量指標處於相對平穩狀態。匯率走勢同時受日本央行政策利率路徑、外部利率環境、貿易與資本流動以及風險情緒影響。領先指數回落與一致指數改善的分化,疊加能源價格與工資數據,構成基本面觀察的重要維度。市場參與者關注後續最終值公佈、通脹讀數以及央行溝通,以評估增長與價格之間的平衡狀態。
問題一:日本領先經濟指數回落至116.4主要反映哪些因素?
答:指數下降主要源於自然災害滯後效應、油價高企帶來的成本壓力以及中東衝突相關供應擾動。求職與消費者信心等前瞻指標承壓,儘管政府預算措施部分緩衝家庭負擔,價格壓力仍持續。
問題二:日本央行如何看待當前通脹與政策環境?
答:央行在9月上調利率至1.25%後維持不變,植田和男表示基礎通脹已達目標,但持續時間不確定,公眾預期尚未完全錨定。政策強調綜合評估數據,警惕超調風險,同時保持對金融條件的觀察。
領先指數回落的構成與背景
日本領先經濟指數綜合反映未來數月經濟活動前景,主要納入求職人數、消費者信心、機械訂單、住房開工面積、商品價格指數、貨幣供應、股價指數等11項指標。9月讀數回落至116.4,低於市場預期,表明部分前瞻指標承壓。自然災害對供應鏈與消費的滯後影響仍在,疊加油價高企推升企業成本,政府雖通過大規模預算措施緩解家庭負擔,但價格壓力未完全消退。消費者信心大致持平,失業率小幅下降,勞動力市場保持相對穩定,就業與收入環境對家庭部門形成支撐。一致指數改善與工業生產反彈則指向當前產出與需求端並未同步走弱,領先與一致指標之間的分化提示市場需區分短期擾動與中期趨勢。指數歷史區間顯示,近年多數時間在110-119附近運行,此次回落幅度有限,尚未構成深度收縮信號,但持續關注後續月份是否延續下行,有助於評估增長動能是否減弱。
價格壓力、工資與政策互動
成本端壓力主要來自能源價格與供應中斷。中東衝突持續導致原油及相關商品價格維持高位,輸入性通脹對日本國內價格形成向上推力,儘管政府補貼與預算措施部分抵消家庭負擔。名義工資增速加快反映勞動力短缺下企業薪酬調整,實際購買力改善程度則取決於物價與收入增速的相對關係。日本央行在9月以7比2多數將無擔保隔夜利率引導至1.25%附近,並加速相關資產出售安排,10月會議維持利率不變,同時強調需警惕通脹超調風險。植田和男指出,基礎通脹達到目標水平,但能否長期維持均衡狀態仍不確定,政策將根據數據綜合評估金融條件鬆緊程度,以促進通脹穩定在目標附近。市場對12月會議存在加息可能性的定價反映這一取向,但具體路徑取決於後續物價、工資與增長數據的演變。政策正常化進程與外部成本衝擊並存,要求當局在抑制通脹上行與避免過度緊縮之間平衡。
日元匯率的技術觀察與市場動態
美元對日元匯率近期在158上下波動,日線圖表顯示價格接近布林帶中軌區域,上軌與下軌分別對應約158.91與157.04水平,帶寬反映近期波動幅度。MACD指標處於正值區間,DIFF與DEA差值較小,柱狀值維持正值但幅度有限,顯示動量指標處於相對平穩狀態。匯率走勢同時受日本央行政策利率路徑、外部利率環境、貿易與資本流動以及風險情緒影響。領先指數回落與一致指數改善的分化,疊加能源價格與工資數據,構成基本面觀察的重要維度。市場參與者關注後續最終值公佈、通脹讀數以及央行溝通,以評估增長與價格之間的平衡狀態。
常見問題解答
問題一:日本領先經濟指數回落至116.4主要反映哪些因素?
答:指數下降主要源於自然災害滯後效應、油價高企帶來的成本壓力以及中東衝突相關供應擾動。求職與消費者信心等前瞻指標承壓,儘管政府預算措施部分緩衝家庭負擔,價格壓力仍持續。
問題二:日本央行如何看待當前通脹與政策環境?
答:央行在9月上調利率至1.25%後維持不變,植田和男表示基礎通脹已達目標,但持續時間不確定,公眾預期尚未完全錨定。政策強調綜合評估數據,警惕超調風險,同時保持對金融條件的觀察。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。