歐元區預期降至6月低點,歐元技術結構透露什麼
2026-11-09 18:58:12
11月9日週一,歐元區投資者信心指數進一步回落至2.4,當前狀況評估維持在-3.3,經濟預期指數降至8.3,為6月以來最低。歐元兑美元當日在1.119附近運行,市場對全球增長動能連續減弱的定價持續體現。調查覆蓋1025名投資者,其中機構投資者220名,採集窗口為11月5日至7日。該數據強化了歐元區經濟停滯情景的判斷,同時全球綜合指數連續第三個月下滑至12.7,預期分項降至9.3。
歐元區整體指數從10月的2.7回落0.3點至2.4,雖略高於部分市場預期,但連續第二個月下行已明確反映復甦預期的進一步弱化。當前狀況分項穩定在-3.3,顯示經濟活動尚未脱離負值區間;預期分項則連續兩月下滑至8.3,創下自2026年6月以來的低點。該分化表明投資者對現狀的評估雖未進一步惡化,但對未來增長可持續性的疑慮正在累積。
主要拖累因素包括利率水平持續偏高、能源價格壓力以及政治不確定性。這些變量共同壓制投資與消費意願,使整體經濟難以擺脱停滯軌道。數據發佈後,歐元兑美元的波動區間未出現顯著擴大,反映出市場已對類似信號有所定價,但預期分項的持續走弱仍構成基本面層面的約束。
德國分項指數小幅回升至-3.3,當前狀況評估連續第五個月改善至-14.0,達到2023年5月以來最高水平,預期分項維持在8.0。相關機構負責人指出,德國經濟展現初步穩定跡象,但尚未實現決定性突破,高成本與政策不確定性仍構成脆弱基礎。該改善幅度有限,難以單獨扭轉歐元區整體停滯判斷。
美國經濟指數則下降2.0點至13.1,為2026年6月以來最低。預期分項下滑3.5點至-2.5,自6月以來首次進入負值區間,當前狀況分項仍維持在30.0。調查指出,美國國會兩院政治格局變化可能限制財政刺激空間,高融資成本與地緣風險亦加劇不確定性。當前狀況與預期之間的落差擴大,顯示增長動能面臨考驗。
全球綜合指數連續第三個月下降至12.7,預期分項同步回落至9.3,當前狀況評估相對穩定在16.2。這一趨勢覆蓋主要經濟體,表明增長動量正在廣泛減弱。通脹主題指數從-29.25改善至-22.5,央行政策指數從-21升至-12.75,反映出投資者對通脹壓力緩和以及貨幣政策環境略趨寬鬆的預期,但這一變化伴隨增長前景的進一步弱化。
利率路徑與能源價格仍是關鍵變量。歐洲央行與美聯儲的政策立場持續影響融資條件,而地緣衝突風險對供應鏈與價格預期形成額外擾動。數據整體指向當前條件具備一定韌性,但前瞻性指標的連續下滑已將市場關注點轉向增長可持續性。
日線圖上,歐元兑美元運行於布林帶中軌附近,中軌數值約1.1196,上軌約1.1262,下軌約1.1129。當前價格水平與中軌接近,帶狀寬度反映近期波動收斂特徵。MACD指標顯示DIFF約為-0.0036,DEA約為-0.0046,柱狀值約為0.0021,快慢線均位於零軸下方,柱狀處於正值區域。
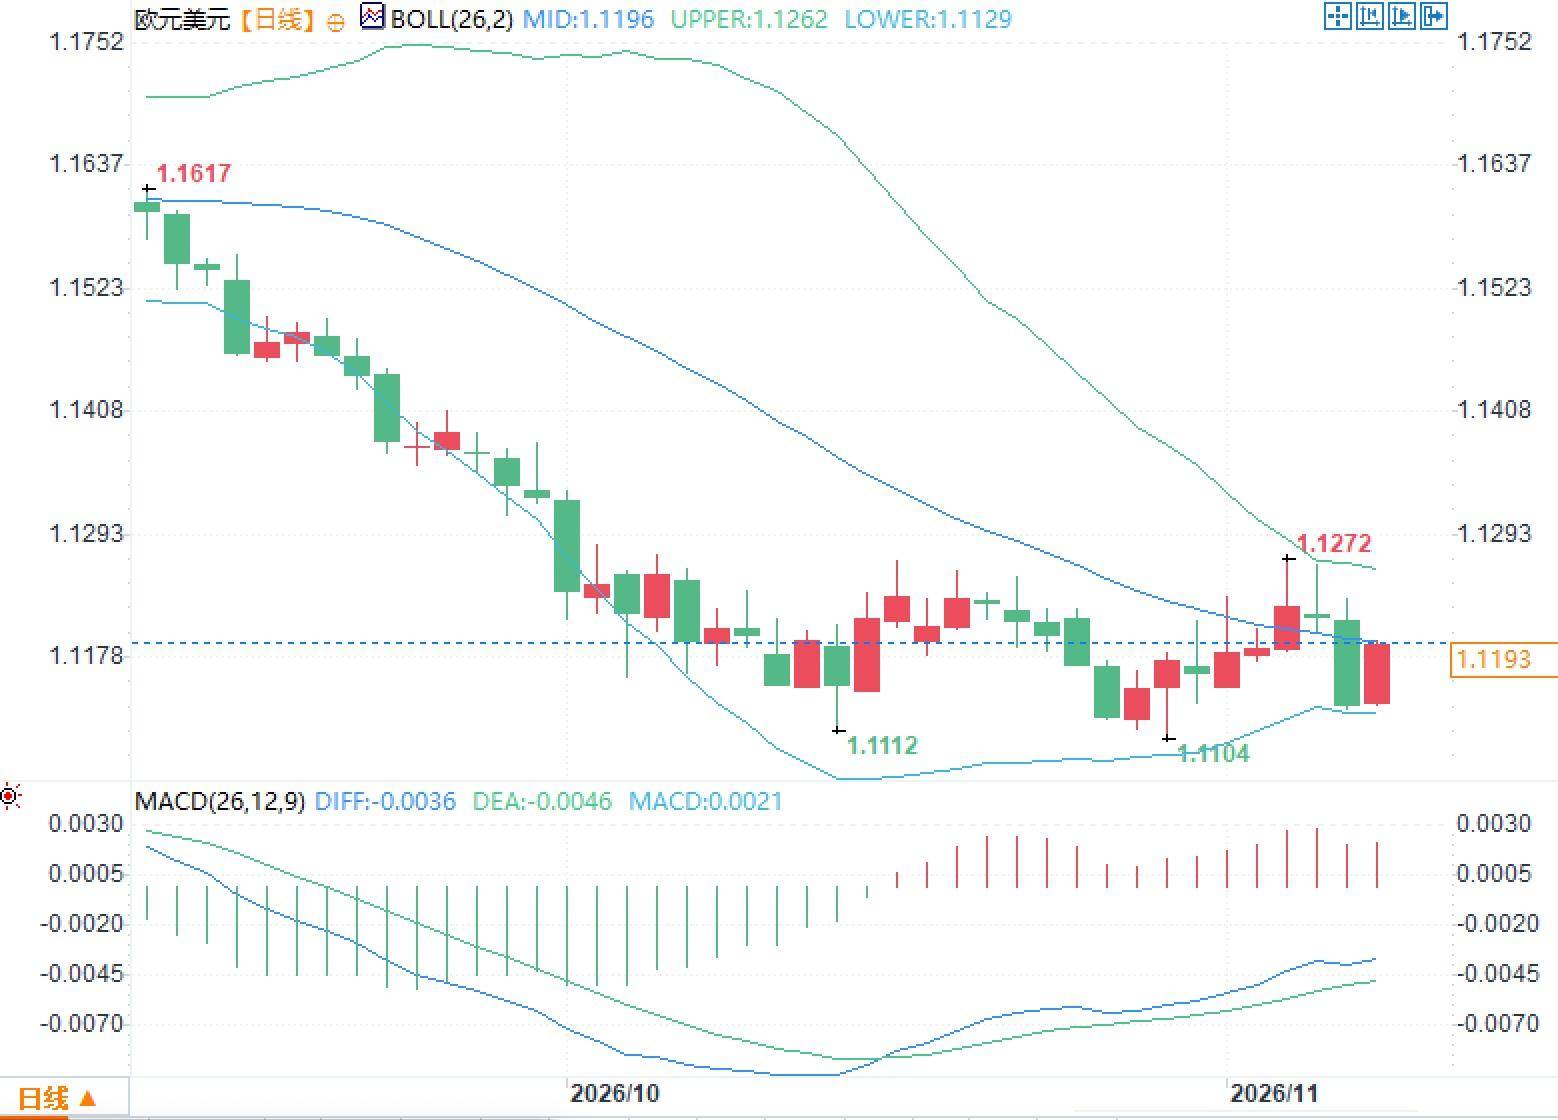
近期價格曾觸及1.1272附近後回落,並在1.1104至1.1112區間留下標記。整體結構呈現中軌附近的整理特徵,波動區間受上下軌約束。
問題一:歐元區指數回落是否意味着當前經濟已陷入衰退?
答:當前狀況分項維持在-3.3,整體指數仍略高於零,顯示活動尚未明顯收縮,但預期連續下滑已強化停滯判斷。
問題二:德國數據改善能否帶動歐元區整體轉強?
答:德國當前狀況連續改善,但整體仍處負值,且歐元區預期同步走弱,改善幅度不足以扭轉區域停滯格局。
問題三:美國預期轉負對全球指數有何影響?
答:美國預期首次轉負,疊加全球指數連續三月下行,表明主要經濟體前瞻動能同步減弱,增長前景面臨更廣泛約束。
歐元區信心指數回落的核心驅動
歐元區整體指數從10月的2.7回落0.3點至2.4,雖略高於部分市場預期,但連續第二個月下行已明確反映復甦預期的進一步弱化。當前狀況分項穩定在-3.3,顯示經濟活動尚未脱離負值區間;預期分項則連續兩月下滑至8.3,創下自2026年6月以來的低點。該分化表明投資者對現狀的評估雖未進一步惡化,但對未來增長可持續性的疑慮正在累積。
主要拖累因素包括利率水平持續偏高、能源價格壓力以及政治不確定性。這些變量共同壓制投資與消費意願,使整體經濟難以擺脱停滯軌道。數據發佈後,歐元兑美元的波動區間未出現顯著擴大,反映出市場已對類似信號有所定價,但預期分項的持續走弱仍構成基本面層面的約束。
德國穩定跡象與美國預期轉負的對比
德國分項指數小幅回升至-3.3,當前狀況評估連續第五個月改善至-14.0,達到2023年5月以來最高水平,預期分項維持在8.0。相關機構負責人指出,德國經濟展現初步穩定跡象,但尚未實現決定性突破,高成本與政策不確定性仍構成脆弱基礎。該改善幅度有限,難以單獨扭轉歐元區整體停滯判斷。
美國經濟指數則下降2.0點至13.1,為2026年6月以來最低。預期分項下滑3.5點至-2.5,自6月以來首次進入負值區間,當前狀況分項仍維持在30.0。調查指出,美國國會兩院政治格局變化可能限制財政刺激空間,高融資成本與地緣風險亦加劇不確定性。當前狀況與預期之間的落差擴大,顯示增長動能面臨考驗。
全球動能消退與通脹政策預期的變化
全球綜合指數連續第三個月下降至12.7,預期分項同步回落至9.3,當前狀況評估相對穩定在16.2。這一趨勢覆蓋主要經濟體,表明增長動量正在廣泛減弱。通脹主題指數從-29.25改善至-22.5,央行政策指數從-21升至-12.75,反映出投資者對通脹壓力緩和以及貨幣政策環境略趨寬鬆的預期,但這一變化伴隨增長前景的進一步弱化。
利率路徑與能源價格仍是關鍵變量。歐洲央行與美聯儲的政策立場持續影響融資條件,而地緣衝突風險對供應鏈與價格預期形成額外擾動。數據整體指向當前條件具備一定韌性,但前瞻性指標的連續下滑已將市場關注點轉向增長可持續性。
歐元兑美元技術結構觀察
日線圖上,歐元兑美元運行於布林帶中軌附近,中軌數值約1.1196,上軌約1.1262,下軌約1.1129。當前價格水平與中軌接近,帶狀寬度反映近期波動收斂特徵。MACD指標顯示DIFF約為-0.0036,DEA約為-0.0046,柱狀值約為0.0021,快慢線均位於零軸下方,柱狀處於正值區域。
近期價格曾觸及1.1272附近後回落,並在1.1104至1.1112區間留下標記。整體結構呈現中軌附近的整理特徵,波動區間受上下軌約束。
常見問題解答
問題一:歐元區指數回落是否意味着當前經濟已陷入衰退?
答:當前狀況分項維持在-3.3,整體指數仍略高於零,顯示活動尚未明顯收縮,但預期連續下滑已強化停滯判斷。
問題二:德國數據改善能否帶動歐元區整體轉強?
答:德國當前狀況連續改善,但整體仍處負值,且歐元區預期同步走弱,改善幅度不足以扭轉區域停滯格局。
問題三:美國預期轉負對全球指數有何影響?
答:美國預期首次轉負,疊加全球指數連續三月下行,表明主要經濟體前瞻動能同步減弱,增長前景面臨更廣泛約束。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。