沃勒釋放強硬加息信號 金價衝高回落
2026-11-10 17:41:17
週二(11月10日)亞歐時段,國際金價走出一輪衝高回落的震盪行情,行情由兩條主線博弈主導:一方面美國白宮國會控制權弱化、中東地緣緩和壓低通脹天花板,帶動金價階段性反彈;另一方面美聯儲官員釋放鷹派表態,重新抬升加息預期,壓制金價反彈空間,多空博弈加劇。
近期黃金先走出一輪反彈行情,核心驅動來自美國白宮失去兩院、對國會控制力減弱。
特朗普政府對外政策受到掣肘,市場定價美伊衝突全面升級、大規模關税摩擦的概率下行,中東地緣帶來的全球通脹天花板被壓低,避險資金進場推高金價。
但反彈未能持續,美聯儲理事沃勒釋放明確鷹派信號,直接打壓多頭情緒,金價隨之回落。沃勒在倫敦的講話表態,即便10月通脹數據相比9月有所降温,他依然支持12月加息25個基點;
同時沃勒強調如果核心CPI環比達到0.3%及以上,通脹擴散風險加劇,就應當考慮單次加息50個基點,避免損害美聯儲抗通脹信譽。該表態和美聯儲主席沃什不給出利率指引的風格形成明顯分歧。
當前利率期貨定價顯示,12月加息至4.00%-4.25%區間概率約85%,明年3月再度加息概率超五成。
黃金作為無息資產,加息預期抬升、實際利率上行,成為短期最直接的壓制力量。
美伊之間消息持續拉扯:卡塔爾居中斡旋談判傳聞頻頻傳出,伊朗方面又多次強硬闢謠;特朗普一面釋放衝突緩和信號,一面表態美軍隨時待命。
胡塞武裝持續襲擾沙特設施,霍爾木茲海峽航運雖有所修復,但航道安全隱患並未消除,地緣風險屬於“長期懸而未決、短期升温概率下降”的格局。
美伊緩和預期主導原油價格震盪走弱,油價快速回調,直接緩解能源向消費品傳導的通脹壓力,降低了全球央行持續加息的必要性。
雖然高盛警示,在正式協議落地前霍爾木茲海峽航運依舊脆弱,維持中長期油價高位目標;短期地緣溢價快速回撤,能源端帶來的通脹威脅階段性降温。
航運層面,沙特油輪在美國協調下常態化通行,10月霍爾木茲LNG運量創下本輪衝突以來新高,供給端修復進一步壓制油價的上行衝動。
能源衝擊對全球實體經濟的拖累效應正在逐步顯現。
這裏存在一個關鍵的辯證風險:如果在前期能源價格衝高的背景下,各國通脹水平反而持續回落,不一定代表抗通脹戰役取得勝利,更有可能是終端需求快速萎縮、經濟走向衰退的前兆。
RBC資本此前提示,商品成本抬升、高能源價格存在通脹外溢的潛在風險,但是當前交易主線已經發生切換,從“能源漲價倒逼加息”逐步轉向“高能源成本侵蝕需求、催生衰退預期”。
沃勒也提到,本季度美國GDP動能走弱、居民消費放緩,勞動力市場雖然大體穩健,但通脹偏高仍是政策的核心焦點。
一旦本輪抗通脹階段接近尾聲,穩增長、出台經濟刺激方案大概率成為多國政策的優先方向。
如果衰退信號持續驗證,貨幣政策轉向、流動性寬鬆預期升温,黃金作為無息避險資產,將迎來更友好的定價環境,反彈空間有望進一步打開。
沃勒其實5月就開始轉向鷹派了,堅持自己的主張並沒有超過市場預期太多,這裏金價回落大部分也有獲利了結的因素。
其次美國10月CPI即將公佈,德銀預測本次環比通脹顯著回落,市場主流預期核心CPI環比0.2%,這是美聯儲下次議息前最後一份關鍵通脹參考;受去年美國政府停擺影響,本次CPI不發佈同比數據,讀數解讀難度上升,也是沃勒判斷12月加息幅度的核心依據,同時之前美股大幅回調,AI企業存在審批變嚴和資本開支過重的問題,這也會導致美國GDP回落,限制美聯儲的激進加息想法。
KBC銀行也提到,能源價格走低、風險偏好回暖帶動美元小幅走弱,美債收益率保持震盪,等待CPI指引方向,但其實沃勒年初就開始明顯轉鷹了,
最後中東方面,美伊外交表態、海峽通航、胡塞武裝襲擊消息隨時擾動油價與通脹預期,會帶動黃金劇烈波動。
技術面:金價近期突破後雖然面對回調但處於看漲形態,關注5日線支撐以及4060的突破關鍵位,是本輪金價行情的重要支撐。
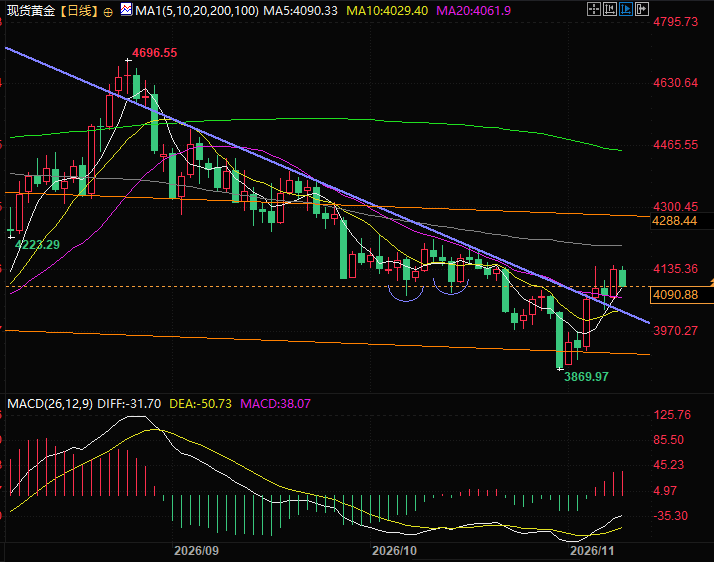
(現貨黃金日線圖,來源:易匯通)
北京時間17:32,現貨黃金現報4089美元/盎司。
地緣緩和推升金價反彈,美聯儲鷹派表態令行情就地回落
近期黃金先走出一輪反彈行情,核心驅動來自美國白宮失去兩院、對國會控制力減弱。
特朗普政府對外政策受到掣肘,市場定價美伊衝突全面升級、大規模關税摩擦的概率下行,中東地緣帶來的全球通脹天花板被壓低,避險資金進場推高金價。
但反彈未能持續,美聯儲理事沃勒釋放明確鷹派信號,直接打壓多頭情緒,金價隨之回落。沃勒在倫敦的講話表態,即便10月通脹數據相比9月有所降温,他依然支持12月加息25個基點;
同時沃勒強調如果核心CPI環比達到0.3%及以上,通脹擴散風險加劇,就應當考慮單次加息50個基點,避免損害美聯儲抗通脹信譽。該表態和美聯儲主席沃什不給出利率指引的風格形成明顯分歧。
當前利率期貨定價顯示,12月加息至4.00%-4.25%區間概率約85%,明年3月再度加息概率超五成。
黃金作為無息資產,加息預期抬升、實際利率上行,成為短期最直接的壓制力量。
美伊之間消息持續拉扯:卡塔爾居中斡旋談判傳聞頻頻傳出,伊朗方面又多次強硬闢謠;特朗普一面釋放衝突緩和信號,一面表態美軍隨時待命。
胡塞武裝持續襲擾沙特設施,霍爾木茲海峽航運雖有所修復,但航道安全隱患並未消除,地緣風險屬於“長期懸而未決、短期升温概率下降”的格局。
油價下行,減輕全球央行持續加息壓力
美伊緩和預期主導原油價格震盪走弱,油價快速回調,直接緩解能源向消費品傳導的通脹壓力,降低了全球央行持續加息的必要性。
雖然高盛警示,在正式協議落地前霍爾木茲海峽航運依舊脆弱,維持中長期油價高位目標;短期地緣溢價快速回撤,能源端帶來的通脹威脅階段性降温。
航運層面,沙特油輪在美國協調下常態化通行,10月霍爾木茲LNG運量創下本輪衝突以來新高,供給端修復進一步壓制油價的上行衝動。
警惕:能源高價之下通脹回落,或是衰退前置信號
能源衝擊對全球實體經濟的拖累效應正在逐步顯現。
這裏存在一個關鍵的辯證風險:如果在前期能源價格衝高的背景下,各國通脹水平反而持續回落,不一定代表抗通脹戰役取得勝利,更有可能是終端需求快速萎縮、經濟走向衰退的前兆。
RBC資本此前提示,商品成本抬升、高能源價格存在通脹外溢的潛在風險,但是當前交易主線已經發生切換,從“能源漲價倒逼加息”逐步轉向“高能源成本侵蝕需求、催生衰退預期”。
沃勒也提到,本季度美國GDP動能走弱、居民消費放緩,勞動力市場雖然大體穩健,但通脹偏高仍是政策的核心焦點。
通脹週期收尾後,寬鬆預期打開黃金上行想象空間
一旦本輪抗通脹階段接近尾聲,穩增長、出台經濟刺激方案大概率成為多國政策的優先方向。
如果衰退信號持續驗證,貨幣政策轉向、流動性寬鬆預期升温,黃金作為無息避險資產,將迎來更友好的定價環境,反彈空間有望進一步打開。
總結與技術分析
沃勒其實5月就開始轉向鷹派了,堅持自己的主張並沒有超過市場預期太多,這裏金價回落大部分也有獲利了結的因素。
其次美國10月CPI即將公佈,德銀預測本次環比通脹顯著回落,市場主流預期核心CPI環比0.2%,這是美聯儲下次議息前最後一份關鍵通脹參考;受去年美國政府停擺影響,本次CPI不發佈同比數據,讀數解讀難度上升,也是沃勒判斷12月加息幅度的核心依據,同時之前美股大幅回調,AI企業存在審批變嚴和資本開支過重的問題,這也會導致美國GDP回落,限制美聯儲的激進加息想法。
KBC銀行也提到,能源價格走低、風險偏好回暖帶動美元小幅走弱,美債收益率保持震盪,等待CPI指引方向,但其實沃勒年初就開始明顯轉鷹了,
最後中東方面,美伊外交表態、海峽通航、胡塞武裝襲擊消息隨時擾動油價與通脹預期,會帶動黃金劇烈波動。
技術面:金價近期突破後雖然面對回調但處於看漲形態,關注5日線支撐以及4060的突破關鍵位,是本輪金價行情的重要支撐。
(現貨黃金日線圖,來源:易匯通)
北京時間17:32,現貨黃金現報4089美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。