加息漸進還是加速?費城聯儲主席給美聯儲的12月會議劃了三條線
2026-11-11 09:15:16
週三(11月11日)亞洲時段,美元指數窄幅震盪,當前交投於102.25附近。
週二晚間,美國勞工統計局披露的數據顯示,美國10月消費者價格指數(CPI)環比增長0.4%,預估為0.3%,前值為0.6%。美國10月核心消費者價格指數(CPI)環比增長0.3%,預估為增長0.2%,前值為增長0.3%。美國10月通脹數據公佈後,美元指數直線拉昇,漲幅達0.5%。
費城聯儲主席保爾森週二表示,進一步漸進加息似乎適當,以壓低高企的通脹;若價格壓力惡化,她將傾向於更快行動。
在為賓夕法尼亞州一場活動準備的演講稿中,保爾森表示貨幣政策需要略具限制性,以使通脹回到美聯儲2%的目標。
她指出,通脹已高於該目標逾五年,底層壓力維持在2.5%至3%之間。
她表示,利率的確切路徑將取決於狀況如何演變,她將密切關注數據。
保爾森是今年聯邦公開市場委員會的投票委員,她論證稱漸進方式對美聯儲行之有效。
在她看來,這給了經濟時間適應更高的借貸成本,同時讓政策制定者有空間評估其決策的效果。
她表示支持美聯儲近期的利率決定,並將壓低通脹描述為她的主要優先事項,而經濟被證明強於預期、就業市場穩健而穩定。
保爾森支持繼續加息,但反對“衝刺式”的快速行動——漸進是她的基準,而非終點。
她也列出了傾向於更快節奏的條件。
保爾森表示,若通脹預期上移、工資壓力累積、或底層通脹走高,她將希望更快行動。
她將通脹前景的風險描述為偏高,並稱AI與能源對價格的影響難以估量。
保爾森為“加快”設定了明確的、可觀察的門檻——這既為她的漸進立場提供了紀律,也為市場提供了判斷政策轉向的指標;若數據觸及這三個條件中的任何一個,50個基點的可能性將重新進入定價。
她的表態發生在10月消費者價格數據顯示漲幅超預期之後,整體指數環比上漲0.4%。
保爾森表示,該報告表明通脹壓力仍非常明顯,並指出關税、能源價格與AI投資是驅動因素。經濟學家看到了價格漲幅曾集中在少數領域、如今正更廣泛擴散的跡象。
0.4%的環比漲幅強化了“通脹壓力仍在”的判斷,而關税、能源與AI投資三個驅動因素的並存,意味着通脹的來源是多元的——這使單一政策工具(加息)的效果面臨更復雜的傳導。
期貨市場定價12月8至9日會議加息25個基點的概率較高,從當前3.75%至4%的目標區間上調,並預期1月底再加一次。
在CPI發佈前,理事沃勒表示像10月這樣的讀數可能使他支持50個基點的行動。12月會議現在是關鍵考驗——美聯儲是堅持漸進步驟,還是加快。
市場已將“12月+1月”的兩次加息作為基準,保爾森的表態為這一路徑提供了投票成員的支持;但沃勒關於50個基點的表態,使12月會議成為“漸進還是加速”的分水嶺。
保爾森支持進一步漸進加息,政策需略具限制性以使通脹回到2%;她列出三個加快行動的觸發條件——通脹預期上移、工資壓力累積、底層通脹走高——這為漸進立場設定了明確的紀律,也為市場提供了判斷政策轉向的指標。10月CPI環比0.4%超預期,關税、能源與AI投資被列為驅動因素,強化了“通脹壓力仍存”的判斷。期貨市場定價12月加息25個基點的概率較高、並預期1月底再加一次;保爾森作為投票委員的表態為這一路徑增添了鷹派聲音,但對漸進的強調抑制了50個基點加息的理由。12月會議將成為“漸進還是加速”的關鍵考驗——若數據觸及她的三個觸發條件之一,沃勒所提的50個基點可能性將重新進入定價。
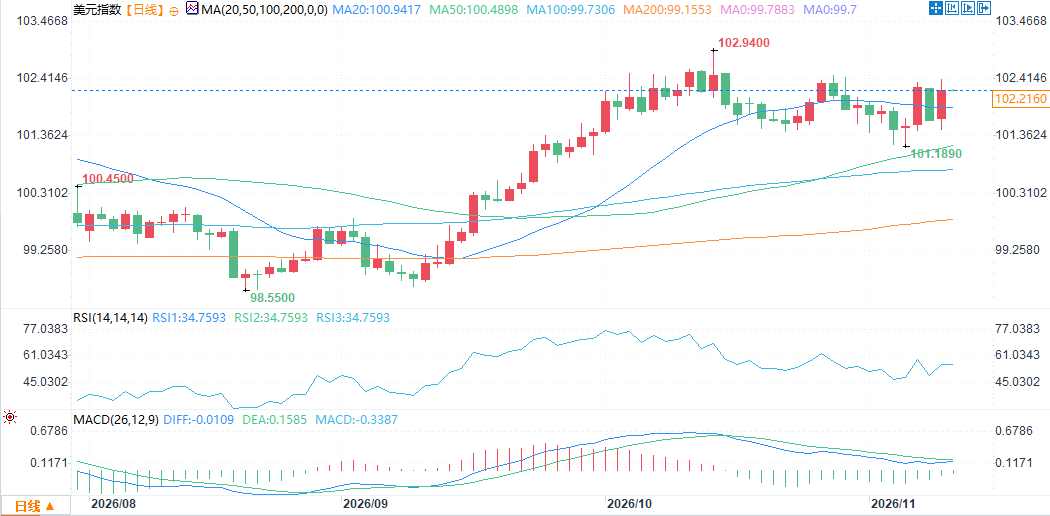
(美元指數日線圖,)
北京時間9:15,美元指數報102.28。
週二晚間,美國勞工統計局披露的數據顯示,美國10月消費者價格指數(CPI)環比增長0.4%,預估為0.3%,前值為0.6%。美國10月核心消費者價格指數(CPI)環比增長0.3%,預估為增長0.2%,前值為增長0.3%。美國10月通脹數據公佈後,美元指數直線拉昇,漲幅達0.5%。
費城聯儲主席保爾森週二表示,進一步漸進加息似乎適當,以壓低高企的通脹;若價格壓力惡化,她將傾向於更快行動。
在為賓夕法尼亞州一場活動準備的演講稿中,保爾森表示貨幣政策需要略具限制性,以使通脹回到美聯儲2%的目標。
她指出,通脹已高於該目標逾五年,底層壓力維持在2.5%至3%之間。
她表示,利率的確切路徑將取決於狀況如何演變,她將密切關注數據。
政策立場:漸進方式行之有效,但政策需略具限制性
保爾森是今年聯邦公開市場委員會的投票委員,她論證稱漸進方式對美聯儲行之有效。
在她看來,這給了經濟時間適應更高的借貸成本,同時讓政策制定者有空間評估其決策的效果。
她表示支持美聯儲近期的利率決定,並將壓低通脹描述為她的主要優先事項,而經濟被證明強於預期、就業市場穩健而穩定。
保爾森支持繼續加息,但反對“衝刺式”的快速行動——漸進是她的基準,而非終點。
三個觸發條件:通脹預期上移、工資壓力累積、底層通脹走高
她也列出了傾向於更快節奏的條件。
保爾森表示,若通脹預期上移、工資壓力累積、或底層通脹走高,她將希望更快行動。
她將通脹前景的風險描述為偏高,並稱AI與能源對價格的影響難以估量。
保爾森為“加快”設定了明確的、可觀察的門檻——這既為她的漸進立場提供了紀律,也為市場提供了判斷政策轉向的指標;若數據觸及這三個條件中的任何一個,50個基點的可能性將重新進入定價。
數據背景:10月CPI環比0.4%超預期,關税、能源與AI投資驅動
她的表態發生在10月消費者價格數據顯示漲幅超預期之後,整體指數環比上漲0.4%。
保爾森表示,該報告表明通脹壓力仍非常明顯,並指出關税、能源價格與AI投資是驅動因素。經濟學家看到了價格漲幅曾集中在少數領域、如今正更廣泛擴散的跡象。
0.4%的環比漲幅強化了“通脹壓力仍在”的判斷,而關税、能源與AI投資三個驅動因素的並存,意味着通脹的來源是多元的——這使單一政策工具(加息)的效果面臨更復雜的傳導。
市場定價:12月加息概率較高,1月底或再加一次
期貨市場定價12月8至9日會議加息25個基點的概率較高,從當前3.75%至4%的目標區間上調,並預期1月底再加一次。
在CPI發佈前,理事沃勒表示像10月這樣的讀數可能使他支持50個基點的行動。12月會議現在是關鍵考驗——美聯儲是堅持漸進步驟,還是加快。
市場已將“12月+1月”的兩次加息作為基準,保爾森的表態為這一路徑提供了投票成員的支持;但沃勒關於50個基點的表態,使12月會議成為“漸進還是加速”的分水嶺。
結論
保爾森支持進一步漸進加息,政策需略具限制性以使通脹回到2%;她列出三個加快行動的觸發條件——通脹預期上移、工資壓力累積、底層通脹走高——這為漸進立場設定了明確的紀律,也為市場提供了判斷政策轉向的指標。10月CPI環比0.4%超預期,關税、能源與AI投資被列為驅動因素,強化了“通脹壓力仍存”的判斷。期貨市場定價12月加息25個基點的概率較高、並預期1月底再加一次;保爾森作為投票委員的表態為這一路徑增添了鷹派聲音,但對漸進的強調抑制了50個基點加息的理由。12月會議將成為“漸進還是加速”的關鍵考驗——若數據觸及她的三個觸發條件之一,沃勒所提的50個基點可能性將重新進入定價。
(美元指數日線圖,)
北京時間9:15,美元指數報102.28。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。